 Trang Chủ


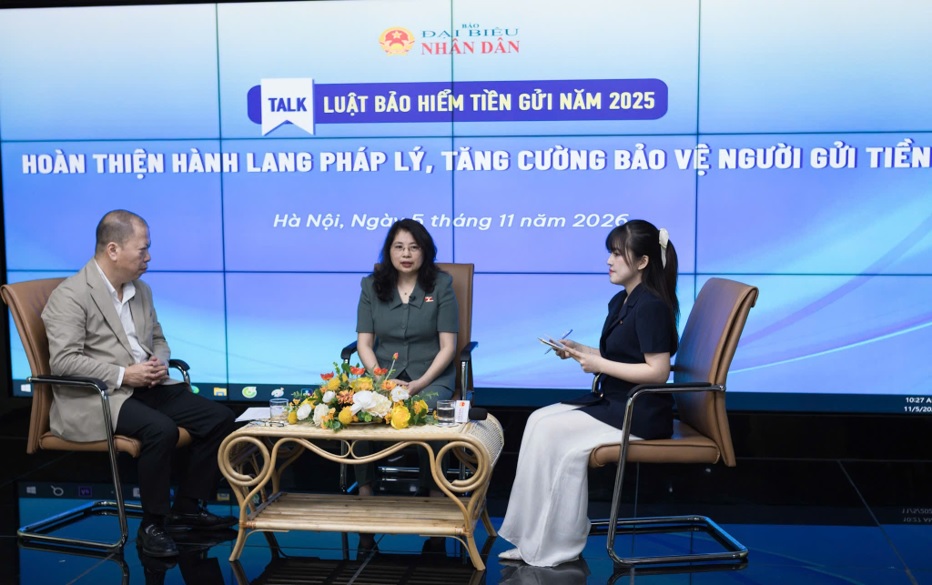
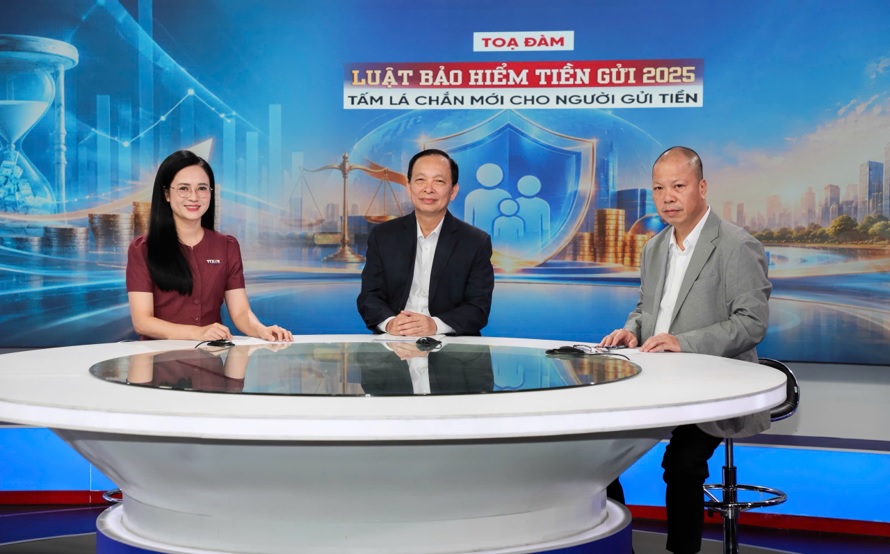
Bà Trần Hồng Nguyên - Phó Chủ nhiệm Ủy ban Pháp luật và Tư pháp của Quốc hội và ông Nguyễn Lĩnh Nam - Phó Tổng Giám đốc BHTGVN tại Tọa đàm “Hoàn thiện hành lang pháp lý, tăng cường bảo vệ người gửi tiền” do báo Đại biểu Nhân dân tổ chức
Bảo vệ tốt hơn quyền lợi người gửi tiền
Một trong những mục tiêu xuyên suốt của Luật BHTG năm 2025 là nâng cao hiệu quả bảo vệ quyền lợi người gửi tiền. Điều này được thể hiện qua những quy định cụ thể hơn về hạn mức, thời hạn chi trả và cơ chế bảo đảm nguồn lực thực hiện nghĩa vụ trả tiền bảo hiểm.
Theo ông Nguyễn Lĩnh Nam - Phó Tổng Giám đốc BHTGVN, Luật mới đã rút ngắn thời hạn trả tiền bảo hiểm tối đa từ 60 ngày (Luật BHTG 2012) xuống còn 45 ngày kể từ thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm. Thời hạn để tổ chức tham gia BHTG nộp hồ sơ đề nghị trả tiền bảo hiểm cũng giảm từ 10 ngày làm việc xuống còn 5 ngày làm việc. Những điều chỉnh này góp phần rút ngắn quá trình xử lý, giúp người gửi tiền sớm tiếp cận khoản tiền được bảo hiểm khi phát sinh nghĩa vụ chi trả.
Về hạn mức chi trả tiền bảo hiểm, theo Thông tư số 05/2026/TT-NHNN, mức chi trả hiện hành là 350 triệu đồng đối với toàn bộ các khoản tiền gửi được bảo hiểm, bao gồm cả tiền gốc và tiền lãi, của một người tại một tổ chức tham gia BHTG. Luật mới giao Thống đốc NHNN quy định hạn mức trong từng thời kỳ, tạo cơ sở để chính sách được điều chỉnh phù hợp với điều kiện kinh tế - xã hội và yêu cầu bảo vệ người gửi tiền.
Bên cạnh đó, Luật bổ sung cơ chế vay đặc biệt từ NHNN trong trường hợp cần thiết theo điều kiện luật định, góp phần bảo đảm nguồn lực thực hiện nghĩa vụ chi trả, nâng cao khả năng ứng phó của tổ chức BHTG khi phát sinh những tình huống cần thực hiện chi trả.
Tuy nhiên, ông Nguyễn Lĩnh Nam cũng lưu ý, việc trả tiền bảo hiểm chỉ phát sinh khi có đủ điều kiện và sự kiện pháp lý theo quy định của Luật, không phải cứ một TCTD gặp khó khăn hoặc chậm thanh toán là BHTGVN lập tức thực hiện chi trả. Việc hiểu đúng quy định này giúp người gửi tiền nhận thức đầy đủ hơn về phạm vi và cơ chế bảo vệ của chính sách BHTG.
Có thể thấy, việc hoàn thiện cơ chế chi trả cùng với mở rộng công cụ nghiệp vụ đã tạo thêm điều kiện để chính sách BHTG bảo vệ người gửi tiền toàn diện hơn. Không chỉ bảo đảm quyền lợi khi phát sinh nghĩa vụ chi trả, chính sách còn hướng tới hạn chế rủi ro từ sớm, góp phần củng cố niềm tin của người dân đối với hệ thống ngân hàng.
Mở rộng vai trò của BHTGVN
Theo bà Trần Hồng Nguyên - Phó Chủ nhiệm Ủy ban Pháp luật và Tư pháp của Quốc hội, việc ban hành Luật BHTG năm 2025 là yêu cầu cần thiết nhằm khắc phục những bất cập của khuôn khổ pháp lý tại Luật BHTG năm 2012, đặc biệt là cách tiếp cận còn tập trung chủ yếu vào chi trả tiền bảo hiểm khi phát sinh nghĩa vụ, trong khi yêu cầu bảo đảm an toàn hệ thống đòi hỏi tổ chức BHTG phải tham gia tích cực hơn vào quá trình phòng ngừa, phát hiện và xử lý rủi ro.
Điểm đổi mới quan trọng của Luật là mở rộng chức năng, nhiệm vụ của BHTGVN theo hướng tham gia một số hoạt động trong quá trình can thiệp sớm, kiểm soát đặc biệt và xử lý TCTD theo quy định pháp luật; thực hiện kiểm tra theo phạm vi luật định, cho vay đặc biệt và các nhiệm vụ khác được giao.
Sự thay đổi này thể hiện bước chuyển trong tư duy xây dựng chính sách BHTG: từ cách tiếp cận chủ yếu giải quyết quyền lợi của người gửi tiền sau khi rủi ro xảy ra sang chủ động hơn trong phòng ngừa, phát hiện và hạn chế rủi ro từ sớm. Qua đó, người gửi tiền có thêm cơ chế bảo vệ, đồng thời chính sách BHTG phát huy tốt hơn vai trò trong mạng an toàn tài chính quốc gia.
Để những đổi mới này được triển khai đồng bộ, các văn bản hướng dẫn đã từng bước hoàn thiện khuôn khổ pháp lý cho hoạt động của BHTGVN. Trong đó, Nghị định số 280/2026/NĐ-CP quy định về tổ chức, hoạt động, quản lý và đầu tư vốn nhà nước, giám sát, đánh giá hiệu quả hoạt động tại BHTGVN; Quyết định số 2080/QĐ-TTg ngày 02/11/2026 của Thủ tướng Chính phủ tiếp tục cập nhật các quy định về vị trí, chức năng và nhiệm vụ của BHTGVN. Theo đó, BHTGVN “là tổ chức tài chính nhà nước hoạt động không vì mục tiêu lợi nhuận, nhằm bảo vệ quyền và lợi ích hợp pháp của người gửi tiền, thực hiện chính sách BHTG, góp phần duy trì sự ổn định của hệ thống các TCTD, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng”.
Ông Nguyễn Lĩnh Nam cho biết, những quy định mới không chỉ bổ sung nhiệm vụ, công cụ hoạt động mà quan trọng hơn là tạo điều kiện để BHTGVN thực hiện sứ mệnh bảo vệ người gửi tiền một cách chủ động và hiệu quả hơn. Tuy nhiên, đi cùng với cơ hội mới là yêu cầu cao hơn về năng lực tài chính, quản trị, nguồn nhân lực và công nghệ để bảo đảm các nhiệm vụ được triển khai thực chất, đúng quy định pháp luật.
Nâng cao năng lực thực thi, đưa chính sách vào cuộc sống
Để Luật BHTG năm 2025 thực sự phát huy hiệu quả, yêu cầu đặt ra là phải nâng cao năng lực tổ chức thực hiện và giúp người dân hiểu rõ quyền lợi của mình. Đây cũng là hai nhiệm vụ có mối quan hệ chặt chẽ, bởi chính sách chỉ thực sự đi vào cuộc sống khi tổ chức thực hiện đủ năng lực và người gửi tiền biết cách tiếp cận, thụ hưởng những quyền lợi được pháp luật bảo vệ.
Theo ông Nguyễn Lĩnh Nam, kết quả khảo sát nhận thức người gửi tiền do BHTGVN thực hiện trong năm 2026, với hơn 1.800 phiếu được phân tích, cho thấy những tín hiệu tích cực nhưng cũng bộc lộ khoảng trống thông tin cần khắc phục. Cụ thể, có 92,4% người được khảo sát nhận diện đúng về BHTGVN và 87,8% hiểu rằng đồng tiền được bảo hiểm là đồng Việt Nam. Tuy nhiên, tỷ lệ nắm bắt chính xác những quy định mới, đặc biệt là hạn mức trả tiền bảo hiểm 350 triệu đồng và thời hạn chi trả tối đa 45 ngày, mới đạt khoảng 32-40%.
Kết quả này cho thấy công tác truyền thông cần chuyển từ việc chủ yếu giới thiệu chính sách sang giúp người dân hiểu rõ những quyền lợi cụ thể, điều kiện và cách thức thực hiện quyền lợi BHTG. Đặc biệt, cần quan tâm đến những nhóm đối tượng còn hạn chế về khả năng tiếp cận thông tin tại khu vực nông thôn, vùng sâu, vùng xa và những địa bàn có nhiều quỹ tín dụng nhân dân.
Từ góc độ lập pháp, bà Trần Hồng Nguyên cho rằng phổ biến, giáo dục pháp luật là khâu quan trọng trong quá trình tổ chức thi hành pháp luật. Đối với chính sách BHTG, cần đổi mới phương thức truyền thông, kết hợp giữa các hình thức tuyên truyền truyền thống với truyền thông số và hoạt động tương tác trực tiếp; đồng thời phát huy vai trò của đại biểu dân cử, chính quyền địa phương và các tổ chức chính trị - xã hội trong việc đưa thông tin đến với người dân. Các tổ chức tham gia BHTG cũng cần thực hiện đầy đủ trách nhiệm cung cấp thông tin theo quy định, giúp người gửi tiền dễ dàng nhận biết tổ chức tham gia BHTG và hiểu rõ quyền lợi của mình.
Về phía BHTGVN, ông Nguyễn Lĩnh Nam cho biết, trong thời gian tới, tổ chức sẽ tập trung triển khai đồng bộ các giải pháp nhằm chuyển hóa những điều kiện pháp lý mới thành năng lực hoạt động thực chất. Trọng tâm là tiếp tục hoàn thiện tổ chức, quy trình nghiệp vụ; nâng cao năng lực chuyên môn, chất lượng nguồn nhân lực và đẩy mạnh chuyển đổi số; chủ động chuẩn bị năng lực tài chính, phương án nghiệp vụ để sẵn sàng thực hiện nhiệm vụ chi trả và các hoạt động được pháp luật giao. Cùng với đó, BHTGVN tiếp tục đổi mới công tác truyền thông chính sách, chú trọng đo lường hiệu quả để xác định đúng nội dung và nhóm đối tượng cần ưu tiên.
Bà Trần Hồng Nguyên cũng nhấn mạnh yêu cầu BHTGVN tiếp tục củng cố vị trí trong mạng an toàn tài chính quốc gia, nâng cao năng lực tài chính, hiện đại hóa công nghệ và chất lượng nguồn nhân lực. Đặc biệt, cần lấy hiệu quả bảo vệ người gửi tiền làm mục tiêu xuyên suốt, gắn với yêu cầu công khai, minh bạch thông tin và nâng cao chất lượng hoạt động.
Có thể thấy, Luật BHTG năm 2025 tạo nền tảng cho sự chuyển biến trong phương thức hoạt động của tổ chức BHTG. Với những chức năng, nhiệm vụ và công cụ nghiệp vụ được mở rộng, cùng việc nâng cao năng lực tổ chức thực hiện và đổi mới truyền thông chính sách, BHTGVN có thêm điều kiện để phát huy vai trò chủ động trong bảo vệ người gửi tiền, góp phần duy trì sự ổn định, an toàn của hệ thống các TCTD.
PV