Logo
Bảo hiểm tiền gửi Việt Nam
Deposit Insurance of Vietnam
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ
icon home Trang Chủ icon arrow Nghiên cứu - Trao đổi

Thêm bước tiến cho tín dụng tiêu dùng

Thứ 4 , 01/11/2017
Đi cùng với quá trình tạo lập khung pháp lý cho thị trường tài chính tiêu dùng là hoạt động truyền thông về các vấn đề liên quan đến tài chính tiêu dùng. 

Trong ba năm 2015-2017 vừa qua, thị trường tài chính tiêu dùng Việt Nam có sự phát triển vượt bậc nhờ đòn bẩy tín dụng. Nếu như năm 2011 dư nợ cho vay tiêu dùng chỉ khoảng 160,35 nghìn tỷ đồng, đến cuối năm 2015 đã lên mức 583 nghìn tỷ đồng và dư nợ cho vay tiêu dùng toàn hệ thống các TCTD hiện đã lên đến 886 nghìn tỷ đồng. Tỷ trọng cho vay tiêu dùng so với tổng dư nợ nền kinh tế cũng có mức tăng 6% năm 2011 lên 11,4% năm 2016. Cơ cấu trên thị trường thay đổi đáng kể, nếu như năm 2011 cho vay tiêu dùng chủ yếu thuộc về các NHTM, thì đến nay còn sự góp mặt đáng gờm của các công ty tài chính. Tỷ trọng cho vay nhóm công ty tài chính trong tổng dư nợ cho vay tiêu dùng từ mức dưới 1% năm 2011 đến nay chiếm khoảng trên 12%.

Vậy đâu là nguyên nhân dẫn đến sự tăng trưởng mạnh như vậy? Phải thừa nhận rằng, nền kinh tế hội nhập đã góp phần làm thay đổi thói quen người tiêu dùng của Việt Nam. Làm gia tăng nhu cầu vay tiền cho mục đích tiêu dùng đối với những mặt hàng thiết yếu trong đời sống sinh hoạt. Nhưng điều đó là chưa đủ, điểm nhấn cho sự đột phá này chính là quá trình hoàn thiện khung pháp lý cho hoạt động của thị trường. Theo đó, từng bước tháo gỡ kịp thời những vướng mắc về pháp lý cho hoạt động của các công ty tài chính tiêu dùng trong quá trình hoạt động. Đồng thời một khuôn khổ pháp lý tương đối phù hợp cho sự phát triển của thị trường tài chính tiêu dùng cũng đã chính thức được thiết lập.

Trong đó khách hàng vay phục vụ nhu cầu đời sống không cần xây dựng phương án, dự án, mà chỉ cần cung cấp thông tin cá nhân về việc sử dụng vốn của khách hàng. Đi cùng với quá trình tạo lập khung pháp lý cho thị trường tài chính tiêu dùng là hoạt động truyền thông về các vấn đề liên quan đến tài chính tiêu dùng. Việc thông tin về tín dụng tiêu dùng được thực hiện dưới nhiều hình thức nhằm giúp người dân hiểu được vay tiêu dùng và quản lý tài chính cá nhân, để người dân tiếp cận được nguồn vốn vay. NHNN cũng đã quy định các công ty tài chính, NHTM phải niêm yết minh bạch, rõ ràng điều kiện vay vốn, lãi suất vay để tránh người dân hiểu không đúng về hoạt động cho vay tiêu dùng.  Trong đó, đáng kể nhất là quy định cho vay tiêu dùng và gần đây nhất NHNN tiếp tục ban hành Thông tư số 39/2016/TT-NHNN quy định về hoạt động cho vay của các TCTD, chi nhánh ngân hàng nước ngoài với khách hàng. Theo đó, cần phân biệt rõ giữa hoạt động cho vay phục vụ nhu cầu đời sống với cho vay phục vụ hoạt động kinh doanh. Cùng với đó Thông tư 43/2016/TT-NHNN quy định về cho vay tiêu dùng của công ty tài chính là bước hoàn thiện khung pháp lý cho hoạt động của thị trường tài chính tiêu dùng. Sự ra đời của các quy định mới đây đã cho phép đơn giản hóa một số thủ tục cho vay.

Tuy nhiên, ở góc độ nào đó, so với nhu cầu tiêu dùng và mức độ phát triển thị trường tài chính tiêu dùng trên thế giới thì thị trường tài chính tiêu dùng của Việt Nam còn nhỏ bé. Cơ cấu thị trường còn chưa cân đối, thị phần cho vay tiêu dùng vẫn tập trung phần lớn ở một vài công ty tài chính và các NHTM. Hiện có 4/16 công ty tài chính đang chiếm 80% thị phần cho vay của công ty tài chính tiêu dùng.

Để tiếp tục thúc đẩy thị trường tài chính tiêu dùng Việt Nam phát triển bền vững còn rất nhiều thách thức phải đối mặt. Trong đó phải kể tới sự cạnh tranh thị trường ngày càng gay gắt và sự ra đời ngày càng đa dạng các sản phẩm tài chính tiêu dùng, dựa trên nền tảng công nghệ 4.0 theo nguyên tắc thuận lợi, nhanh và bảo mật. Điều này đặt ra yêu cầu cần phải tiếp tục hoàn thiện thêm một bước nữa khung pháp lý cho phù hợp với những xu hướng mới và diễn biến mới của thị trường tài chính tiêu dùng.
Các tin khác

27 năm đồng hành cùng người gửi tiền - Từ chính sách đến niềm tin

Trải qua 27 năm xây dựng và phát triển (9/11/1999 – 9/11/2026), Bảo hiểm tiền gửi Việt...

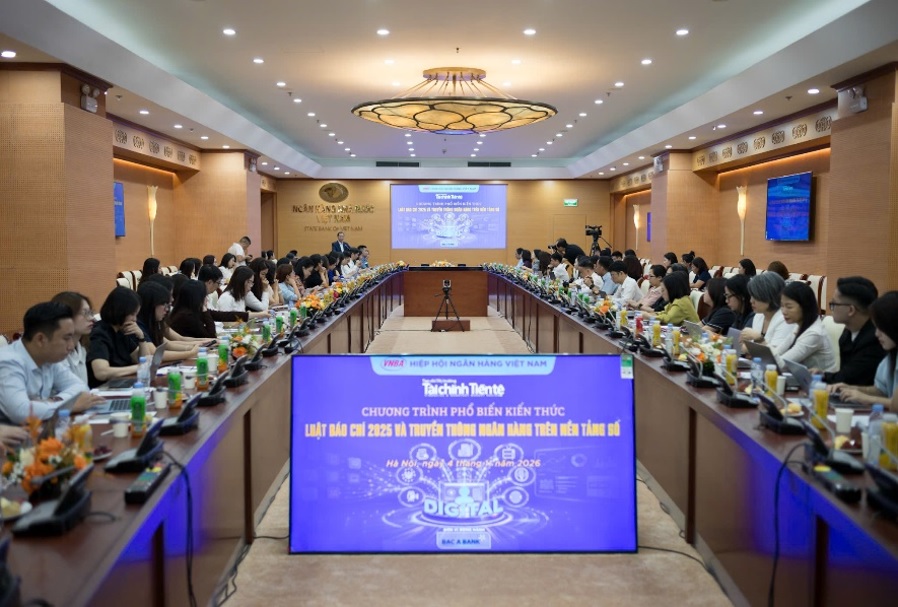
Cập nhật kiến thức Luật Báo chí 2025 và xu hướng truyền thông ngân hàng trên nền tảng số

Ngày 4/11/2026, tại Hà Nội, Tạp chí Thị trường Tài chính Tiền tệ, Hiệp hội Ngân hàng tổ...

Chuẩn hóa việc cung cấp thông tin bảo hiểm tiền gửi - Cơ hội và thách thức đối với quỹ tín dụng nhân dân

Quy chế cung cấp thông tin của tổ chức tham gia bảo hiểm tiền gửi (BHTG) cho Bảo hiểm...

Luật Bảo hiểm tiền gửi năm 2025: Tấm lá chắn mới cho người gửi tiền và hệ thống tổ chức tín dụng

Từ hạn mức chi trả tiền bảo hiểm linh hoạt, thời gian chi trả tối đa được rút ngắn đến...

Bảo hiểm tiền gửi trong kỷ nguyên số và tài chính toàn diện: Cơ hội, thách thức và yêu cầu đổi mới

Sự phát triển của công nghệ số đang làm thay đổi cách thức cung ứng và sử dụng dịch vụ...

TIN ĐỌC NHIỀU
  • Bảo hiểm tiền gửi Việt Nam - 27 năm vững nền tảng, bền niềm tin, hướng tới tương lai
  • 27 năm đồng hành cùng người gửi tiền - Từ chính sách đến niềm tin
  • Dấu ấn Công đoàn trong hành trình 27 năm xây dựng và phát triển của Bảo hiểm tiền gửi Việt Nam
  • Bảo hiểm tiền gửi Việt Nam: 27 năm vun đắp tình đoàn kết và cống hiến
  • Chi bộ Chi nhánh Bảo hiểm tiền gửi Việt Nam tại thành phố Đà Nẵng sinh hoạt chuyên đề quý IV/2026
  • Bảo hiểm tiền gửi Việt Nam đại diện Khối thi đua số 5 tham dự phát động phong trào thi đua yêu nước tại tỉnh Sơn La
  • Phát động Cuộc thi trực tuyến “Tìm hiểu về bảo hiểm tiền gửi năm 2026”
  • Cập nhật kiến thức Luật Báo chí 2025 và xu hướng truyền thông ngân hàng trên nền tảng số
  • Chuẩn hóa việc cung cấp thông tin bảo hiểm tiền gửi - Cơ hội và thách thức đối với quỹ tín dụng nhân dân
  • Ngân hàng giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên
Quản lý ấn phẩm
Bản tin Bảo hiểm tiền gửi số 72 Quý II năm 2026
Bản tin Bảo hiểm tiền gửi số 71 Quý I năm 2026
	Bản tin Bảo hiểm tiền gửi số 70 Quý IV năm 2025
Bản tin Bảo hiểm tiền gửi số 69 Quý III năm 2025
Annual Report 2024
Bản tin Bảo hiểm tiền gửi số 68 Quý II năm 2025
Bản tin Bảo hiểm tiền gửi số 67 Quý I năm 2025
	Bản tin Bảo hiểm tiền gửi số 66 Quý IV năm 2024
Bản tin Bảo hiểm tiền gửi số 65 Quý III năm 2024
Annual Report 2023
Bản tin Bảo hiểm tiền gửi số 64 Quý II năm 2024
	Bản tin Bảo hiểm tiền gửi số 63 Quý I năm 2024
Bản tin Bảo hiểm tiền gửi số 62 Quý IV năm 2023
Annual Report 2022
Bản tin Bảo hiểm tiền gửi  số 61 Quý III năm 2023
 Bản tin Bảo hiểm tiền gửi  số 60 Quý II năm 2023
Bản tin Bảo hiểm tiền gửi  số 59 Quý I năm 2023
Bản tin bảo hiểm tiền gửi số 58 - Quý IV năm 2022
Bản tin bảo hiểm tiền gửi số 57 - Quý III năm 2022
Bản tin bảo hiểm tiền gửi số 56 - Quý II năm 2022

Chịu trách nhiệm nội dung website: ThS. Đặng Duy Cường

©Bản quyền 2026 được bảo lưu bởi Bảo hiểm tiền gửi Việt Nam

Lô D20, đường Tôn Thất Thuyết, phường Cầu Giấy, TP. Hà Nội.
(84-24)3974 2886
banbientap@div.gov.vn
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ