 Trang Chủ


Linh hoạt vì quyền lợi người gửi tiền
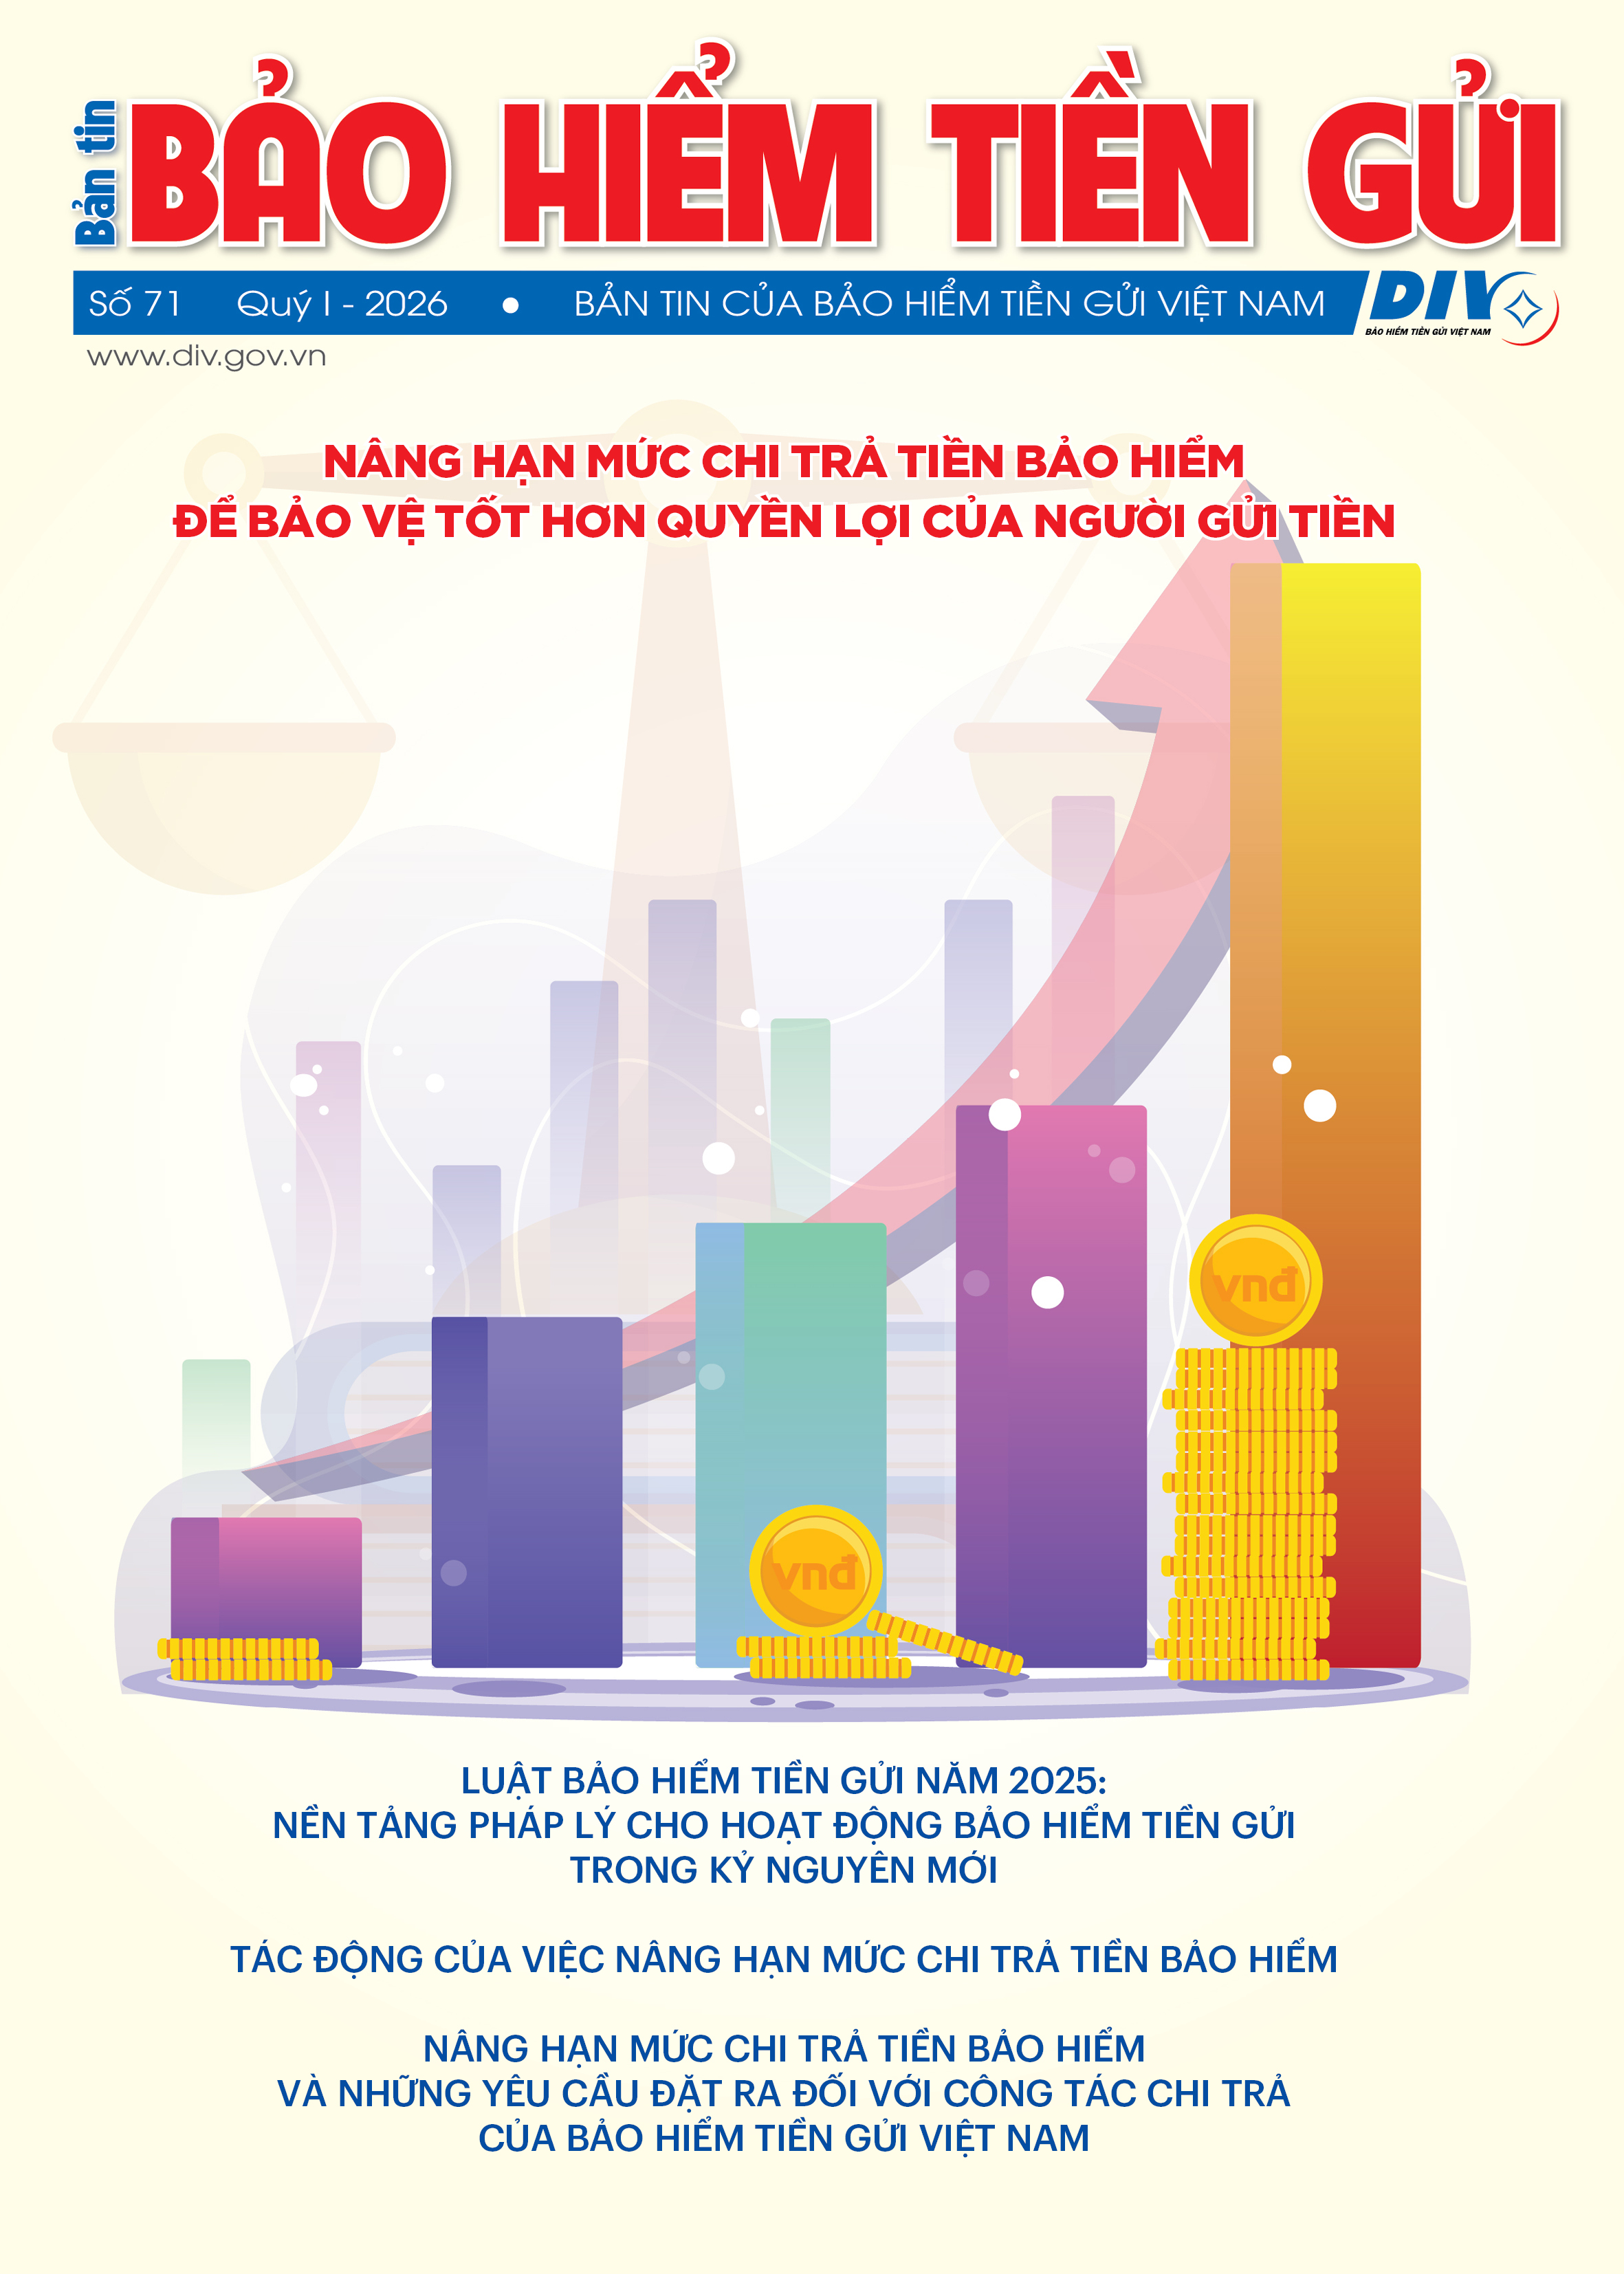
Ở Việt Nam, Luật BHTG quy định, hạn mức trả tiền bảo hiểm là số tiền tối đa mà tổ chức BHTG trả cho tất cả các khoản tiền gửi được bảo hiểm của một người tại một tổ chức tham gia BHTG khi phát sinh nghĩa vụ trả tiền bảo hiểm. Luật không quy định một hạn mức “cứng” mà giao Thủ tướng Chính phủ quyết định theo đề nghị của Ngân hàng Nhà nước trong từng thời kỳ. Điều này bảo đảm việc điều chỉnh linh hoạt hạn mức BHTG khi cần thiết để phù hợp với điều kiện kinh tế - xã hội, mức sống của người dân trong từng thời kỳ, qua đó đảm bảo ngày càng tốt hơn quyền và lợi ích hợp pháp của người gửi tiền.
Cho đến nay, Việt Nam đang áp dụng một hạn mức trả tiền bảo hiểm chung và hạn mức này đã 2 lần được điều chỉnh tăng lên. Cụ thể, hạn mức trả tiền bảo hiểm đầu tiên được áp dụng ở mức 30 triệu đồng (từ năm 1999 đến tháng 8/2005); sau đó được điều chỉnh lên mức 50 triệu đồng (từ tháng 9/2005 đến tháng 7/2017); mức 75 triệu đồng được áp dụng từ ngày 05/8/2017. Theo đánh giá của Bảo hiểm tiền gửi Việt Nam, với hạn mức trả tiền bảo hiểm là 75 triệu đồng, tại thời điểm tháng 6/2020 có thể bảo vệ toàn bộ được hơn 87% số người được bảo hiểm tại Việt Nam. Như vậy, hạn mức trả tiền bảo hiểm được quy định linh hoạt - Thủ tướng Chính phủ quyết định thay đổi hạn mức trả tiền bảo hiểm trong từng thời kỳ - để bảo đảm quyền lợi người gửi tiền.
Theo TS. Lê Xuân Nghĩa - Thành viên Hội đồng tư vấn chính sách tài chính - tiền tệ Quốc gia, hạn mức trả tiền bảo hiểm hiện nay là 75 triệu đồng, bằng 1,25 lần thu nhập quốc dân bình quân đầu người Việt Nam, trong khi khuyến nghị của Hiệp hội Bảo hiểm tiền gửi quốc tế, hạn mức bảo hiểm tiền gửi tối thiểu phải bằng 2 lần thu nhập quốc dân bình quân đầu người. Trên thế giới có nhiều quốc gia mức tiền gửi được bảo hiểm đã lên tới 3,5 - 4 lần GDP bình quân đầu người (Mỹ, Đức…).
Bước tiến gần thông lệ quốc tế
Chính phủ dự kiến tăng hạn mức bảo hiểm tiền gửi lên 125 triệu đồng cho một người gửi tiền được bảo hiểm tại mỗi tổ chức tham gia BHTG. Con số này gấp 2 lần GDP bình quân đầu người tại Việt Nam và theo tính toán của các chuyên gia, mức này có thể chi trả toàn bộ được 90% người gửi tiền được bảo hiểm. Hạn mức trả tiền bảo hiểm dự kiến 125 triệu đồng cũng phù hợp với mức gia tăng thu nhập của hầu hết người gửi tiền, đặc biệt là tầng lớp trung lưu đang phát triển nhanh ở Việt Nam, phù hợp với tốc độ tăng khá nhanh tổng tài sản của các tổ chức tín dụng.
TS. Lê Xuân Nghĩa cho rằng, chủ trương tăng hạn mức trả tiền bảo hiểm của Chính phủ, Ngân hàng Nhà nước trong thời gian tới hoàn toàn hợp lý, là một bước tiến gần hơn với thông lệ quốc tế về BHTG và đáp ứng nhu cầu thực tiễn của Việt Nam hiện nay. Tuy nhiên, trong dài hạn, đối với hoạt động lớn và quan trọng như hoạt động BHTG ở Việt Nam, cùng với việc thường xuyên rà soát nâng dần hạn mức trả tiền bảo hiểm, cần nâng tầm tổ chức BHTG để ngày càng đảm nhận tốt hơn vai trò, trọng trách bảo vệ người gửi tiền, hệ thống tài chính và toàn bộ nền kinh tế theo đúng vị trí và thông lệ quốc tế về BHTG.
Một vấn đề đặt ra, đó là tăng hạn mức trả tiền bảo hiểm phải phù hợp với năng lực tài chính của Bảo hiểm tiền gửi Việt Nam trong bối cảnh hạn mức trả tiền bảo hiểm tăng để bảo vệ người gửi tiền tốt hơn nhưng phí BHTG không tăng để không tạo gánh nặng đối với các tổ chức tham gia BHTG bởi đại dịch Covid diễn biến phức tạp, hệ thống ngân hàng đang nỗ lực đồng hành cùng người dân, doanh nghiệp vượt qua khó khăn để khôi phục sản xuất kinh doanh. Liên quan tới nội dung này, theo lãnh đạo BHTGVN, năng lực tài chính của tổ chức BHTG ở nước ta trong những năm vừa qua đã tăng đáng kể. Tính từ tháng 6/2017 đến tháng 9/2020, Quỹ dự phòng nghiệp vụ của BHTGVN tăng từ gần 31.000 tỷ đồng lên hơn 61.000 tỷ đồng, tổng nguồn vốn tăng từ hơn 36.500 tỷ đồng lên gần 68.000 tỷ đồng. Bảo hiểm tiền gửi Việt Nam khẳng định, đây là nguồn lực quan trọng bảo đảm sẵn sàng chi trả cho người gửi tiền (khi cần thiết) cũng như giúp tổ chức này thực hiện tốt chức năng nhiệm vụ được giao và tham gia sâu hơn, hiệu quả hơn vào quá trình cơ cấu lại tổ chức tín dụng.
Tác động tích cực
Có thể nói, hạn mức trả tiền bảo hiểm 125 triệu đồng phù hợp với thông lệ quốc tế và điều kiện phát triển kinh tế xã hội của Việt Nam hiện nay cũng như thực tế hoạt động của hệ thống các tổ chức tín dụng Việt Nam. Chính vì vậy, nếu được Thủ tướng Chính phủ phê duyệt, theo các chuyên gia, hạn mức trả tiền bảo hiểm mới sẽ có tác động tích cực tới thị trường.
Đối với người gửi tiền, kinh nghiệm quốc tế và thực tế đã chứng minh, hạn mức trả tiền bảo hiểm không chỉ là biện pháp kinh tế đơn thuần, không chỉ phản ánh số tiền bảo hiểm người gửi tiền nhận được khi phát sinh sự kiện trả tiền bảo hiểm mà còn tác động đến hành vi của người gửi tiền khi chưa phát sinh nghĩa vụ trả tiền bảo hiểm. Bởi tiền gửi của người dân không chỉ là tiền tiết kiệm, có khi là những tích cóp của cả một đời người. Do đó, một mức hạn mức trả tiền bảo hiểm hợp lý giúp người gửi tiền yên tâm hơn khi gửi tiền tại tổ chức tín dụng, không dễ hoang mang, lo lắng rút tiền ra khỏi tổ chức tín dụng, dẫn đến hiện tượng rút tiền hàng loạt mỗi khi có biến động hay thông tin thiếu tích cực trong hệ thống tài chính ngân hàng. Từ đó, giúp hạn chế tác động lây lan khi có ngân hàng đổ vỡ, góp phần duy trì sự ổn định của hệ thống ngân hàng nói riêng và nền kinh tế nói chung.
Đối với tổ chức tham gia BHTG, hạn mức trả tiền bảo hiểm là công cụ quan trọng của chính sách BHTG, trực tiếp bảo vệ quyền lợi của người gửi tiền – khách hàng của các tổ chức nhận tiền gửi. Hạn mức trả tiền bảo hiểm đủ lớn sẽ góp phần duy trì niềm tin của người gửi tiền đối với hệ thống ngân hàng, từ đó khuyến khích người dân gửi tiền vào tổ chức tín dụng, thúc đẩy tăng trưởng huy động vốn cho đầu tư phát triển.
Hạn mức trả tiền bảo hiểm tăng lên cũng khiến người dân quan tâm nhiều hơn đến chính sách BHTG, góp phần nâng cao vị thế của Bảo hiểm tiền gửi Việt Nam trong hệ thống ngân hàng và đối với người gửi tiền.
Điều chỉnh tăng hạn mức trả tiền bảo hiểm còn giúp góp phần duy trì sự ổn định của hoạt động ngân hàng nói riêng và nền kinh tế nói chung, từ đó tác động tích cực tới các cá nhân, tổ chức có liên quan.