 Trang Chủ


Giáo dục tài chính trong tiến trình thúc đẩy tài chính toàn diện
Cùng với quá trình chuyển đổi số mạnh mẽ trong lĩnh vực ngân hàng, khả năng tiếp cận các sản phẩm, dịch vụ tài chính của người dân ngày càng được mở rộng. Sự phát triển của các kênh giao dịch số góp phần thu hẹp khoảng cách địa lý, giảm chi phí tiếp cận và tạo thêm cơ hội để người dân tham gia vào hệ thống tài chính chính thức.
Một hệ thống tài chính toàn diện không chỉ mở rộng khả năng tiếp cận mà còn đòi hỏi người dân có khả năng lựa chọn và sử dụng sản phẩm, dịch vụ tài chính phù hợp; hiểu được quyền lợi, nghĩa vụ và những rủi ro liên quan đến quyết định tài chính của mình. Trong bối cảnh sản phẩm, dịch vụ ngày càng đa dạng và phương thức cung ứng ngày càng số hóa, yêu cầu nâng cao kiến thức và kỹ năng tài chính của người dân vì vậy ngày càng trở nên quan trọng.
Định hướng này được thể hiện rõ trong Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030 được Thủ tướng Chính phủ phê duyệt tại Quyết định số 928/QĐ-TTg ngày 25/5/2026. Chiến lược hướng tới hình thành hệ sinh thái tài chính toàn diện hiện đại, an toàn, bao trùm, tạo điều kiện để người dân và doanh nghiệp tiếp cận, sử dụng các sản phẩm, dịch vụ tài chính phù hợp; đồng thời chú trọng những nhóm còn gặp khó khăn trong tiếp cận tài chính.
Ngày 25/6/2026, Ngân hàng Nhà nước Việt Nam (NHNN) ban hành Quyết định số 1387/QĐ-NHNN về Kế hoạch hành động của ngành Ngân hàng thực hiện Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030. Kế hoạch cụ thể hóa các nhiệm vụ, giải pháp thuộc trách nhiệm của ngành Ngân hàng, đồng thời xác định trách nhiệm của các cơ quan, tổ chức, đơn vị trong quá trình triển khai.
Một trong những nội dung đáng chú ý của Kế hoạch là nhiệm vụ “triển khai Chương trình giáo dục tài chính quốc gia và Chương trình công dân số trên phạm vi cả nước; đẩy mạnh bảo vệ người tiêu dùng dịch vụ tài chính”. Theo đó, giáo dục tài chính cần được xây dựng phù hợp với từng nhóm đối tượng, vùng miền; lồng ghép trong hệ thống giáo dục, đào tạo nghề và các chương trình an sinh xã hội; đồng thời tăng cường giáo dục tài chính số nhằm nâng cao kiến thức, kỹ năng để người dân sử dụng các sản phẩm, dịch vụ tài chính số an toàn, hiệu quả.
Đối với nhiệm vụ đẩy mạnh giáo dục tài chính thông qua hệ thống giáo dục chính thức và các chương trình truyền thông, DIV được xác định là một trong các đơn vị phối hợp thực hiện. Nội dung triển khai gắn với kiến thức về dịch vụ tài chính số, an toàn thông tin, bảo mật, bảo vệ dữ liệu cá nhân và nâng cao niềm tin của người tiêu dùng dịch vụ tài chính. DIV cũng tham gia phối hợp đối với một số nhiệm vụ về bảo vệ người tiêu dùng dịch vụ tài chính.
Sự phân công này tạo cơ sở đặt hoạt động của DIV trong tổng thể chương trình giáo dục tài chính của ngành Ngân hàng, đồng thời cho thấy phạm vi đóng góp phù hợp của tổ chức BHTG là tập trung vào những lĩnh vực gắn trực tiếp với chức năng, chuyên môn, trước hết là chính sách BHTG, an toàn tiền gửi và quyền lợi của người gửi tiền.
Yêu cầu này càng có ý nghĩa trong bối cảnh tài chính số phát triển nhanh. Nghiên cứu của Nhóm tư vấn hỗ trợ người nghèo (CGAP) về BHTG và tài chính toàn diện chỉ ra rằng sự xuất hiện của ví điện tử, thẻ trả trước, tài khoản giao dịch trực tuyến và các công cụ lưu trữ giá trị khác làm cho việc phân biệt giữa tiền gửi và những sản phẩm có đặc điểm tương tự tiền gửi trở nên phức tạp hơn đối với cả cơ quan quản lý, tổ chức cung ứng và người sử dụng.
Từ góc độ đó, giáo dục tài chính cần giúp người dân hiểu rõ đặc điểm của sản phẩm tài chính, quyền lợi và cơ chế bảo vệ tương ứng để đưa ra quyết định phù hợp. Đây là điểm giao thoa giữa mục tiêu tài chính toàn diện với chức năng bảo vệ người gửi tiền của tổ chức BHTG.
Tạo dư địa để tổ chức BHTG tham gia vào hệ sinh thái giáo dục tài chính, bảo vệ người gửi tiền
Vai trò của DIV trong giáo dục tài chính hiện được đặt trên nền tảng chính sách và pháp lý ngày càng rõ hơn. Ở cấp quốc gia, Quyết định số 928/QĐ-TTg xác định giáo dục tài chính và bảo vệ người tiêu dùng tài chính là những nội dung quan trọng trong thực hiện Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030.
Ở cấp ngành, Quyết định số 1387/QĐ-NHNN cụ thể hóa các nhiệm vụ này và xác định DIV là một trong những đơn vị phối hợp thực hiện.
Trong lĩnh vực BHTG, Luật BHTG năm 2025 tiếp tục xác định nhiệm vụ tuyên truyền chính sách, pháp luật và hoạt động về BHTG; đồng thời quy định DIV tổ chức đào tạo, phổ biến kiến thức về BHTG và các nội dung liên quan cho tổ chức, cá nhân có liên quan. Như vậy, so với Luật BHTG năm 2012, quy định này mở rộng phạm vi thực hiện nhiệm vụ, tạo dư địa để tổ chức BHTG tham gia sâu hơn vào hệ sinh thái giáo dục tài chính quốc gia.
BHTG gắn trực tiếp với hoạt động gửi tiền của người dân. Để hiểu mình được bảo vệ như thế nào, người gửi tiền không chỉ cần biết khái niệm BHTG mà còn cần nhận biết đâu là tiền gửi được bảo hiểm; phân biệt tiền gửi với các sản phẩm tài chính, đầu tư; hiểu quyền lợi và giới hạn được bảo vệ; biết cách tiếp cận thông tin chính thống; đồng thời có những kiến thức tối thiểu để sử dụng dịch vụ tài chính an toàn trong môi trường số.
Do đó, có thể nhìn nhận cụm từ “các nội dung liên quan” theo hướng mở, tạo điều kiện để DIV chủ động hơn trong việc xác định những nội dung cần thiết để người gửi tiền hiểu đúng và sử dụng hiệu quả cơ chế bảo vệ tiền gửi. Đây là sự mở rộng từ giáo dục về một chính sách sang phổ biến những kiến thức có liên quan trực tiếp đến khả năng thụ hưởng và sử dụng chính sách đó; đồng thời là cơ sở để nhìn nhận quy định của Luật năm 2025 trong mối quan hệ với giáo dục tài chính. Cách tiếp cận này cũng gợi mở nội hàm đầy đủ hơn đối với công tác bảo vệ người gửi tiền, bao gồm việc cung cấp thông tin để người dân hiểu quyền lợi, nhận diện đúng phạm vi bảo hiểm và đưa ra quyết định liên quan đến tiền gửi. Theo đó, giáo dục tài chính và truyền thông chính sách là một trong những công cụ hỗ trợ nâng cao khả năng chủ động của người gửi tiền.
Cách tiếp cận trên cũng phù hợp với thông lệ quốc tế. Nghiên cứu về tài chính toàn diện và BHTG của Hiệp hội Bảo hiểm tiền gửi quốc tế (IADI) năm 2013 cho thấy tại phần lớn các quốc gia được khảo sát, thúc đẩy tài chính toàn diện không được quy định trực tiếp trong nhiệm vụ của tổ chức BHTG. Mối liên hệ chủ yếu được thể hiện thông qua chức năng bảo vệ người gửi tiền nhỏ lẻ, ít có khả năng tự đánh giá rủi ro, cũng như các hoạt động nâng cao nhận thức về gửi tiền an toàn và chính sách BHTG.
Theo Nguyên tắc 10 về nhận thức công chúng trong Bộ nguyên tắc cơ bản phát triển hệ thống BHTG hiệu quả của IADI (2025), tổ chức BHTG có trách nhiệm thường xuyên nâng cao nhận thức công chúng và xây dựng chương trình truyền thông toàn diện với các công cụ đa dạng. IADI đồng thời khuyến nghị các tổ chức BHTG có chiến lược dài hạn, bố trí nguồn lực phù hợp, phối hợp với các tổ chức tham gia BHTG và các thành viên khác trong Mạng an toàn tài chính; thường xuyên theo dõi và định kỳ đánh giá hiệu quả của chương trình nâng cao nhận thức công chúng. Điều này đồng nghĩa, truyền thông và giáo dục tài chính không nên chỉ được triển khai dưới dạng các hoạt động riêng lẻ mà cần đặt trong một kế hoạch tổng thể, có mục tiêu, đối tượng, phương thức thực hiện và cơ chế đánh giá rõ ràng.
Trên nền tảng đó, vấn đề đặt ra trong giai đoạn tới là tiếp tục mở rộng phạm vi truyền thông và nâng cao chất lượng thông tin, mức độ phù hợp với từng nhóm đối tượng công chúng.
Phát huy vai trò của DIV trong giáo dục tài chính giai đoạn 2026 - 2030
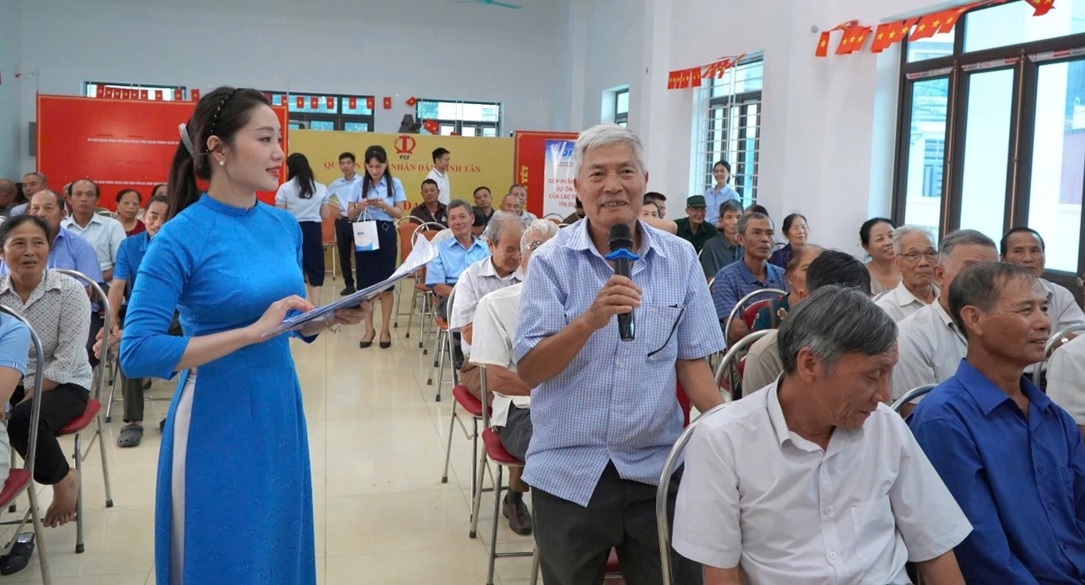
DIV thường xuyên tổ chức tuyên truyền, phổ biến chính sách BHTG tại tổ chức tham gia BHTG, trong đó có các quỹ tín dụng nhân dân
Trong bối cảnh Luật BHTG năm 2025, Chiến lược tài chính toàn diện quốc gia và Kế hoạch hành động của ngành Ngân hàng đã tạo lập những cơ sở pháp lý mới, giáo dục tài chính và truyền thông chính sách BHTG cần được nhìn nhận gắn với quá trình thực hiện chức năng bảo vệ người gửi tiền.
Trước hết, DIV cần từng bước triển khai hoạt động giáo dục tài chính theo hướng dài hạn, có mục tiêu và phân nhóm đối tượng cụ thể. Truyền thông không chỉ nhằm cung cấp thông tin về chính sách mà cần hướng tới việc giúp người gửi tiền hiểu đúng quyền lợi, biết cách tiếp cận nguồn thông tin chính thức và vận dụng kiến thức vào những tình huống thực tế liên quan đến tiền gửi.
DIV có thể nghiên cứu xây dựng nội dung giáo dục tài chính chuyên sâu về an toàn tiền gửi và bảo vệ người gửi tiền, sử dụng thống nhất trong các chương trình truyền thông và từng bước phối hợp, tích hợp vào các chương trình giáo dục tài chính phù hợp của ngành Ngân hàng.
Trong đó tập trung vào những kiến thức thiết thực đối với người gửi tiền: nhận diện tiền gửi được bảo hiểm; hiểu quyền lợi và các nội dung cốt lõi của chính sách BHTG; phân biệt tiền gửi với những sản phẩm tài chính khác trong những trường hợp cần thiết; nhận diện và kiểm chứng thông tin liên quan đến BHTG; đồng thời nâng cao ý thức bảo vệ tài khoản, thông tin và dữ liệu cá nhân trong môi trường số.
Cùng với đó, tư duy truyền thông cũng cần tiếp tục được đổi mới theo hướng lấy nhu cầu thông tin của người gửi tiền làm trọng tâm, xuất phát từ những vấn đề người gửi tiền quan tâm trực tiếp: phạm vi BHTG; làm thế nào nhận biết tổ chức tham gia BHTG; hạn mức áp dụng; tìm kiếm kênh chính thức khi có thông tin bất thường về tổ chức nhận tiền gửi; người gửi tiền cần làm gì khi phát sinh nghĩa vụ trả tiền bảo hiểm v.v
Theo đó, các quy định pháp lý cần được chuyển tải bằng ngôn ngữ dễ hiểu nhưng vẫn bảo đảm chính xác; có thể được thể hiện thông qua tình huống, hỏi - đáp, video, đồ họa và các công cụ tương tác phù hợp với từng nhóm công chúng. Mục tiêu không chỉ là tăng nhận biết về chính sách BHTG mà còn nâng cao mức độ hiểu đúng và khả năng vận dụng thông tin.
Một nội dung khác cần được quan tâm là truyền thông chủ động , nhất là trong các tình huống rủi ro. DIV cần chuẩn bị trước các kịch bản và nội dung truyền thông đối với những vấn đề như thông tin sai lệch về BHTG, thông tin liên quan đến quyền lợi của người gửi tiền hoặc quá trình trả tiền bảo hiểm. Yêu cầu đặt ra là cung cấp thông tin chính xác, đúng thẩm quyền, dễ hiểu và kịp thời, đồng thời bảo đảm sự thống nhất với thông tin của cơ quan quản lý có liên quan.
Để giáo dục tài chính tiếp cận sâu hơn tới cộng đồng, cần tiếp tục phát huy các kênh truyền thông tại cơ sở. Hệ thống quỹ tín dụng nhân dân, với đặc điểm hoạt động gắn với cộng đồng dân cư tại nhiều khu vực nông thôn, vùng sâu, vùng xa là một kênh phù hợp để phổ biến kiến thức về BHTG và an toàn tiền gửi. Thông qua phối hợp với các tổ chức tham gia BHTG, tổ chức chính trị - xã hội và chính quyền địa phương, nội dung truyền thông có thể được chuyển tải phù hợp hơn với từng địa bàn. Đồng thời, có thể tăng cường cung cấp kiến thức và tài liệu hướng dẫn cho cán bộ tại các tổ chức tham gia BHTG để hỗ trợ việc giải thích, cung cấp thông tin chính xác về chính sách BHTG cho người gửi tiền trong phạm vi phù hợp, nâng cao tính thống nhất của thông tin tại cơ sở.
Bên cạnh đó, cần tăng cường phối hợp giữa DIV với NHNN, các tổ chức tham gia BHTG, cơ sở đào tạo, cơ quan báo chí, các tổ chức chính trị - xã hội và các đơn vị có liên quan trong triển khai giáo dục tài chính. Đối với những vấn đề có khả năng tác động tới người gửi tiền, sự thống nhất về nguồn thông tin, nội dung và thời điểm cung cấp thông tin có ý nghĩa đặc biệt quan trọng.
Cuối cùng, việc đổi mới nội dung và phương thức truyền thông cần gắn với đổi mới cách đánh giá hiệu quả. Bên cạnh các chỉ tiêu về số lượng chương trình, sản phẩm hoặc mức độ tiếp cận, cần chú trọng hơn tới những chỉ số phản ánh sự thay đổi về nhận thức và khả năng vận dụng kiến thức của người gửi tiền.
Đối với DIV, việc đánh giá có thể tập trung vào một số nội dung như: mức độ nhận biết về BHTG và tổ chức tham gia BHTG; mức độ hiểu đúng về các nội dung cốt lõi của chính sách; khả năng kiểm chứng thông tin, nhận diện và lựa chọn kênh gửi tiền phù hợp. Các cuộc khảo sát nhận thức định kỳ sẽ cung cấp dữ liệu để xác định những khoảng trống kiến thức, phân nhóm công chúng và điều chỉnh nội dung, kênh truyền thông theo từng giai đoạn.
Trong giai đoạn 2026 - 2030, Chiến lược tài chính toàn diện quốc gia bước sang giai đoạn triển khai mới, Kế hoạch hành động của ngành Ngân hàng cụ thể hóa trách nhiệm của các đơn vị và Luật BHTG năm 2025 bổ sung cơ sở pháp lý cho hoạt động truyền thông, phổ biến kiến thức về BHTG và các nội dung liên quan. Trong bối cảnh đó, DIV có điều kiện tiếp tục nâng cao hiệu quả công tác truyền thông và giáo dục tài chính, hỗ trợ thực hiện mục tiêu bảo vệ người gửi tiền, đóng góp vào các nhiệm vụ về giáo dục tài chính và bảo vệ người tiêu dùng tài chính trong Chiến lược tài chính toàn diện quốc gia.
Phòng TTTT