Logo
Bảo hiểm tiền gửi Việt Nam
Deposit Insurance of Vietnam
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ
icon home Trang Chủ icon arrow Nghiên cứu - Trao đổi

60 tỷ USD trong dân: Hiểu cho đúng về huy động

Thứ 5 , 23/08/2018
Có rất nhiều kênh, nhiều giải pháp để “huy động” nguồn lực trong dân, trong đó ngân hàng chỉ là một. Vấn đề là chọn giải pháp nào cho hiệu quả và có lợi nhất đối với nền kinh tế.

Vấn đề huy động nguồn lực trong dân lại một lần nữa nóng lên khi mà tại Diễn đàn chuyên đề Thị trường vốn - tài chính diễn ra hôm 21/8, ông Alatabani - chuyên gia trưởng thị trường Tài chính Việt Nam của Ngân hàng Thế giới cho biết, nền kinh tế Việt Nam có tỷ lệ tích lũy trong dân cao, tới khoảng 60 tỷ USD nằm trong dân mà chưa được huy động hết, đây là tiềm năng lớn.

Kiến nghị đó là hoàn toàn xác đáng, tuy nhiên dường như cụm từ “huy động” chưa được hiểu thấu đáo nên khi nhắc tới vấn đề này, mọi con mắt lại đổ dồn về phía ngân hàng như thể “huy động” là chức năng riêng có, là trách nhiệm của ngân hàng vậy.

Lấy ví dụ về thị trường vàng. Mặc dù hoạt động huy động vàng của các TCTD đã bị chấm dứt kể từ ngày 26/11/2012, thế nhưng nguồn lực vàng trong dân vẫn được “huy động” một cách khá hiệu quả để phục vụ cho nền kinh tế. Nếu như thời gian trước việc nắm giữ vàng được hưởng lãi suất, vừa được lợi nếu giá vàng tăng; còn nếu chẳng may giá vàng giảm, thì phần lãi suất từ ngân hàng đã bù đắp phần nào những thiệt hại.Theo định nghĩa chung nhất thì huy động là việc điều động một số đông, một số lớn nhân lực, vật lực để phục vụ cho một công việc nào đó. Chiểu theo định nghĩa trên có thể thấy, miễn là nguồn lực trong dân không nằm chết nơi đầu giường xó tủ mà được đầu tư vào sản xuất kinh doanh, dù dưới bất kỳ hình thức nào, thì nguồn lực đó đã được “huy động” chứ không không phải chỉ có mỗi phương thức gửi vào ngân hàng.

Bởi vậy người dân đua nhau tích trữ vàng, đổ xô mua bán mỗi khi giá vàng biến động, gây bất ổn cho nền kinh tế. Tuy nhiên, việc không cho phép các TCTD được huy động vàng đã giảm thiểu lợi ích nắm giữ vàng của người dân, thậm chí họ còn phải trả phí nếu muốn ngân hàng giữ hộ.

Trong khi, mấy năm qua kinh tế tăng trưởng ổn định, lạm phát được kiểm soát ở mức thấp càng khiến người dân không còn mặn mà với vàng như trước. Hệ quả là một lượng vàng đáng kể trong dân đã được chuyển hóa thành tiền để đầu tư vào sản xuất kinh doanh một cách trực tiếp, hoặc gián tiếp thông qua hệ thống ngân hàng.

Điều đó có nghĩa nguồn lực vàng trong dân đã được “huy động” bằng một phương pháp có lợi hơn nhiều đối với nền kinh tế đó là thị trường vàng đã không còn sốt nóng lạnh, gây bất ổn cho nền kinh tế như trước đây nữa.

Hay như thị trường ngoại tệ cũng vậy. Nếu như những năm trước đây, việc nắm giữ ngoại tệ cũng được hưởng lợi kép như vàng, thì nay điều đó cũng không còn nữa khi mà lãi suất tiền gửi ngoại tệ đã được giảm về 0%. Cộng thêm cơ chế điều hành tỷ giá mới, trong đó tỷ giá trung tâm được công bố hàng ngày có tăng có giảm, đã giảm thiểu được hành vi đầu cơ găm giữ ngoại tệ của người dân và doanh nghiệp. Nhờ đó, NHNN đã mua vào được một lượng rất lớn ngoại tệ trong mấy năm qua để tăng dự trữ ngoại hối quốc gia lên mức cao kỷ lục, gần 64 tỷ USD.

Một minh chứng khác là thị trường chứng khoán, đi đôi với việc số lượng nhà đầu tư cá nhân tăng mạnh trong những năm gần đây là một nguồn lực không nhỏ trong dân đã được doanh nghiệp huy động thông qua thị trường này.

Nói như vậy để thấy, có rất nhiều kênh, nhiều giải pháp để “huy động” nguồn lực trong dân, trong đó ngân hàng chỉ là một. Vấn đề là chọn giải pháp nào cho hiệu quả và có lợi nhất đối với nền kinh tế. Tuy nhiên không chỉ Việt Nam mà tại bất cứ quốc gia nào trên thế giới cũng vậy, người dân thường có xu hướng mua vào các tài sản an toàn như vàng để phòng tránh rủi ro mỗi khi thị trường biến động hoặc lạm phát tăng cao. Hay nói cách khác, muốn nguồn lực trong dân không nằm chết trong tủ, vấn đề quan trọng nhất vẫn là ổn định kinh tế vĩ mô, kiểm soát lạm phát, cải thiện môi trường đầu tư - kinh doanh.

Quay lại với hệ thống ngân hàng, là một trung gian tài chính đi vay để cho vay nên vấn đề huy động vốn luôn là ưu tiên hàng đầu trong hoạt động ngân hàng. Cứ nhìn vào bảng cân đối tài sản của các ngân hàng có thể thấy rõ điều này. Theo số liệu thống kê của NHNN Việt Nam, tính đến thời điểm cuối tháng 5/2018, tổng tài sản của toàn hệ thống TCTD là gần 10,33 triệu tỷ đồng, trong đó nguồn vốn tự có của các TCTD chỉ là 749,55 nghìn tỷ đồng, tức chỉ chiếm chưa tới 10% trong tổng tài sản. Vậy phần còn lại ở đâu ra nếu không phải là vốn huy động từ người dân và các tổ chức kinh tế. Nguồn lực đó lại được chuyển qua đầu tư cho doanh nghiệp phát triển sản xuất kinh doanh.
Các tin khác

27 năm đồng hành cùng người gửi tiền - Từ chính sách đến niềm tin

Trải qua 27 năm xây dựng và phát triển (9/11/1999 – 9/11/2026), Bảo hiểm tiền gửi Việt...

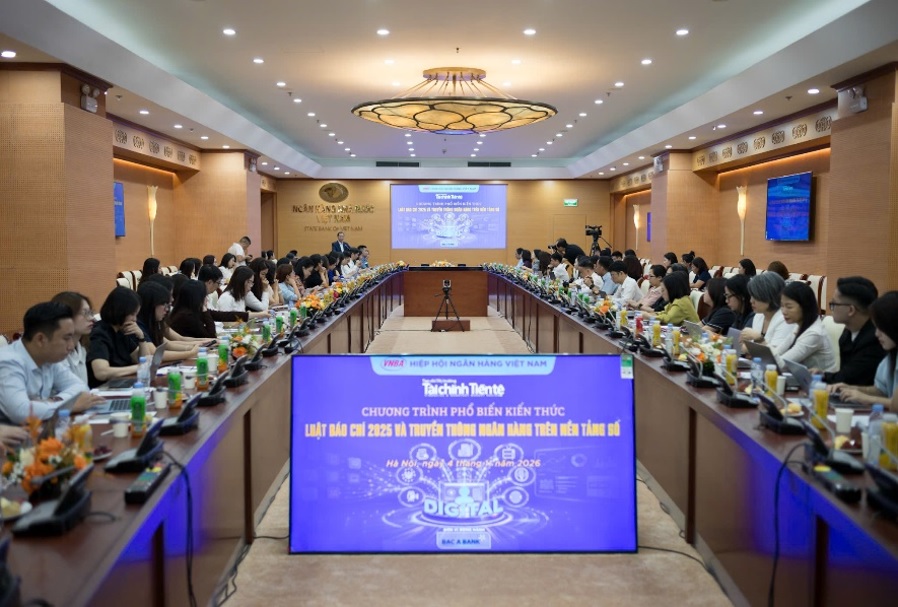
Cập nhật kiến thức Luật Báo chí 2025 và xu hướng truyền thông ngân hàng trên nền tảng số

Ngày 4/11/2026, tại Hà Nội, Tạp chí Thị trường Tài chính Tiền tệ, Hiệp hội Ngân hàng tổ...

Chuẩn hóa việc cung cấp thông tin bảo hiểm tiền gửi - Cơ hội và thách thức đối với quỹ tín dụng nhân dân

Quy chế cung cấp thông tin của tổ chức tham gia bảo hiểm tiền gửi (BHTG) cho Bảo hiểm...

Luật Bảo hiểm tiền gửi năm 2025: Tấm lá chắn mới cho người gửi tiền và hệ thống tổ chức tín dụng

Từ hạn mức chi trả tiền bảo hiểm linh hoạt, thời gian chi trả tối đa được rút ngắn đến...

Bảo hiểm tiền gửi trong kỷ nguyên số và tài chính toàn diện: Cơ hội, thách thức và yêu cầu đổi mới

Sự phát triển của công nghệ số đang làm thay đổi cách thức cung ứng và sử dụng dịch vụ...

TIN ĐỌC NHIỀU
  • Bảo hiểm tiền gửi Việt Nam - 27 năm vững nền tảng, bền niềm tin, hướng tới tương lai
  • 27 năm đồng hành cùng người gửi tiền - Từ chính sách đến niềm tin
  • Dấu ấn Công đoàn trong hành trình 27 năm xây dựng và phát triển của Bảo hiểm tiền gửi Việt Nam
  • Bảo hiểm tiền gửi Việt Nam: 27 năm vun đắp tình đoàn kết và cống hiến
  • Chi bộ Chi nhánh Bảo hiểm tiền gửi Việt Nam tại thành phố Đà Nẵng sinh hoạt chuyên đề quý IV/2026
  • Bảo hiểm tiền gửi Việt Nam đại diện Khối thi đua số 5 tham dự phát động phong trào thi đua yêu nước tại tỉnh Sơn La
  • Phát động Cuộc thi trực tuyến “Tìm hiểu về bảo hiểm tiền gửi năm 2026”
  • Cập nhật kiến thức Luật Báo chí 2025 và xu hướng truyền thông ngân hàng trên nền tảng số
  • Chuẩn hóa việc cung cấp thông tin bảo hiểm tiền gửi - Cơ hội và thách thức đối với quỹ tín dụng nhân dân
  • Ngân hàng giảm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên
Quản lý ấn phẩm
Bản tin Bảo hiểm tiền gửi số 72 Quý II năm 2026
Bản tin Bảo hiểm tiền gửi số 71 Quý I năm 2026
	Bản tin Bảo hiểm tiền gửi số 70 Quý IV năm 2025
Bản tin Bảo hiểm tiền gửi số 69 Quý III năm 2025
Annual Report 2024
Bản tin Bảo hiểm tiền gửi số 68 Quý II năm 2025
Bản tin Bảo hiểm tiền gửi số 67 Quý I năm 2025
	Bản tin Bảo hiểm tiền gửi số 66 Quý IV năm 2024
Bản tin Bảo hiểm tiền gửi số 65 Quý III năm 2024
Annual Report 2023
Bản tin Bảo hiểm tiền gửi số 64 Quý II năm 2024
	Bản tin Bảo hiểm tiền gửi số 63 Quý I năm 2024
Bản tin Bảo hiểm tiền gửi số 62 Quý IV năm 2023
Annual Report 2022
Bản tin Bảo hiểm tiền gửi  số 61 Quý III năm 2023
 Bản tin Bảo hiểm tiền gửi  số 60 Quý II năm 2023
Bản tin Bảo hiểm tiền gửi  số 59 Quý I năm 2023
Bản tin bảo hiểm tiền gửi số 58 - Quý IV năm 2022
Bản tin bảo hiểm tiền gửi số 57 - Quý III năm 2022
Bản tin bảo hiểm tiền gửi số 56 - Quý II năm 2022

Chịu trách nhiệm nội dung website: ThS. Đặng Duy Cường

©Bản quyền 2026 được bảo lưu bởi Bảo hiểm tiền gửi Việt Nam

Lô D20, đường Tôn Thất Thuyết, phường Cầu Giấy, TP. Hà Nội.
(84-24)3974 2886
banbientap@div.gov.vn
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ