Logo
Bảo hiểm tiền gửi Việt Nam
Deposit Insurance of Vietnam
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ
icon home Trang Chủ icon arrow Người gửi tiền nên biết

Lãi suất sẽ cạnh tranh hơn

Thứ 4 , 15/02/2017
Theo Thông tư 39 quy định, các NH tuy không còn cho vay hộ kinh doanh nhưng cá nhân có kinh doanh theo hình thức hộ kinh doanh hoặc là tự doanh vẫn được các NH cho vay vốn.

Ông Nguyễn Minh Tâm, Phó Tổng giám đốc Sacombank trả lời phóng viên Thời báo Ngân hàng về lãi suất cho vay trong quy định cho vay mới của Thông tư 39.

Thị trường đang có những cách hiểu khác nhau trong quy định cho vay hộ kinh doanh theo Thông tư 39 mà NHNN mới ban hành. Ông nhìn nhận như thế nào?

Những ngày gần đây, tôi nhận thấy nhiều khách hàng của chúng tôi đang có những băn khoăn liên quan đến Thông tư 39 và gây ra những hiểu nhầm không đáng có. Nhất là cách tiếp cận Thông tư 39, một số người hiểu rằng, với thông tư này, các NH sắp tới đây sẽ không đáp ứng vốn cho hộ kinh doanh. Tuy nhiên, đây là sự nhầm lẫn vì theo thông tư quy định, các NH tuy không còn cho vay hộ kinh doanh nhưng cá nhân có kinh doanh theo hình thức hộ kinh doanh hoặc là tự doanh vẫn được các NH cho vay vốn.

Hay nói một cách cụ thể hơn, Sacombank cho một người có sạp ở ngoài chợ vay vốn. Về lý thuyết, người chủ sạp này được gọi với cái tên là hộ kinh doanh cá thể. Tuy nhiên, khi duyệt hồ sơ cho vay, Sacombank cho người chủ sạp đó vay theo hình thức là cá nhân đi vay chứ không phải là hộ kinh doanh đi vay. Còn cụm từ “hộ kinh doanh” chỉ là yếu tố để NH phân loại và kiểm tra xem việc cá nhân đó kinh doanh như thế nào, tiến trình thu hồi nợ ra sao mà thôi.

Như vậy, việc quy định cho vay mới theo Thông tư 39 có tác động ra sao đến hoạt động cho vay của các NHTM?

NHNN muốn làm rõ tính hợp lý cho các pháp nhân và cá nhân trong hoạt động cho vay tại các NHTM. Thực tế, các hộ kinh doanh không phải là một pháp nhân và cũng không được tính là một doanh nghiệp tự doanh mà họ chỉ được vay theo hình thức cá nhân. Theo đó, nếu cứ gượng ép đưa hộ kinh doanh trở thành DN tư nhân hay DNNVV rồi nói rằng NHTM sẽ không cho vay các khách hàng này là một sự hiểu nhầm không đáng có.

Về thuật ngữ thỏa thuận lãi suất trong quy định cho vay mới có thể gây tâm lý lãi suất cho vay tăng khi thực hiện quy định đi vào thực thi, ông nghĩ sao?

Cụm từ thỏa thuận lãi suất mà NHNN sử dụng với mục đích trả lại đúng cái tên “thuận mua-vừa bán” cho một nền kinh tế cạnh tranh. Đành rằng, NHTM nào cho vay cũng phải có quy định nhưng trước đây, việc áp trần lãi suất khiến các NHTM vướng phải một số quy định, nên việc cho vay cứ bị ách tắc ở nhiều chỗ như: cho vay qua thẻ, cho vay tín chấp, thấu chi...

Nếu vẫn sử dụng hình thức áp trần lãi suất hay cho vay có lãi suất quy định thì NHTM sẽ rơi vào trường hợp không cho vay được đối với những người có nhu cầu vốn. Vì lúc đó, người vay sẽ so sánh rằng tại sao lãi suất cho vay công bố chỉ dưới 10%/năm trong khi vay qua thẻ lên tới 20-30%/năm… và cho rằng NHTM cho vay cao quá.

Trong khi đó, người vay chưa có thông tin về việc cho vay qua phát hành thẻ là vay tín chấp rủi ro rất cao, các NHTM phải tính toán mức lãi suất hợp lý cho từng khách hàng vay để hạn chế nợ xấu. Hay người kinh doanh nhỏ khi đi vay món nhỏ sẽ chịu lãi suất cao hơn so với người kinh doanh lớn vay món lớn. Bởi chi phí vận hành một món vay NHTM phải chi ra dù nhỏ hay lớn đều như nhau…

Nay NHNN quy định rõ một số lĩnh vực các NHTM có thể áp dụng lãi suất thỏa thuận để gỡ khó cho cả bên cho vay lẫn người đi vay. Còn việc lãi suất cho vay dù có thỏa thuận cũng không thể nào cao được vì các NHTM đang phải cạnh tranh rất gay gắt trong nền kinh tế thị trường. Đồng thời, trong Thông tư 39, NHNN quy định rõ nội dung thỏa thuận về lãi suất cho vay bao gồm mức lãi suất cho vay và phương pháp tính lãi đối với khoản vay.

Nói như vậy, năm 2017 rõ ràng thị trường có thể kỳ vọng lãi suất cho vay sẽ ổn định và không tăng để hỗ trợ người vay?

Tôi không khẳng định lãi suất cho vay sẽ tăng sau khi các NHTM chính thức áp dụng Thông tư 39 vào tháng 3 tới đây chỉ vì cụm từ “lãi suất thỏa thuận”. Còn đối với xu hướng lãi suất cho cả năm 2017 sẽ phụ thuộc vào nhiều yếu tố. Theo quan điểm cá nhân, tôi đánh giá năm 2017 nếu việc kinh doanh khởi sắc, thị trường ấm lên thì tăng trưởng tín dụng cá nhân cũng sẽ tăng cao. Trong đó, lãi suất cho vay sẽ khá ổn định, nhưng tuyệt nhiên không bao giờ trở về thời kỳ của năm 2008-2009…

Xin cảm ơn ông!
Các tin khác

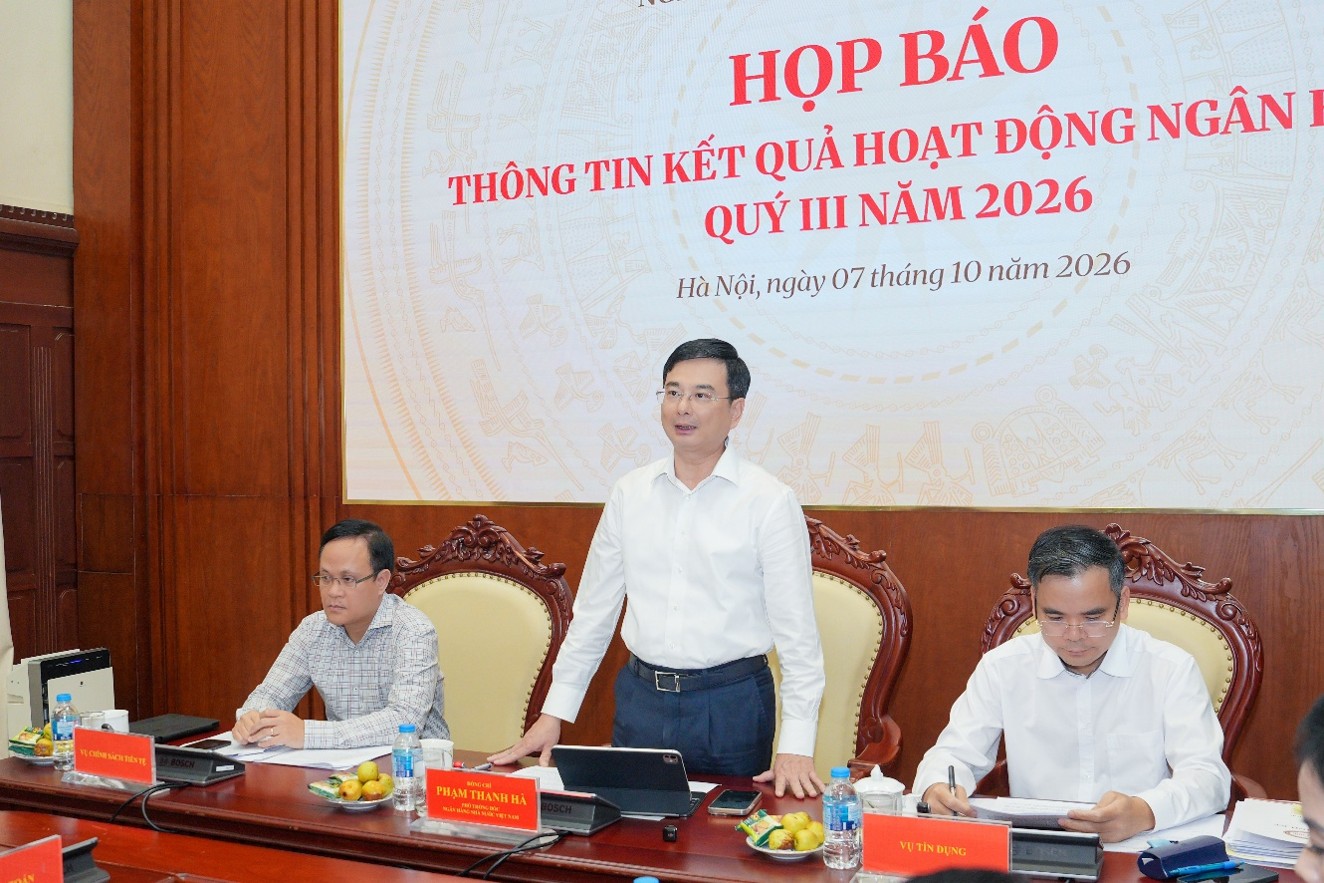
Ngân hàng Nhà nước họp báo về kết quả điều hành chính sách tiền tệ và hoạt động ngân hàng 9 tháng: Thúc đẩy ngân hàng số, bảo đảm quyền lợi hợp pháp của người gửi tiền

Thúc đẩy ngân hàng số, bảo đảm an ninh, an toàn trong hoạt động thanh toán và cơ cấu lại...

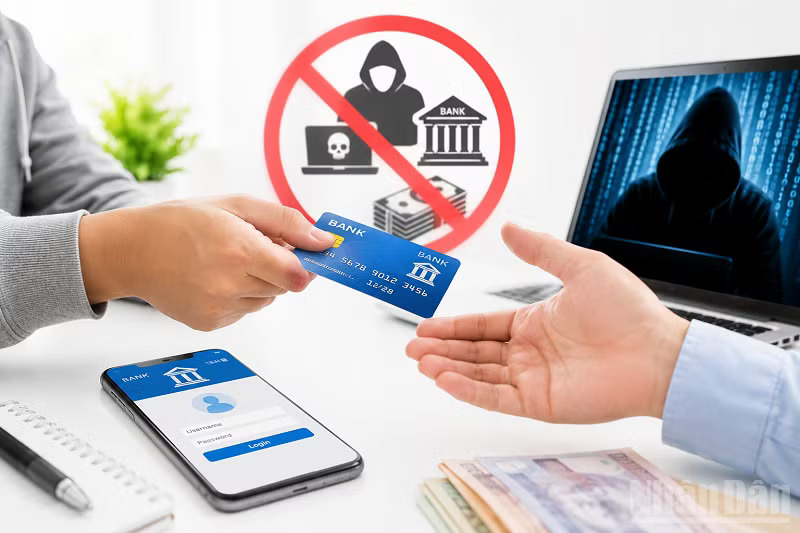
Mua bán, cho thuê, cho mượn tài khoản thanh toán: Cảnh báo rủi ro và chế tài xử lý

Thời gian gần đây, các cơ quan chức năng liên tục phát hiện nhiều vụ mua bán, cho thuê...

Ngân hàng Nhà nước ban hành Chương trình hành động về bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng

Ngày 24/9/2026, Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) ký ban hành Quyết định số 2103/QĐ-NHNN kèm theo Chương trình hành động triển khai công tác bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng. Quyết định có hiệu lực kể từ ngày ký.

Tiền gửi dân cư tại các tổ chức tín dụng đạt 11,22 triệu tỷ đồng

Theo thống kê mới nhất của Ngân hàng Nhà nước (NHNN), đến cuối tháng 7/2026, tiền gửi của dân cư tại các tổ chức tín dụng (TCTD) đạt 11,22 triệu tỷ đồng, tăng 8,56% so với cuối năm 2025.

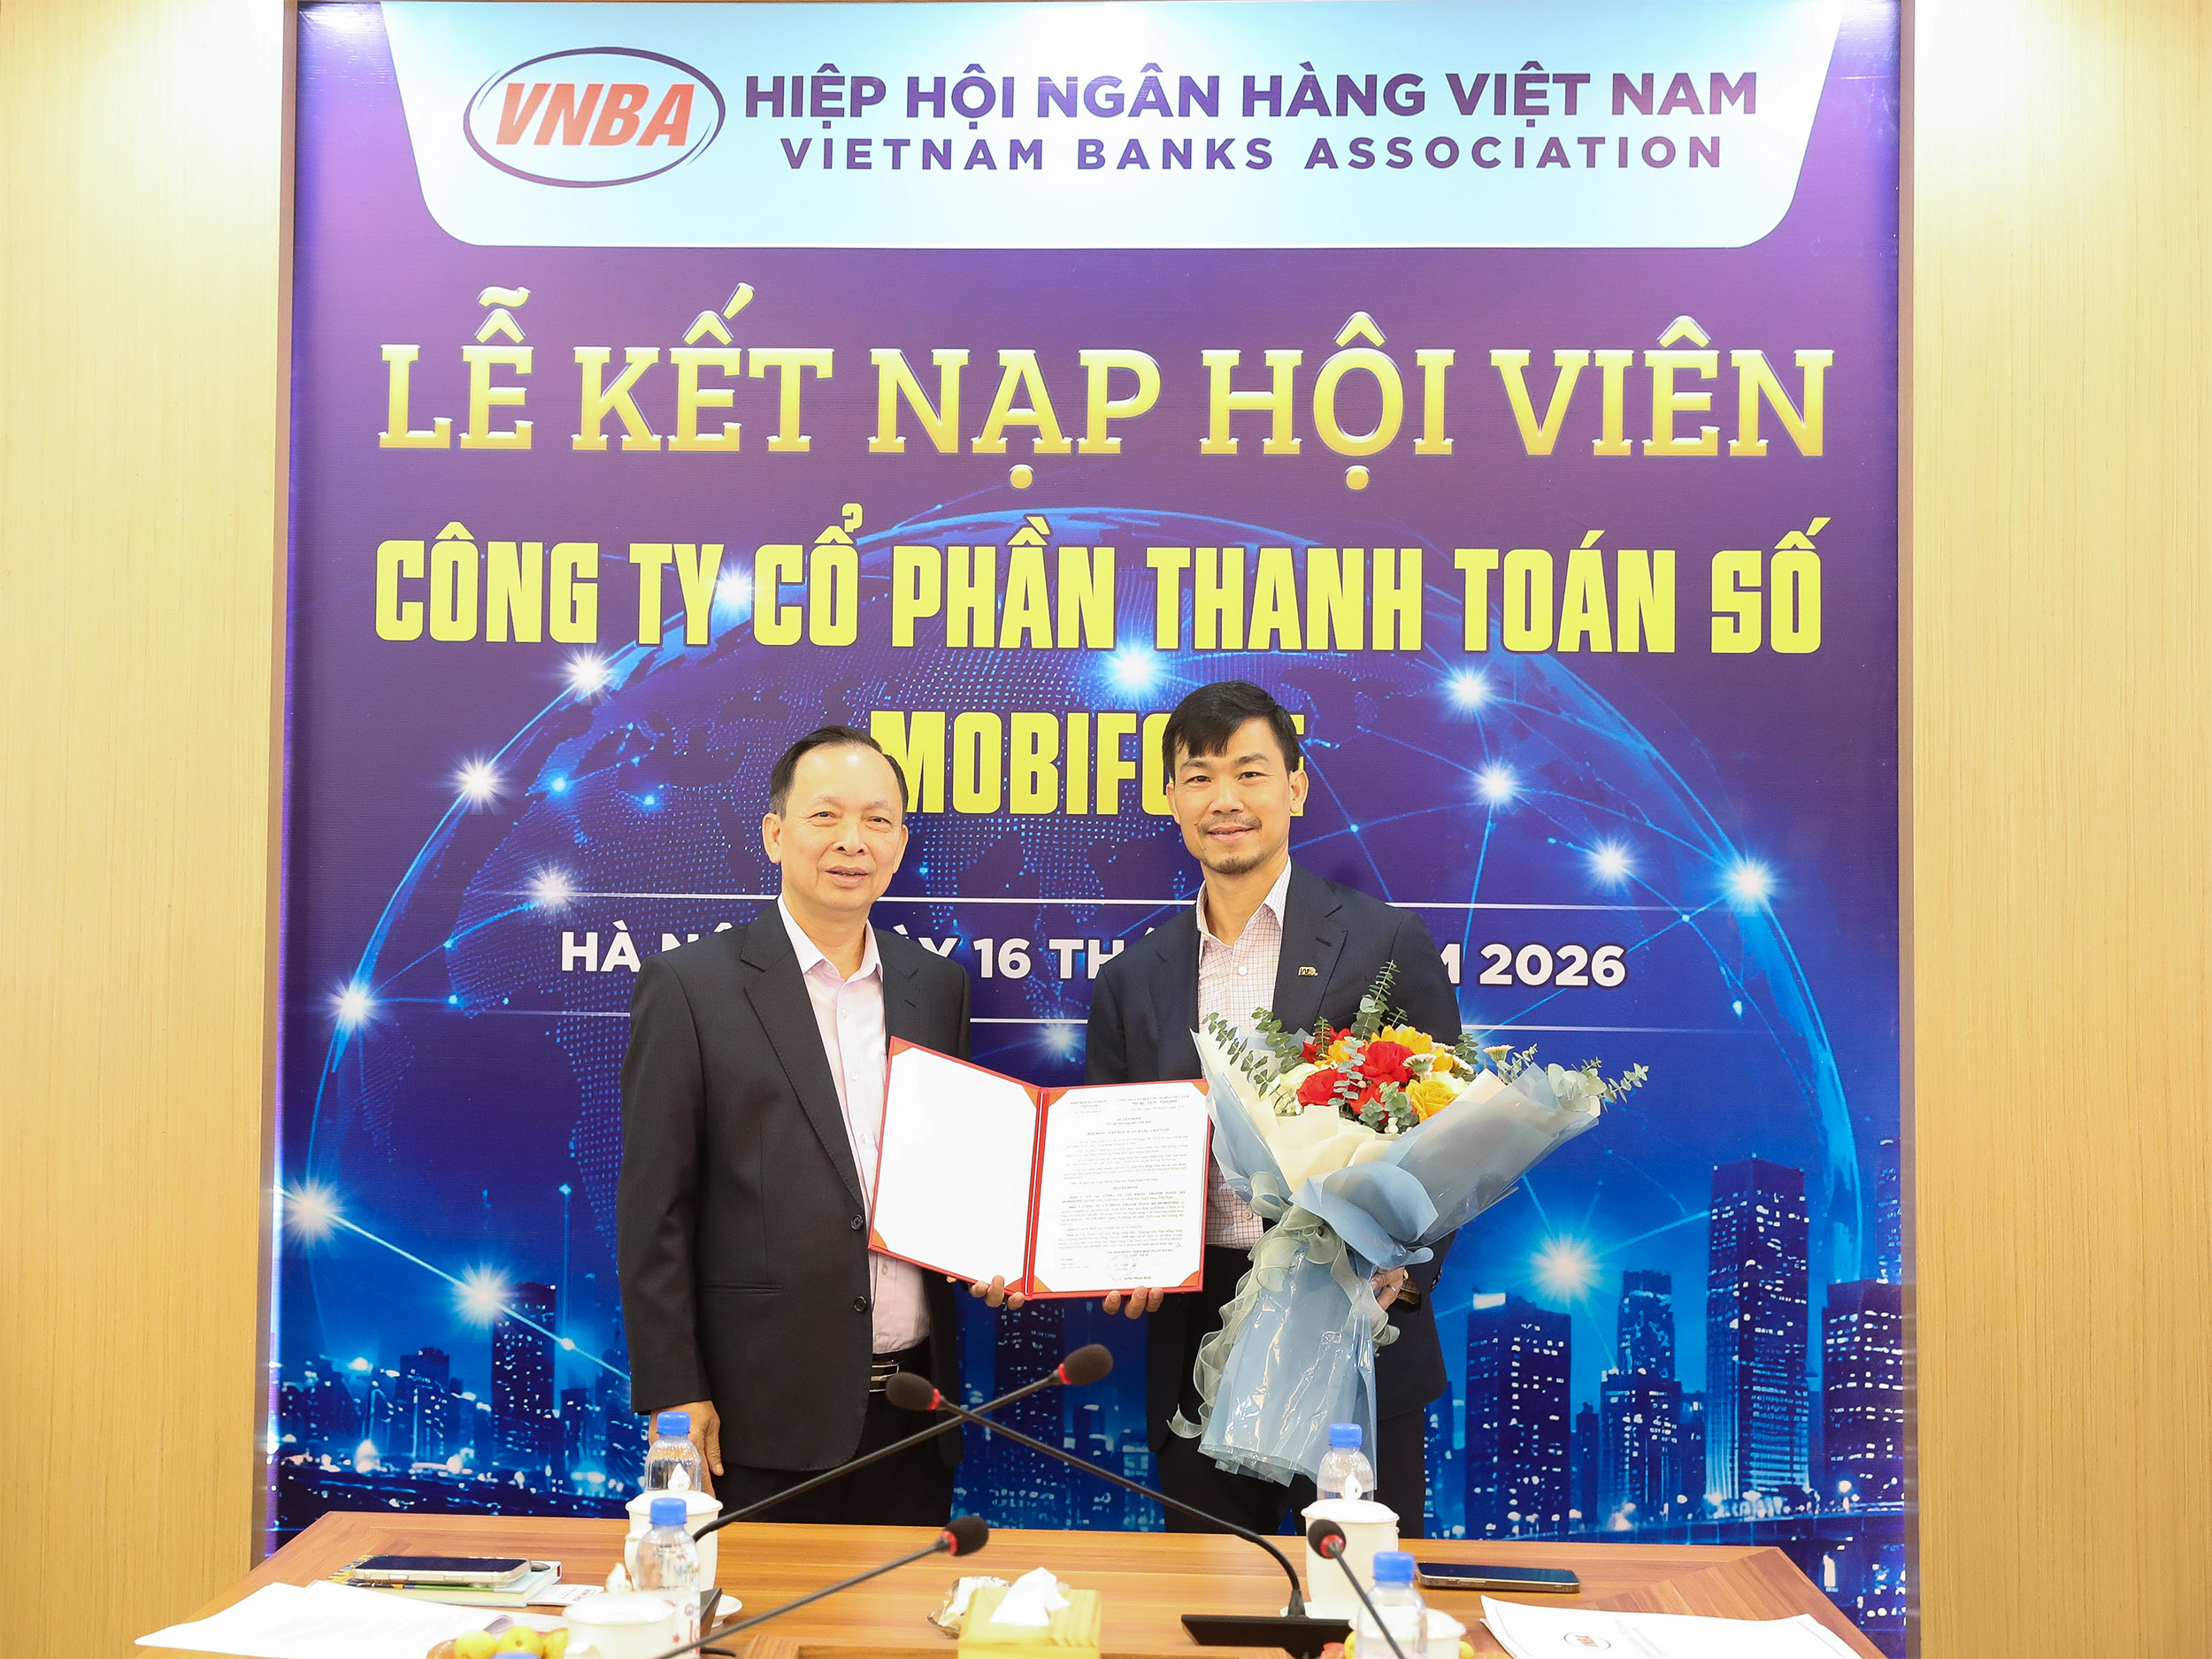
Công ty Cổ phần Thanh toán số MobiFone gia nhập  Hiệp hội Ngân hàng Việt Nam
Công ty Cổ phần Thanh toán số MobiFone gia nhập Hiệp hội Ngân hàng Việt Nam

Ngày 16/9/2026, Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức Lễ kết nạp Công ty Cổ phần Thanh toán số MobiFone (MDP) làm hội viên chính thức.

TIN ĐỌC NHIỀU
  • Thông tin chi trả tiền bảo hiểm cho người gửi tiền tại Quỹ tín dụng nhân dân Yên Hòa, xã Yên Mô, tỉnh Ninh Bình
  • Thông báo về việc trả tiền bảo hiểm cho người được bảo hiểm tiền gửi tại QTDND Yên Hòa, xã Yên Mô, tỉnh Ninh Bình
  • Chính sách bảo hiểm tiền gửi đến với hội viên phụ nữ phường Đại Mỗ, thành phố Hà Nội
  • Nâng cao kỹ năng phân tích, lập báo cáo giám sát tổ chức tham gia bảo hiểm tiền gửi
  • Chi nhánh Bảo hiểm tiền gửi Việt Nam khu vực Đông Bắc Bộ tuyên truyền Luật Bảo hiểm tiền gửi năm 2025 tới quỹ tín dụng nhân dân
  • Hội thao Khối thi đua số 5 năm 2026: Sôi nổi tranh tài, thắt chặt tinh thần đoàn kết
  • Đảng bộ Bảo hiểm tiền gửi Việt Nam tham dự Hội nghị toàn quốc nghiên cứu, học tập, quán triệt và triển khai thực hiện Nghị quyết Trung ương 4 khóa XIV
  • Vai trò của bảo hiểm tiền gửi đối với niềm tin công chúng trong thời đại số
  • Bảo hiểm tiền gửi Việt Nam tăng cường hợp tác, chia sẻ kinh nghiệm nghiệp vụ với Cơ quan Bảo vệ tiền gửi Lào
  • Ngân hàng Nhà nước yêu cầu tổ chức tín dụng giảm lãi suất, kiểm soát rủi ro và bảo đảm an toàn hoạt động ngân hàng
Quản lý ấn phẩm
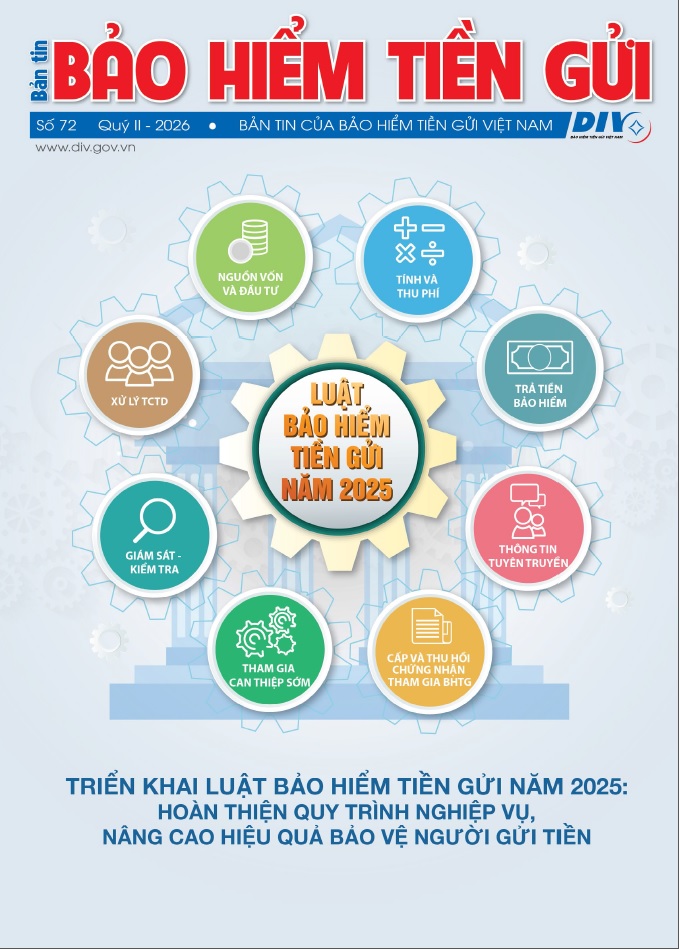
Bản tin Bảo hiểm tiền gửi số 72 Quý II năm 2026
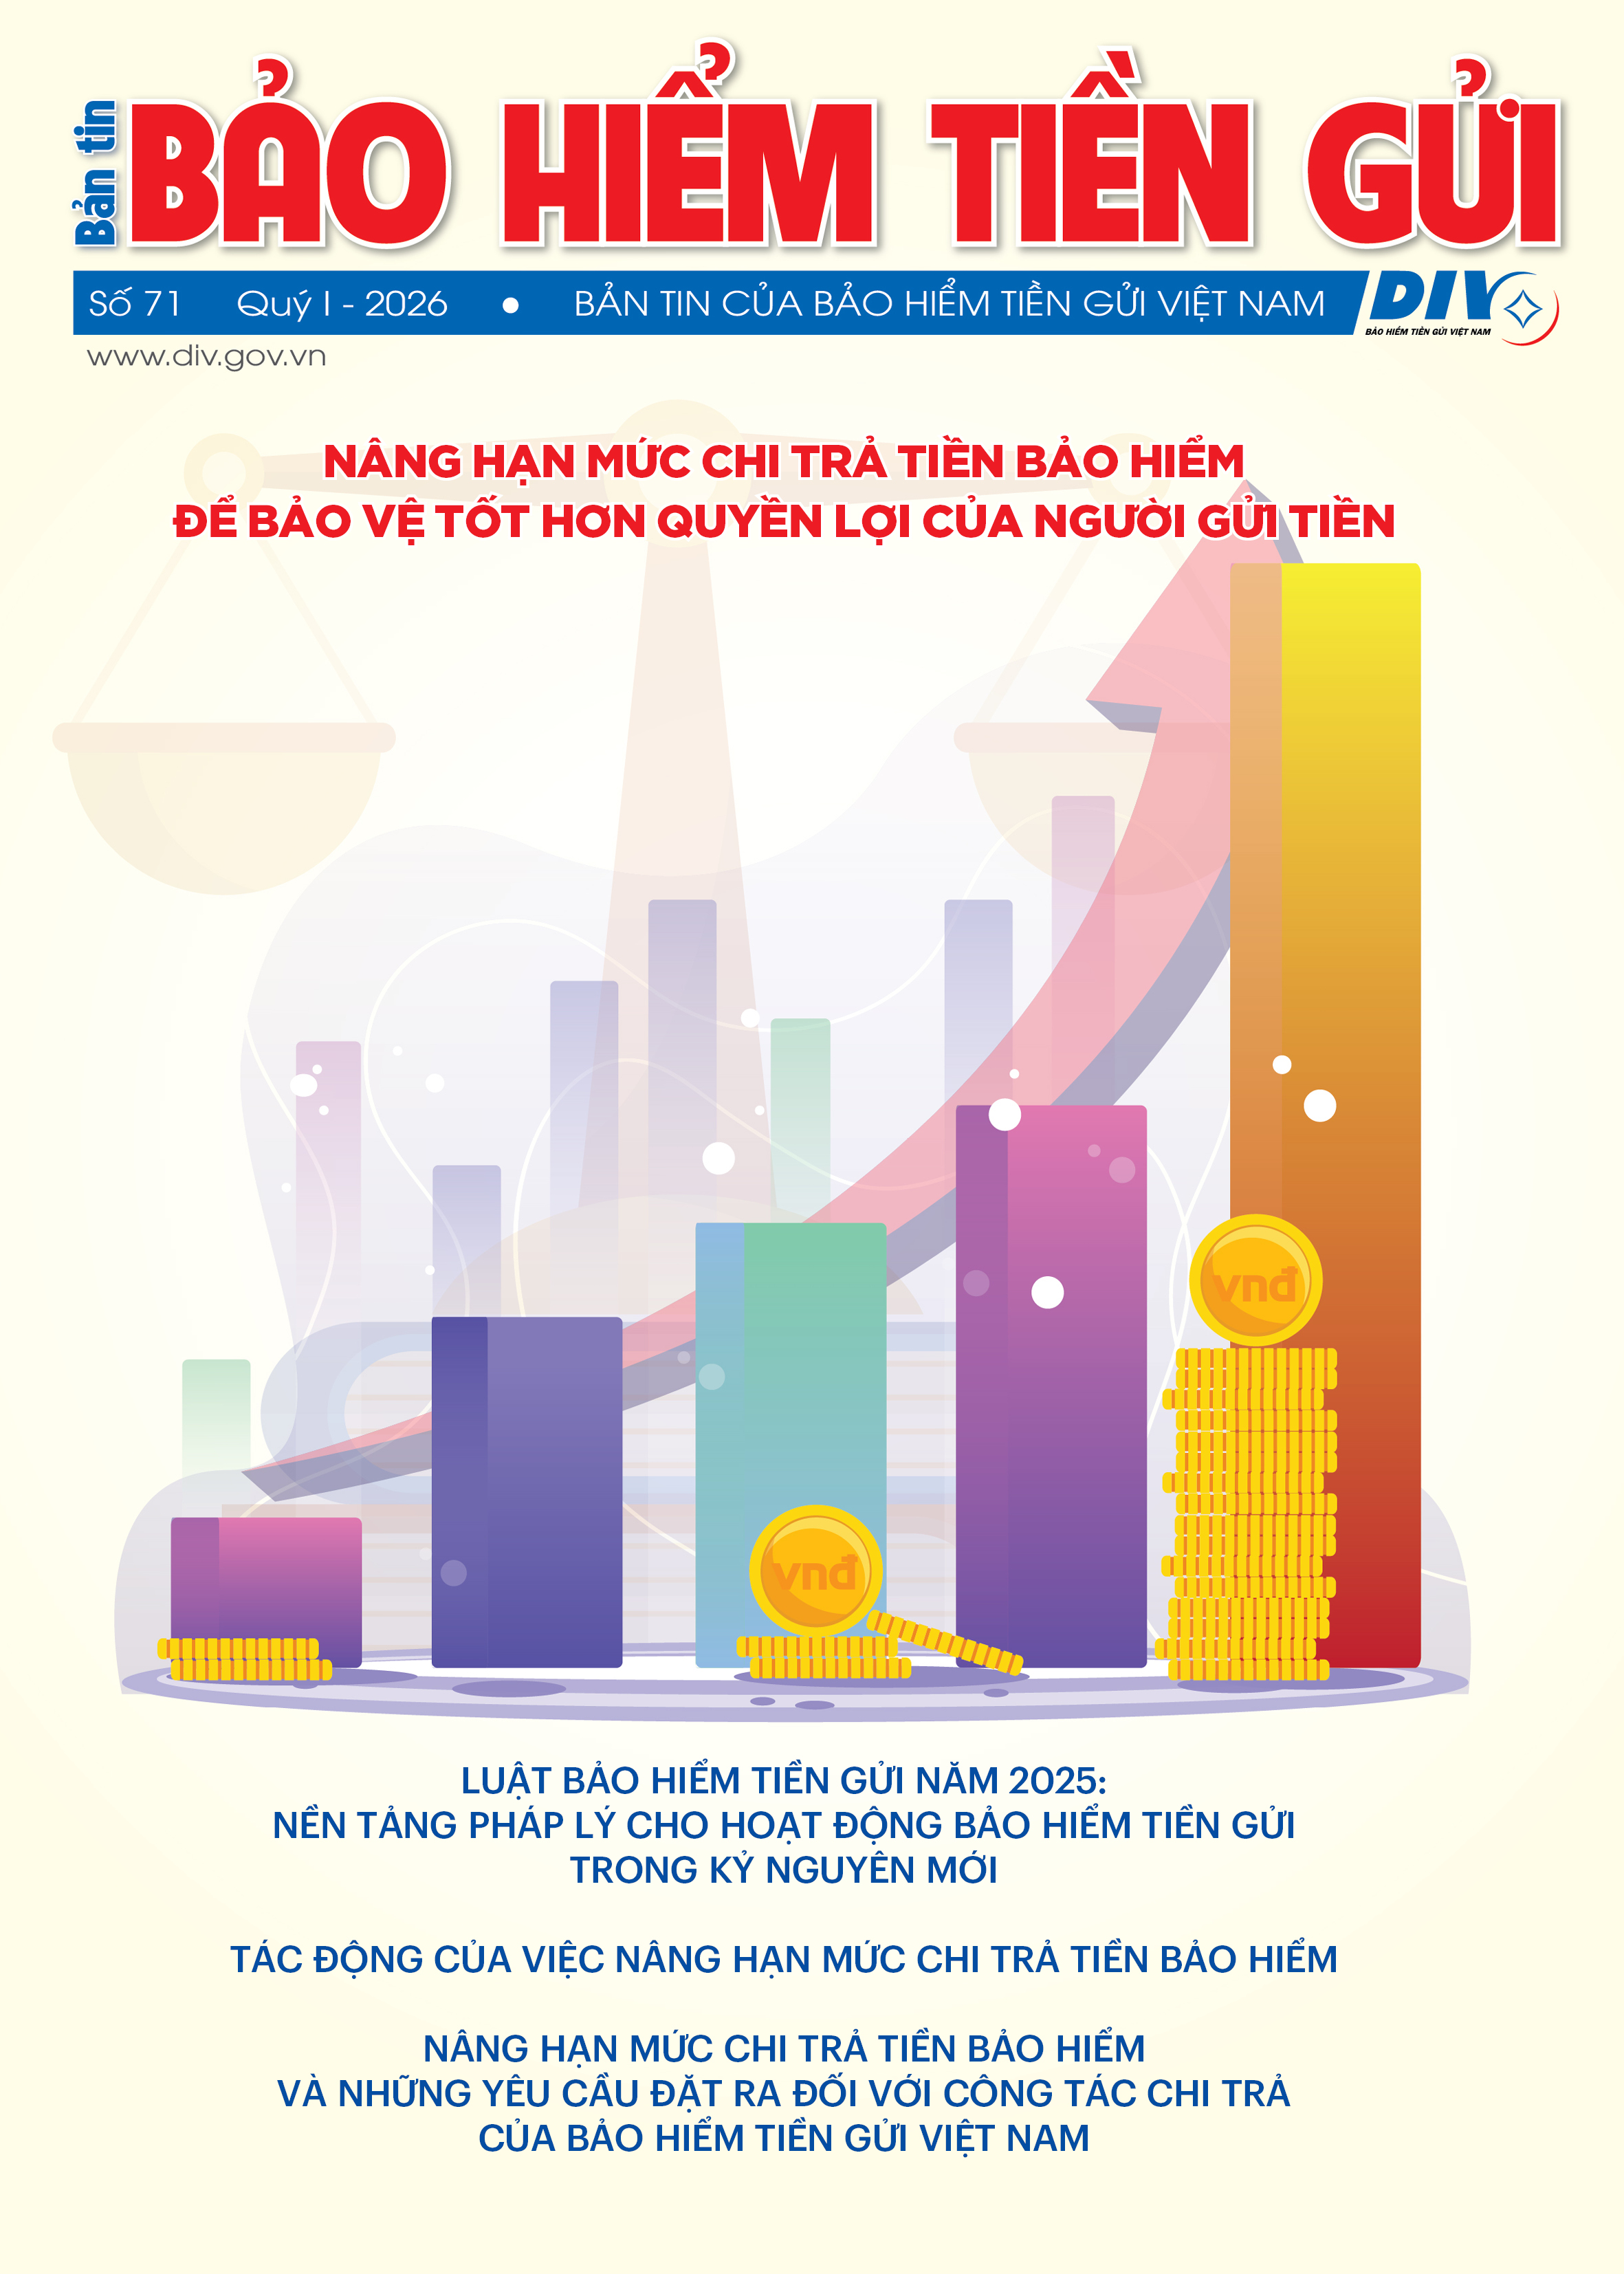
Bản tin Bảo hiểm tiền gửi số 71 Quý I năm 2026
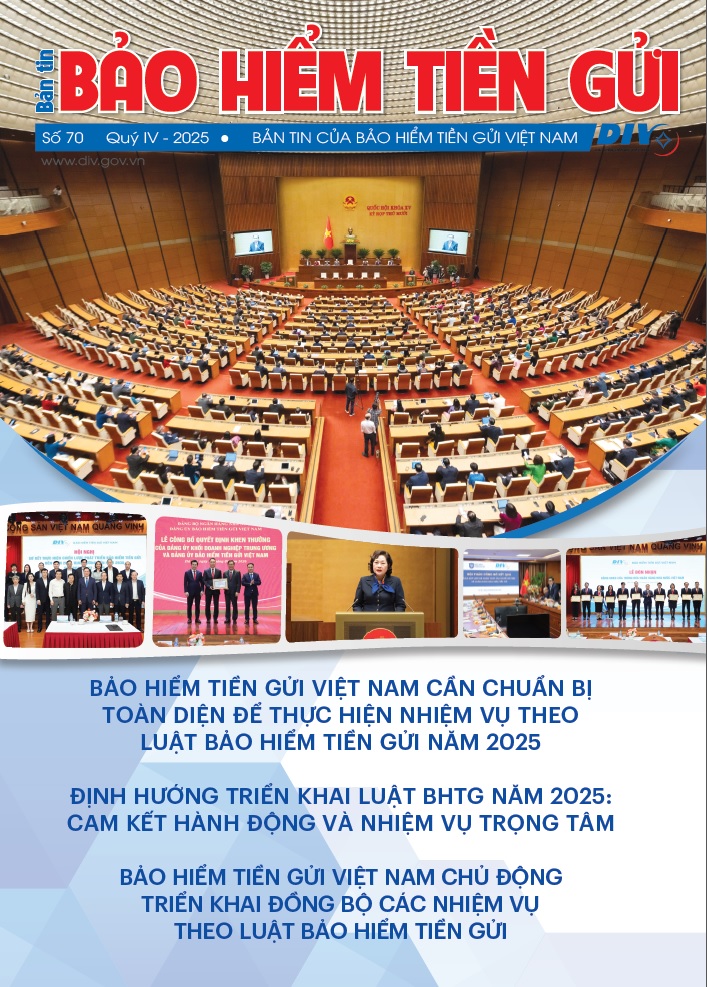
	Bản tin Bảo hiểm tiền gửi số 70 Quý IV năm 2025
Bản tin Bảo hiểm tiền gửi số 69 Quý III năm 2025
Annual Report 2024
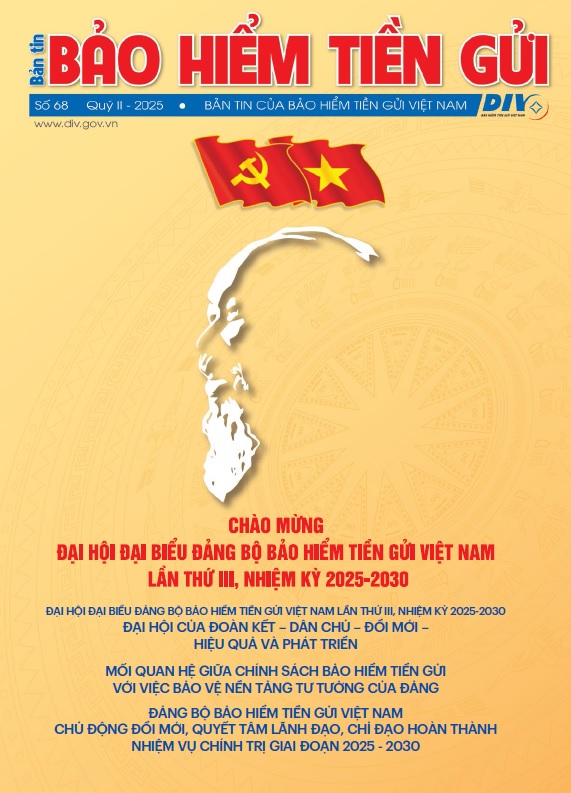
Bản tin Bảo hiểm tiền gửi số 68 Quý II năm 2025
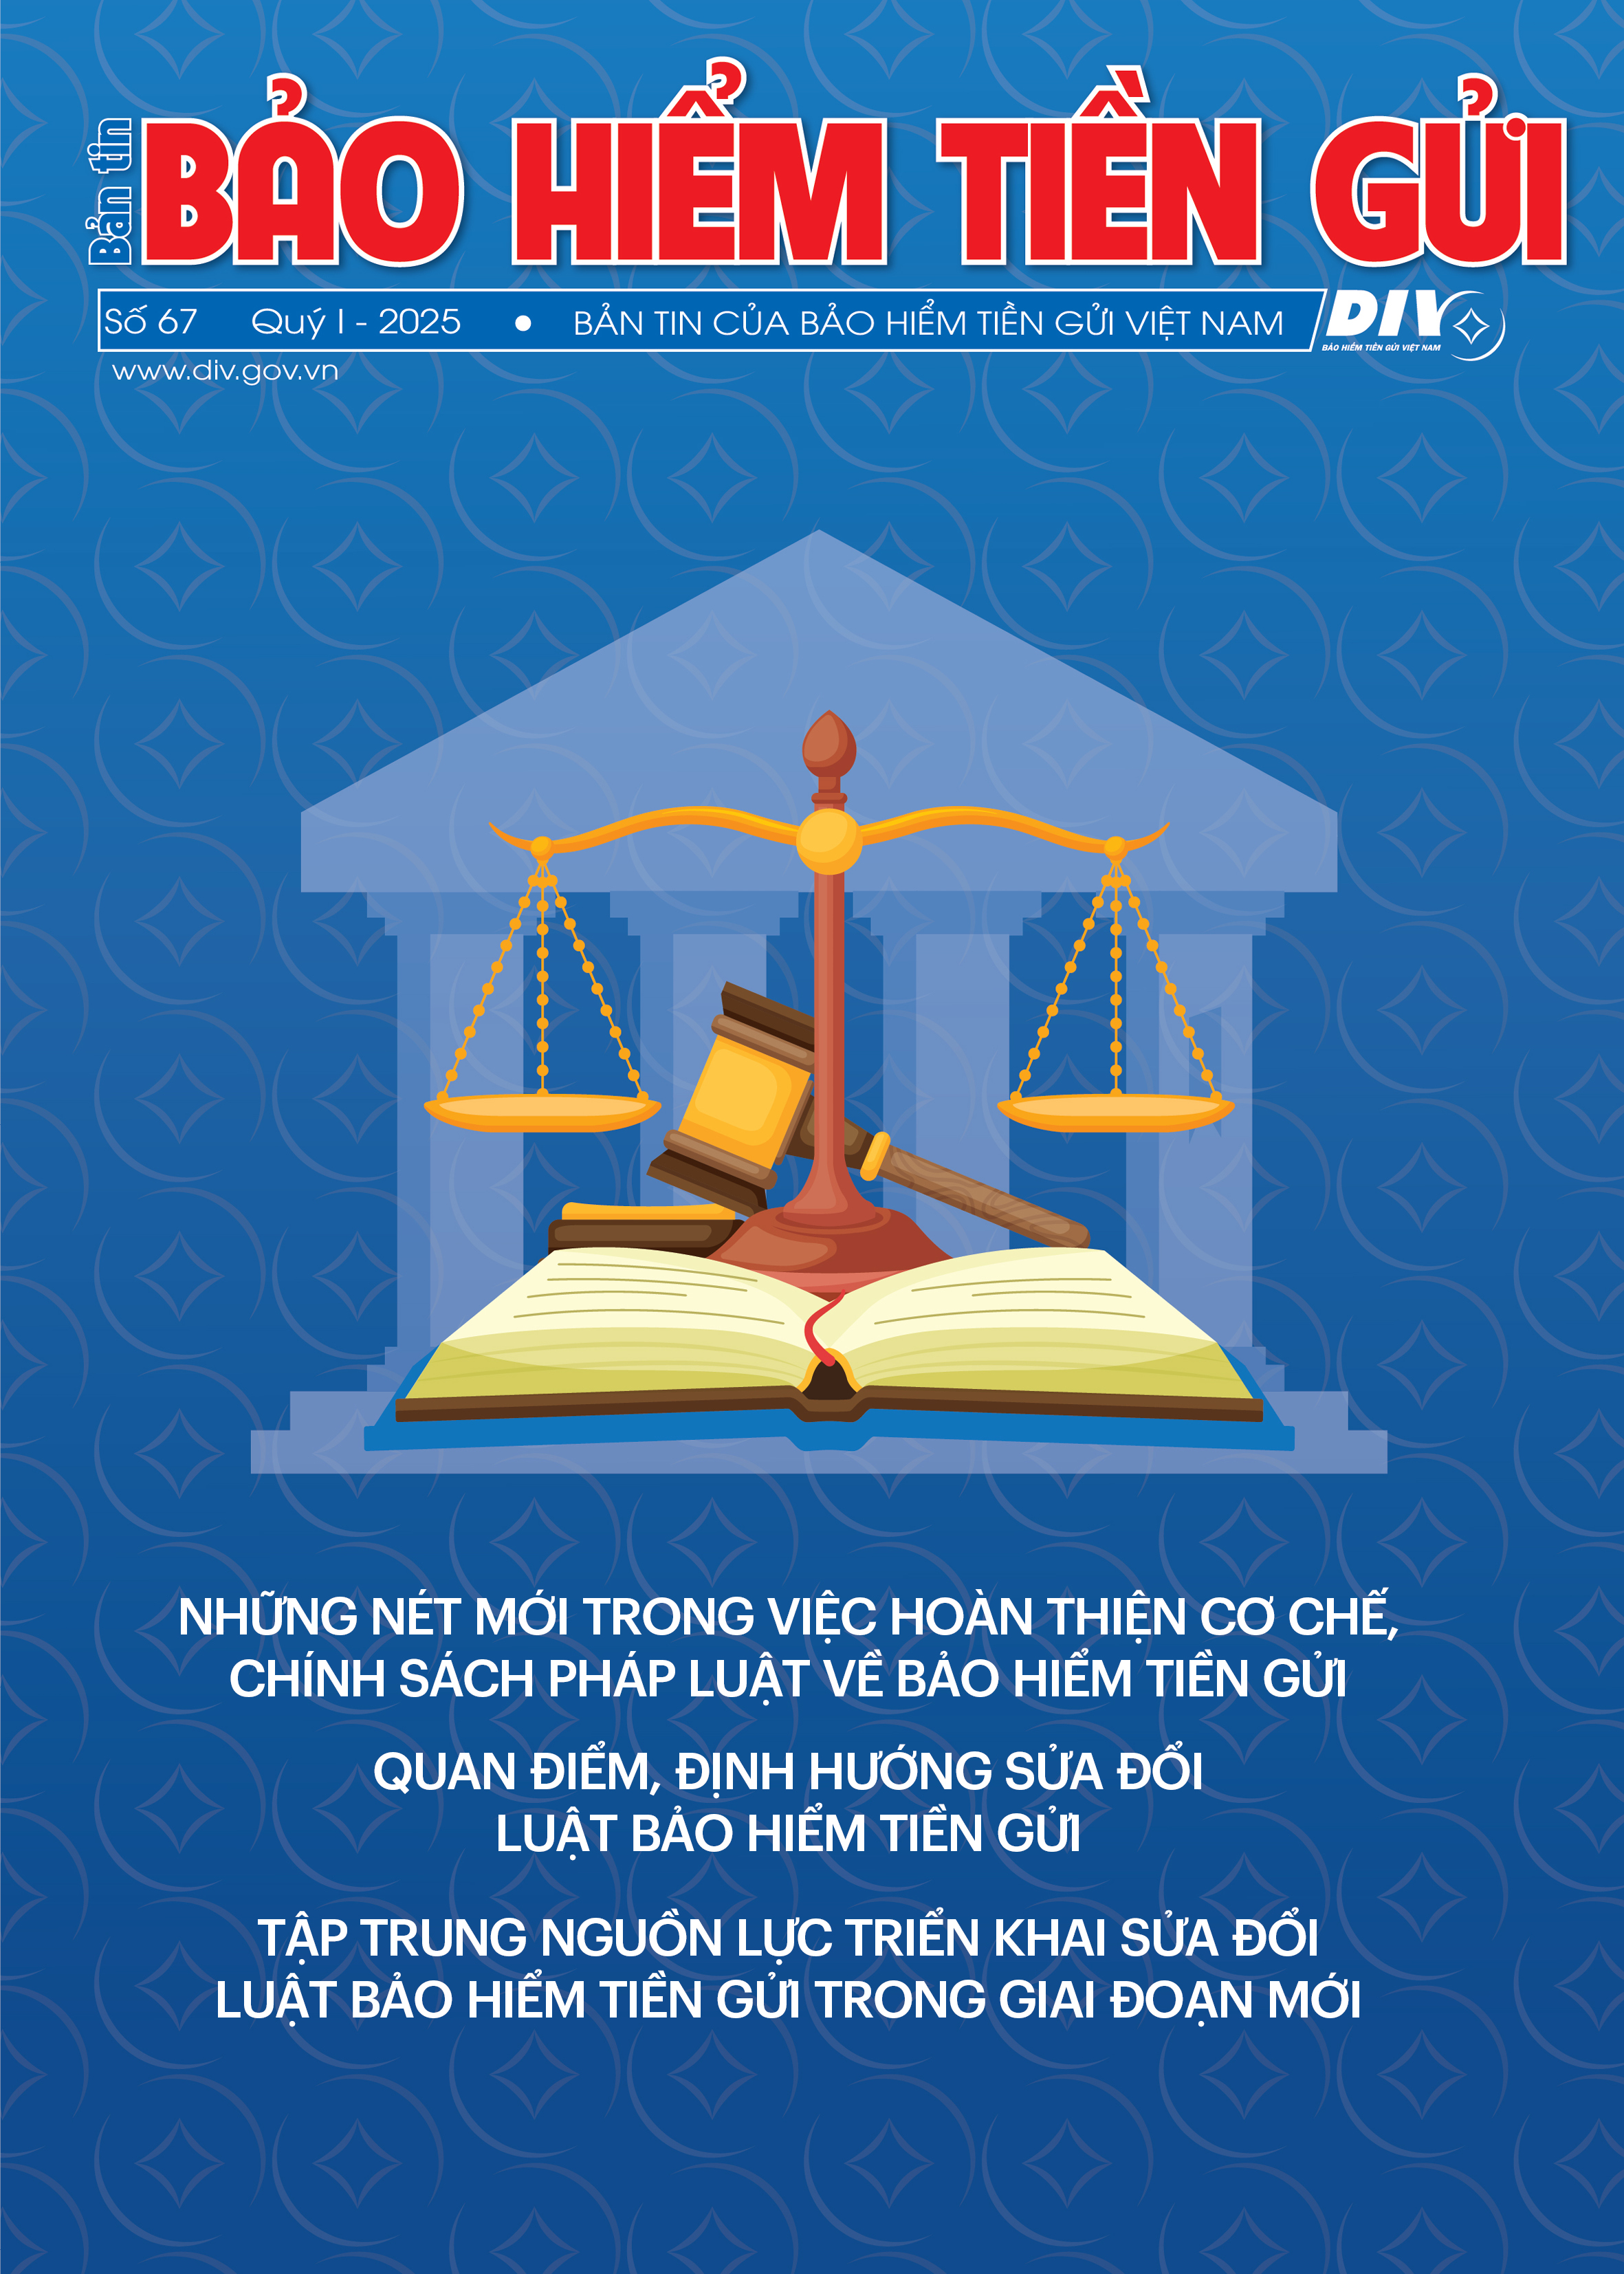
Bản tin Bảo hiểm tiền gửi số 67 Quý I năm 2025
	Bản tin Bảo hiểm tiền gửi số 66 Quý IV năm 2024
Bản tin Bảo hiểm tiền gửi số 65 Quý III năm 2024
Annual Report 2023
Bản tin Bảo hiểm tiền gửi số 64 Quý II năm 2024
	Bản tin Bảo hiểm tiền gửi số 63 Quý I năm 2024
Bản tin Bảo hiểm tiền gửi số 62 Quý IV năm 2023
Annual Report 2022
Bản tin Bảo hiểm tiền gửi  số 61 Quý III năm 2023
 Bản tin Bảo hiểm tiền gửi  số 60 Quý II năm 2023
Bản tin Bảo hiểm tiền gửi  số 59 Quý I năm 2023
Bản tin bảo hiểm tiền gửi số 58 - Quý IV năm 2022
Bản tin bảo hiểm tiền gửi số 57 - Quý III năm 2022
Bản tin bảo hiểm tiền gửi số 56 - Quý II năm 2022

Chịu trách nhiệm nội dung website: ThS. Đặng Duy Cường

©Bản quyền 2026 được bảo lưu bởi Bảo hiểm tiền gửi Việt Nam

Lô D20, đường Tôn Thất Thuyết, phường Cầu Giấy, TP. Hà Nội.
(84-24)3974 2886
banbientap@div.gov.vn
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ