 Trang Chủ


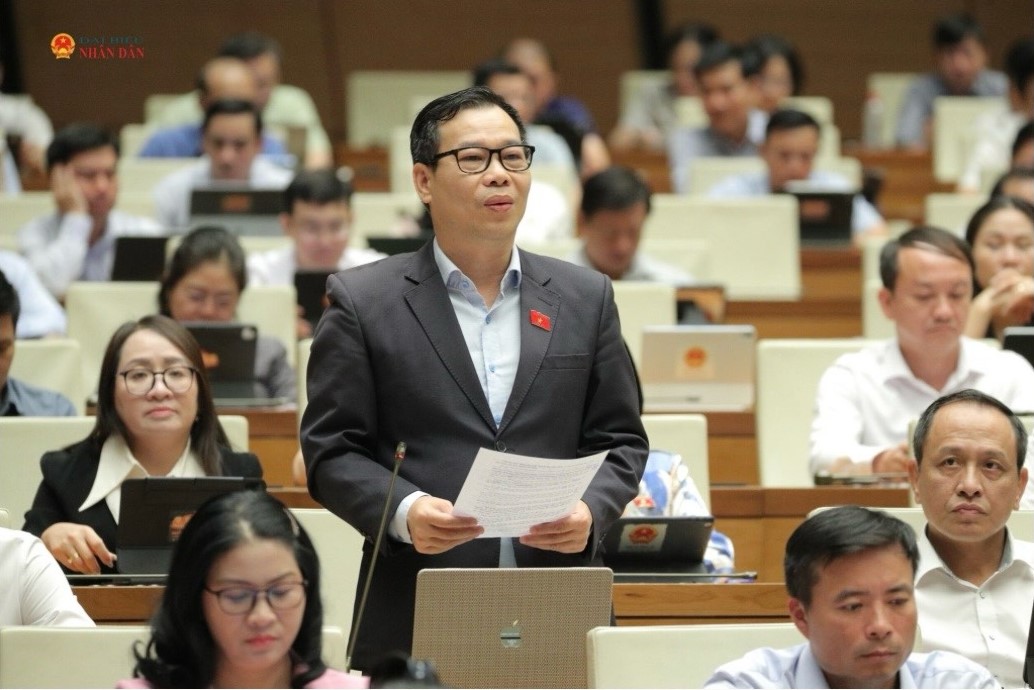
TS. Đỗ Đức Hồng Hà - Phó Chủ nhiệm thường trực Ủy ban Khoa học, Công nghệ và Môi trường của Quốc hội
27 năm đồng hành cùng người gửi tiền và sự an toàn của hệ thống ngân hàng
BHTGVN được thành lập theo Quyết định số 218/1999/QĐ-TTg ngày 09/11/1999 của Thủ tướng Chính phủ, trên cơ sở Nghị định số 89/1999/NĐ-CP ngày 01/9/1999 của Chính phủ[1]. Ngay từ đầu, chính sách BHTG đã được xác định với hai sứ mệnh mà Luật BHTG năm 2025 tiếp tục khẳng định tại Điều 3: “bảo vệ quyền và lợi ích hợp pháp của người gửi tiền; góp phần duy trì sự ổn định của hệ thống tổ chức tín dụng, bảo đảm sự phát triển an toàn, lành mạnh của hoạt động ngân hàng”[2]. Nhìn lại chặng đường 27 năm, có thể ghi nhận những thành tựu nổi bật sau.
Thứ nhất, khung pháp lý ngày càng hoàn thiện. Từ nghị định của Chính phủ, chính sách BHTG được nâng lên thành Luật BHTG gửi số 06/2012/QH13[3], và nay là Luật BHTG số 111/2025/QH15, có hiệu lực từ ngày 01/5/2026. Đến ngày 13/7/2026, các nghị định, thông tư hướng dẫn chủ yếu đều đã có hiệu lực[4] – minh chứng cho sự quan tâm của Đảng, Nhà nước đối với quyền lợi người gửi tiền.
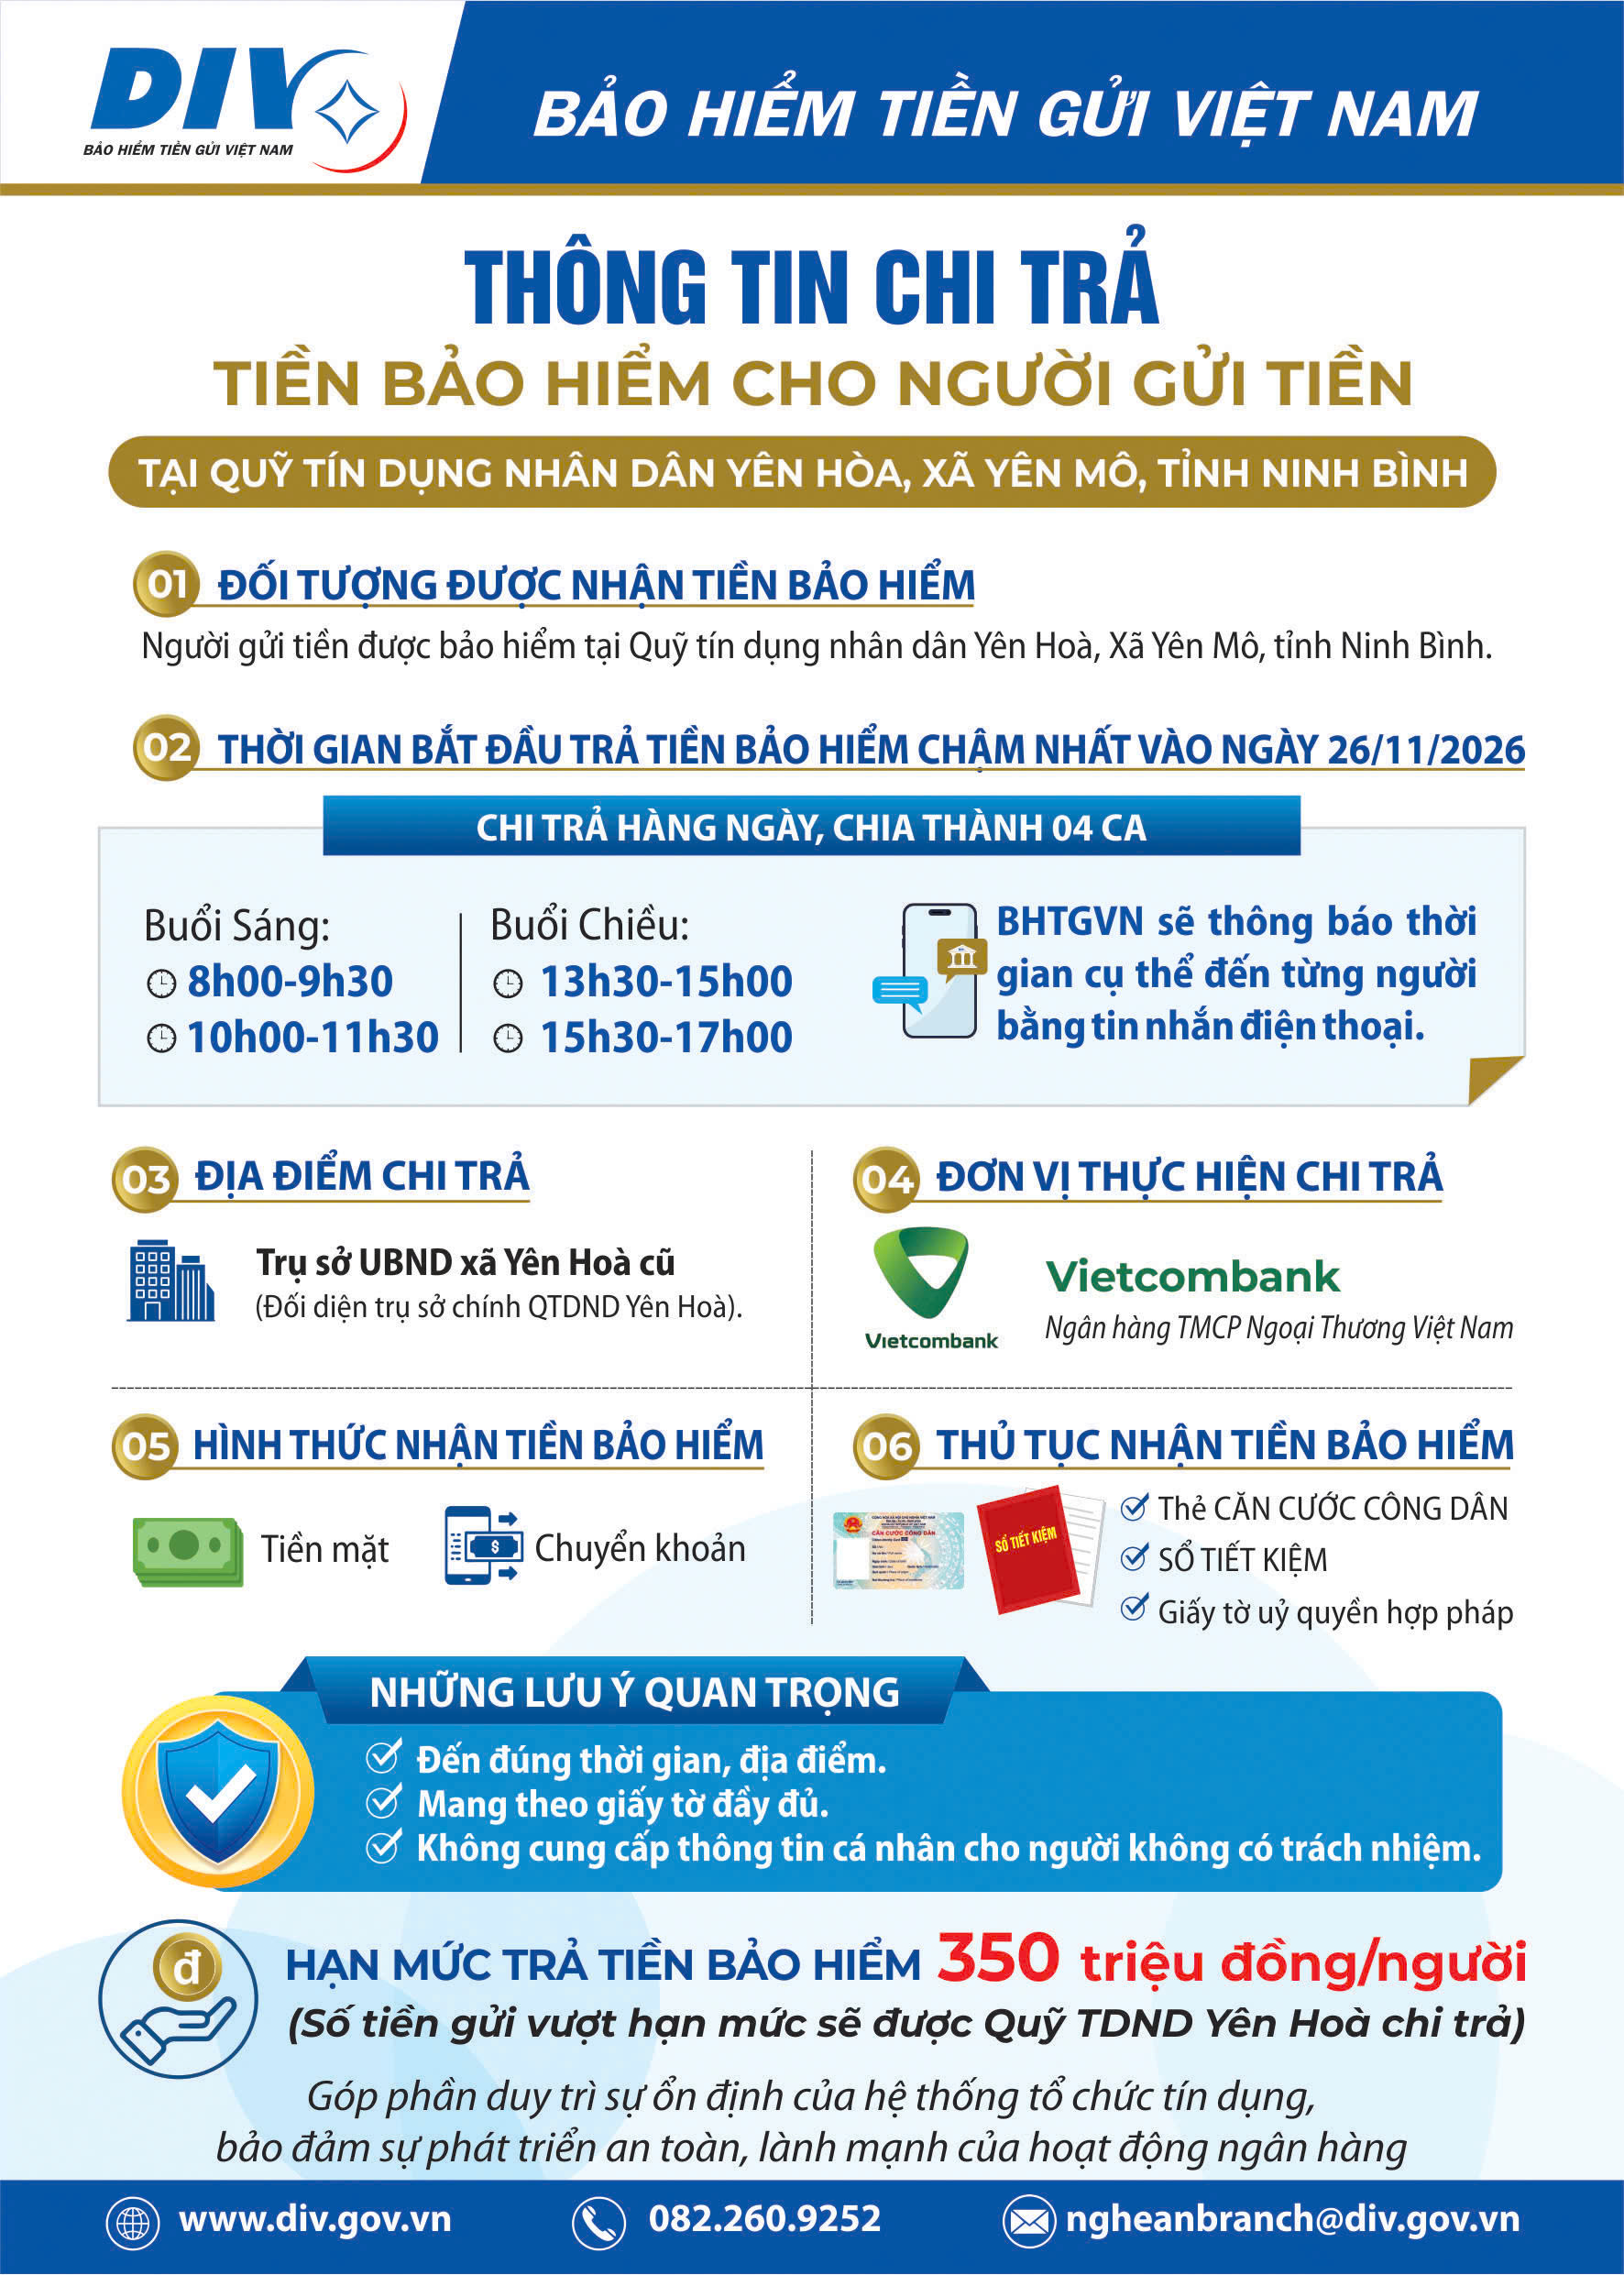
Thứ hai, mức độ bảo vệ người gửi tiền liên tục được nâng cao. Hạn mức chi trả đã qua bốn lần điều chỉnh: 30 triệu đồng (1999), 50 triệu đồng (2005), 75 triệu đồng (2017), 125 triệu đồng (2021)[5] và nay là “350.000.000 đồng (ba trăm năm mươi triệu đồng)” cho tất cả các khoản tiền gửi được bảo hiểm của một người tại một tổ chức tham gia BHTG, áp dụng từ ngày 13/7/2026[6] – gấp gần 12 lần mức ban đầu. Ngay với hạn mức 125 triệu đồng, 92,36% số người gửi tiền đã được bảo vệ toàn bộ, đáp ứng khuyến nghị 90–95% của Hiệp hội BHTG quốc tế (IADI). Trong giai đoạn đầu hoạt động, BHTGVN đã chi trả cho 1.793 người gửi tiền tại 39 quỹ tín dụng nhân dân thuộc 11 tỉnh, thành phố, với tổng số tiền 26,78 tỷ đồng[7] – những con số không lớn nhưng mang ý nghĩa sâu sắc về niềm tin: người gửi tiền không bị bỏ lại phía sau.
Thứ ba, năng lực tài chính ngày càng vững mạnh. Từ nguồn vốn được cấp ban đầu 1.000 tỷ đồng[8], quỹ dự phòng nghiệp vụ đã đạt gần 145 nghìn tỷ đồng tại thời điểm 30/6/2026[9]. Đây là nguồn lực sẵn sàng để chi trả, đồng thời là bệ đỡ giúp xử lý tổ chức tín dụng yếu kém một cách chủ động, không gây xáo trộn.
Thứ tư, góp phần quan trọng vào sự ổn định của hệ thống tổ chức tín dụng. BHTGVN đã cấp lại Chứng nhận tham gia BHTG cho 1.273 tổ chức và giám sát 100% tổ chức tham gia BHTG[10]; kiểm tra tại chỗ theo kế hoạch hằng năm, từ năm 2019 kiểm tra chuyên sâu quỹ tín dụng nhân dân theo chỉ đạo của Ngân hàng Nhà nước; cử 80 cán bộ tham gia Ban kiểm soát đặc biệt tại các quỹ tín dụng nhân dân được kiểm soát đặc biệt; kịp thời cung cấp thông tin để chấn chỉnh, xử lý từng trường hợp. Cùng với đó, BHTGVN là thành viên tích cực của IADI, đăng cai nhiều hội nghị quốc tế tại Việt Nam[11], từng bước đưa hoạt động BHTG tiệm cận chuẩn mực quốc tế.
Những thành tựu ấy càng có ý nghĩa khi đặt trong yêu cầu mà Tổng Bí thư Tô Lâm (nay là Tổng Bí thư, Chủ tịch nước) nêu khi thảo luận dự án Luật sửa đổi, bổ sung một số điều của Luật Các tổ chức tín dụng tại Đoàn đại biểu Quốc hội chiều 17/5/2025: “Cách gì thì cách, phải đảm bảo được quyền lợi người dân.” và “Nhà nước phải ra quy định, thể chế nhưng bảo đảm quyền lợi cho dân.”[12]. BHTG chính là một trong những thiết chế cụ thể hóa sinh động tinh thần đó.
Luật BHTG năm 2025 – bước tiến mới để bảo vệ tốt hơn người gửi tiền và nâng tầm vai trò của BHTGVN
Phát biểu tại phiên khai mạc Kỳ họp thứ 8, Quốc hội khóa XV (ngày 21/10/2024), Tổng Bí thư, Chủ tịch nước Tô Lâm chỉ rõ: “Trong 3 điểm nghẽn lớn nhất hiện nay là thể chế, hạ tầng và nhân lực, thì thể chế là ‘điểm nghẽn’ của ‘điểm nghẽn’.”[13]. Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị xác định “thể chế là điều kiện tiên quyết, cần hoàn thiện và đi trước một bước”[14]. Luật BHTG năm 2025, gồm 8 chương, 41 điều, được Quốc hội khóa XV thông qua ngày 10/12/2025[15], là kết quả cụ thể của tinh thần tháo gỡ điểm nghẽn thể chế trong lĩnh vực này, với nhiều điểm mới quan trọng[16].
Những điểm mới để bảo vệ tốt hơn người gửi tiền
Người gửi tiền được nhận tiền nhanh hơn. Thời hạn trả tiền bảo hiểm được rút ngắn từ 60 ngày theo Điều 23 Luật năm 2012[17] xuống “tối đa 45 ngày kể từ thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm” theo khoản 4 Điều 24 Luật BHTG năm 2025.
Người gửi tiền được chi trả sớm hơn. Nếu Luật năm 2012 gắn nghĩa vụ trả tiền với thời điểm sau kiểm soát đặc biệt mà tổ chức tín dụng vẫn lâm vào tình trạng phá sản (Điều 22 Luật năm 2012), thì Luật BHTG năm 2025 bổ sung hai thời điểm mới: khi Ngân hàng Nhà nước đình chỉ hoạt động nhận tiền gửi của tổ chức tín dụng được kiểm soát đặc biệt có lỗ lũy kế lớn hơn 100% vốn điều lệ và các quỹ dự trữ (khoản 2 Điều 21); và khi Chính phủ quyết định yêu cầu trả tiền bảo hiểm để bảo đảm an toàn hệ thống, trật tự, an toàn xã hội (khoản 3 Điều 21, Điều 36). Người gửi tiền vì thế không phải chờ đợi kéo dài.
Hạn mức linh hoạt, có thể bảo vệ toàn bộ tiền gửi trong trường hợp đặc biệt. Thẩm quyền quy định hạn mức chuyển từ Thủ tướng Chính phủ (Điều 24 Luật năm 2012) sang Thống đốc Ngân hàng Nhà nước (khoản 1 Điều 22), giúp điều chỉnh kịp thời theo diễn biến thực tế. Đặc biệt, khi phát sinh nghĩa vụ trả tiền bảo hiểm theo khoản 2 hoặc khoản 3 Điều 21, trong trường hợp đặc biệt để bảo đảm quyền lợi người gửi tiền, an toàn hệ thống tổ chức tín dụng, trật tự, an toàn xã hội, Thống đốc có thể quyết định hạn mức chi trả cao hơn hạn mức thông thường, tối đa bằng toàn bộ các khoản tiền gửi được bảo hiểm của người gửi tiền tại tổ chức tham gia BHTG (khoản 2 Điều 22).
Minh bạch hơn trong tiếp cận thông tin. Tổ chức tham gia BHTG phải công khai việc tham gia BHTG “tại tất cả các điểm giao dịch có nhận tiền gửi, trên trang thông tin điện tử” và các hình thức khác theo hướng dẫn của tổ chức BHTG (Điều 16), đồng thời có nghĩa vụ phối hợp tuyên truyền chính sách (khoản 7 Điều 13). Khi nhận tiền, người gửi tiền xuất trình “các tài liệu, dữ liệu chứng minh quyền sở hữu hợp pháp” với khoản tiền gửi được bảo hiểm (khoản 5 Điều 24) – cách diễn đạt mở đường cho phương thức chi trả điện tử.
Những điểm mới nâng tầm vai trò của BHTGVN
Từ tham gia kiểm soát đặc biệt đến tham gia toàn bộ quá trình xử lý. Luật BHTG năm 2012 chỉ cho phép tổ chức BHTG tham gia vào quá trình kiểm soát đặc biệt (khoản 13 Điều 13 Luật năm 2012); Luật BHTG năm 2025 quy định quyền, nghĩa vụ “Tham gia vào quá trình can thiệp sớm, kiểm soát đặc biệt, xử lý tổ chức tín dụng” (khoản 14 Điều 14) và dành riêng Chương VII cho nội dung này.
Được trang bị công cụ tài chính mạnh hơn. BHTGVN được cho vay đặc biệt từ quỹ dự phòng nghiệp vụ đối với tổ chức tín dụng thực hiện phương án phục hồi, chuyển giao bắt buộc, hoặc bị rút tiền hàng loạt khi đang được can thiệp sớm, kiểm soát đặc biệt (khoản 1 Điều 35); được mua trái phiếu dài hạn của tổ chức tín dụng nhận chuyển giao bắt buộc (điểm c khoản 14 Điều 14); được cử người tham gia quản trị, điều hành quỹ tín dụng nhân dân được kiểm soát đặc biệt (điểm d khoản 14 Điều 14). Phía sau BHTGVN là cơ chế vay đặc biệt từ Ngân hàng Nhà nước với lãi suất 0%, không có tài sản bảo đảm khi quỹ dự phòng nghiệp vụ không đủ để trả tiền bảo hiểm (khoản 1 Điều 38) – lớp bảo đảm giúp người gửi tiền thêm yên tâm.
Tham gia xử lý sự cố, khủng hoảng và giám sát chủ động hơn. BHTGVN tham gia xử lý sự cố, khủng hoảng có nguy cơ gây mất an toàn hệ thống (Điều 39); thực hiện kiểm tra tổ chức tham gia BHTG theo kế hoạch do Ngân hàng Nhà nước giao (khoản 10 Điều 14); được tiếp cận dữ liệu thông tin của Ngân hàng Nhà nước về tổ chức tham gia BHTG (Điều 33). Cơ chế phí cũng linh hoạt hơn: Thống đốc quy định việc áp dụng phí “đồng hạng hoặc phân biệt phù hợp với đặc thù hệ thống tổ chức tín dụng tại Việt Nam trong từng thời kỳ” (khoản 1 Điều 19).
Với các điểm mới này, BHTGVN đã vượt khỏi mô hình “chi trả” thuần túy để tiến tới mô hình “giảm thiểu tổn thất” theo phân loại của IADI[18], phù hợp xu hướng mà Bộ nguyên tắc cơ bản phát triển hệ thống BHTG hiệu quả do IADI sửa đổi năm 2025 đề cao: BHTG gắn kết chặt chẽ với xử lý đổ vỡ trong một Mạng an toàn tài chính thống nhất.
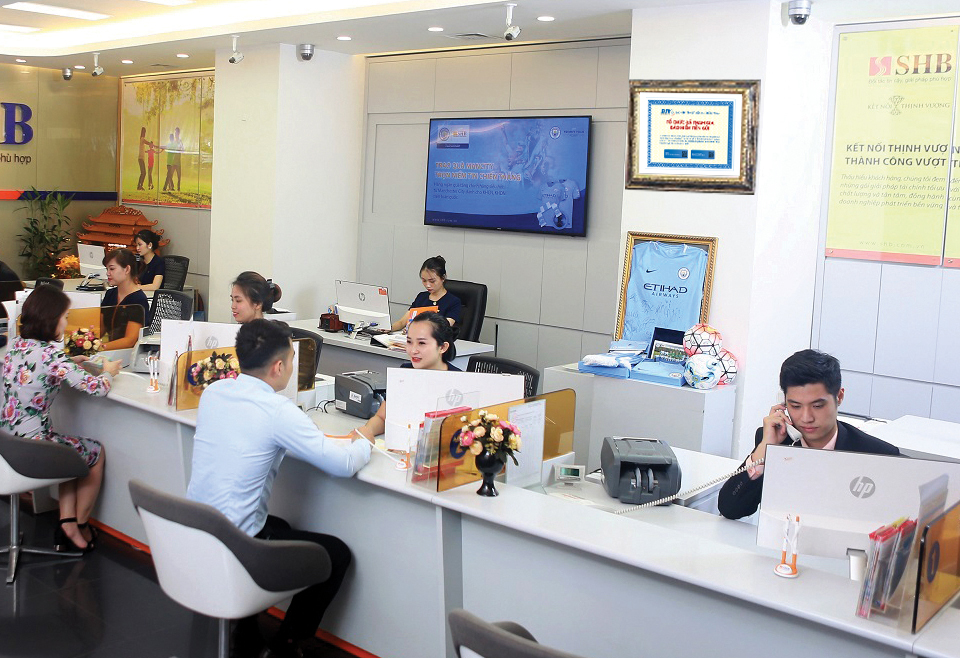
Biểu tượng tham gia BHTG được niêm yết tại điểm giao dịch của tổ chức tín dụng
Những vấn đề đặt ra để triển khai hiệu quả Luật BHTG năm 2025 trong bối cảnh ngân hàng số
Tổng Bí thư, Chủ tịch nước Tô Lâm từng thẳng thắn chỉ ra: “tổ chức thực thi pháp luật, chính sách vẫn là khâu yếu”[19]. Luật tốt cần được thực thi tốt; trong kỷ nguyên số, điều đó đòi hỏi quan tâm đến một số vấn đề sau.
Tiếp tục bảo đảm sự đồng bộ giữa Luật BHTG và Luật Các tổ chức tín dụng
Văn bản hợp nhất số 143/2026/VBHN-LQ-VPQH ngày 23/9/2026 cho thấy Luật Các tổ chức tín dụng đã được sửa đổi bởi Luật Phục hồi, phá sản năm 2025 và Luật số 23/2026/QH16 (có hiệu lực từ ngày 01/12/2026), nhưng chưa có điều chỉnh tương ứng về vai trò của tổ chức BHTG[20]. Một số nội dung cần tiếp tục nghiên cứu: (i) Luật BHTG cho BHTGVN tham gia đánh giá các phương án cơ cấu lại “theo quy định của pháp luật về các tổ chức tín dụng” (điểm a khoản 14 Điều 14), song Luật Các tổ chức tín dụng mới quy định sự phối hợp này với phương án phục hồi quỹ tín dụng nhân dân (đoạn thứ hai khoản 2 Điều 169) và phương án phá sản (khoản 2, khoản 3 Điều 188); (ii) quy trình can thiệp sớm (các Điều 156–161) chưa có cơ chế thông báo, lấy ý kiến BHTGVN; (iii) theo đoạn thứ hai khoản 2 Điều 188, hạn mức chi trả khi phá sản tổ chức tín dụng được quyết định “Sau khi phương án phá sản được phê duyệt”, trong khi thời hạn 45 ngày cũng tính từ thời điểm này (khoản 1 Điều 21, khoản 4 Điều 24 Luật BHTG) – cách làm như khoản 3 Điều 188 đối với quỹ tín dụng nhân dân (quyết định hạn mức trước) nên được nghiên cứu áp dụng thống nhất. Hoàn thiện những nội dung này sẽ giúp các quyền mới của BHTGVN phát huy trọn vẹn.
Đẩy mạnh chi trả số và quản trị dựa trên dữ liệu
Nghị định số 280/2026/NĐ-CP đã cho phép người gửi tiền dùng thông tin định danh điện tử khai thác từ Cơ sở dữ liệu quốc gia về dân cư (điểm a khoản 1 Điều 20) và nhận tiền bảo hiểm bằng phương tiện điện tử qua tổ chức được ủy quyền chi trả (khoản 2 Điều 20)[21] – một bước tiến đáng ghi nhận. Để phát huy, cần nghiên cứu thay yêu cầu thông báo “trên ba số liên tiếp của một tờ báo trung ương, một tờ báo địa phương” (khoản 3 Điều 24 Luật BHTG) bằng thông báo qua ứng dụng ngân hàng, VNeID; bổ sung tiêu chí năng lực chi trả số bên cạnh tiêu chí “Có mạng lưới đặt ở địa điểm thích hợp cho việc chi trả tiền bảo hiểm” (điểm b khoản 3 Điều 19 Nghị định số 280/2026/NĐ-CP), phù hợp Luật Giao dịch điện tử[22]. Đây cũng là điều kiện để đạt mục tiêu chi trả trong 15 ngày làm việc vào năm 2030 của Chiến lược phát triển BHTG[23].
Nghị quyết số 57-NQ/TW yêu cầu “đưa dữ liệu thành tư liệu sản xuất chính, thúc đẩy phát triển nhanh cơ sở dữ liệu lớn”[24]. Từ ngày 01/11/2026, tổ chức tham gia BHTG báo cáo hằng tháng chi tiết tiền gửi được bảo hiểm theo từng mã khách hàng (Mẫu 01/BHTG) và cung cấp danh sách khách hàng trong không quá 05 ngày làm việc khi BHTGVN chuẩn bị trả tiền (khoản 3, khoản 4 Điều 14 Thông tư số 04/2026/TT-NHNN)[25]. Trên nền tảng đó, BHTGVN có thể xây dựng hệ thống cảnh báo sớm ứng dụng trí tuệ nhân tạo, kết hợp chỉ tiêu an toàn truyền thống với dữ liệu tần suất cao (biến động tiền gửi theo ngày, rút tiền qua kênh số, dư luận trên mạng xã hội), ưu tiên khối quỹ tín dụng nhân dân. Việc xử lý dữ liệu cần tuân thủ yêu cầu “Việc xử lý dữ liệu cá nhân bằng trí tuệ nhân tạo phải thực hiện phân loại theo mức độ rủi ro” (khoản 4 Điều 30 Luật Bảo vệ dữ liệu cá nhân)[26] và Luật Trí tuệ nhân tạo năm 2025[27]; kết nối dữ liệu giữa Ngân hàng Nhà nước và BHTGVN theo Thông tư số 01/2026/TT-NHNN[28] nên từng bước chuyển sang kết nối trực tuyến, chia sẻ hai chiều.
Đổi mới truyền thông số, củng cố niềm tin
Trong bài viết “Báo chí cách mạng Việt Nam trong thời đại số”, Tổng Bí thư, Chủ tịch nước Tô Lâm cảnh báo: “Thông tin sai có thể lan xa trước khi sự thật kịp được kiểm chứng.”[29]. Bài học từ Silicon Valley Bank (Hoa Kỳ) – nơi khách hàng rút khoảng 42 tỷ USD chỉ trong ngày 9/3/2023 dưới tác động của mạng xã hội[30] – cho thấy niềm tin cần được bảo vệ bằng thông tin chính thống, kịp thời. Luật An ninh mạng năm 2025 đã coi việc “Lan truyền thông tin xuyên tạc, bịa đặt, sai sự thật, gây ảnh hưởng đến uy tín, hoạt động bình thường của tổ chức” là thông tin xâm phạm (điểm a khoản 3 Điều 13), buộc doanh nghiệp ngăn chặn, xóa bỏ chậm nhất 24 giờ, trường hợp khẩn cấp 06 giờ (điểm b khoản 2 Điều 25)[31]; văn bản hướng dẫn nên xác định tin giả có nguy cơ gây rút tiền hàng loạt là trường hợp khẩn cấp.
Truyền thông cũng cần giúp người dân phân biệt rõ: thiệt hại do lừa đảo trực tuyến không thuộc phạm vi BHTG, bởi nghĩa vụ trả tiền chỉ phát sinh trong các trường hợp tại Điều 21 Luật BHTG; số dư ví điện tử, tài sản mã hóa cũng nằm ngoài phạm vi “tiền gửi bằng đồng Việt Nam của cá nhân” được bảo hiểm (Điều 17)[32]. Ngành Ngân hàng đã có nhiều kết quả tích cực trong phòng, chống gian lận – hệ thống SIMO đã cảnh báo hơn 4,9 triệu lượt khách hàng, giúp dừng hoặc hủy giao dịch nghi ngờ trị giá hơn 5.500 tỷ đồng[33]; Kế hoạch phối hợp số 513/KHPH-BCA-NHNNVN ngày 23/6/2026 giữa Bộ Công an và Ngân hàng Nhà nước[34] có thể được mở rộng sang phối hợp xử lý tin giả về ngân hàng. Việc số hóa Biểu tượng tham gia BHTG, hiển thị thông tin bảo hiểm ngay trên ứng dụng ngân hàng số – trên cơ sở hướng dẫn công khai theo Điều 16 Luật BHTG – sẽ góp phần đưa chính sách đến gần hơn với người dân, hướng tới mục tiêu 55% người gửi tiền nắm được nội dung cốt lõi của chính sách vào năm 2030[35].
Kết luận
Chặng đường 27 năm đã khẳng định BHTGVN là điểm tựa niềm tin của người gửi tiền và là thành tố không thể thiếu của Mạng an toàn tài chính quốc gia. Với Luật BHTG năm 2025 và hệ thống văn bản hướng dẫn đồng bộ, BHTGVN bước vào giai đoạn mới với vị thế, công cụ và trách nhiệm lớn hơn. Bộ nguyên tắc cốt lõi của IADI sửa đổi, thông qua ngày 09/9/2025, đề cao cách tiếp cận tổng thể về Mạng an toàn tài chính và tính trung lập công nghệ[36] – định hướng rất phù hợp với bối cảnh ngân hàng số ở Việt Nam. Tiếp tục hoàn thiện sự đồng bộ của pháp luật, đẩy mạnh chuyển đổi số và đổi mới truyền thông sẽ giúp BHTGVN thực hiện ngày càng tốt hơn sứ mệnh bảo vệ người gửi tiền, góp phần vào sự phát triển an toàn, lành mạnh của hệ thống ngân hàng, đúng với yêu cầu bảo đảm quyền lợi người dân mà Tổng Bí thư, Chủ tịch nước Tô Lâm đã đặt ra.
TS. Đỗ Đức Hồng Hà - Phó Chủ nhiệm thường trực Ủy ban Khoa học, Công nghệ và Môi trường của Quốc hội
[1]Quyết định số 218/1999/QĐ-TTg ngày 09/11/1999 của Thủ tướng Chính phủ về việc thành lập Bảo hiểm tiền gửi Việt Nam; Nghị định số 89/1999/NĐ-CP ngày 01/9/1999 của Chính phủ về bảo hiểm tiền gửi (được sửa đổi, bổ sung bởi Nghị định số 109/2005/NĐ-CP ngày 24/8/2005).
[2]Quốc hội (2025), Luật Bảo hiểm tiền gửi số 111/2025/QH15 ngày 10/12/2025 (Quốc hội khóa XV, Kỳ họp thứ 10; công bố theo Lệnh số 82/2025/L-CTN ngày 12/12/2025 của Chủ tịch nước), gồm 8 chương, 41 điều, có hiệu lực từ ngày 01/5/2026; Luật Bảo hiểm tiền gửi số 06/2012/QH13 hết hiệu lực từ cùng ngày (Điều 40). Các điều, khoản của Luật này được dẫn trực tiếp trong bài.
[3]Quốc hội (2012), Luật Bảo hiểm tiền gửi số 06/2012/QH13 ngày 18/6/2012, có hiệu lực từ ngày 01/01/2013: khoản 13 Điều 13 (tham gia vào quá trình kiểm soát đặc biệt); Điều 20 (phí bảo hiểm tiền gửi); Điều 22 (thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm); Điều 23 (thời hạn 60 ngày); Điều 24 (Thủ tướng Chính phủ quy định hạn mức trả tiền bảo hiểm).
[4]Gồm: Nghị định số 280/2026/NĐ-CP ngày 13/7/2026 của Chính phủ quy định về tổ chức, hoạt động và quản lý, đầu tư vốn nhà nước, giám sát, đánh giá hiệu quả đầu tư vốn tại Bảo hiểm tiền gửi Việt Nam (hiệu lực từ ngày 13/7/2026); Thông tư số 01/2026/TT-NHNN ngày 16/3/2026; Thông tư số 02/2026/TT-NHNN ngày 31/3/2026 sửa đổi, bổ sung một số điều của Thông tư số 35/2025/TT-NHNN quy định về cho vay đặc biệt đối với tổ chức tín dụng; Thông tư số 04/2026/TT-NHNN và Thông tư số 05/2026/TT-NHNN cùng ngày 31/3/2026 của Thống đốc Ngân hàng Nhà nước Việt Nam; Thông tư số 33/2026/TT-BTC ngày 30/3/2026 của Bộ trưởng Bộ Tài chính quy định về chế độ tài chính của Bảo hiểm tiền gửi Việt Nam (hiệu lực từ ngày 01/5/2026).
[5]Đặng Duy Cường (Tổng Giám đốc Bảo hiểm tiền gửi Việt Nam), “Bảo hiểm tiền gửi Việt Nam – Nhìn lại 25 năm phát triển để hướng tới tương lai”, Cổng thông tin điện tử Bảo hiểm tiền gửi Việt Nam, ngày 06/11/2024, https://div.gov.vn/nhin-lai-25-nam-phat-trien-huong-toi-tuong-lai (số liệu đến tháng 9/2024).
[6]Thông tư số 05/2026/TT-NHNN ngày 31/3/2026 của Thống đốc Ngân hàng Nhà nước Việt Nam quy định hạn mức chi trả tiền bảo hiểm của Bảo hiểm tiền gửi Việt Nam (Điều 3, Điều 5); Quyết định số 32/2021/QĐ-TTg ngày 20/10/2021 của Thủ tướng Chính phủ về hạn mức trả tiền bảo hiểm (125 triệu đồng) hết hiệu lực theo điểm c khoản 2 Điều 36 Nghị định số 280/2026/NĐ-CP.
[7]Bảo hiểm tiền gửi Việt Nam, Thông cáo báo chí kỷ niệm 25 năm thành lập Bảo hiểm tiền gửi Việt Nam (số liệu đến ngày 30/9/2024), https://www.div.gov.vn/uploads/files/2024/Thong%20cao%20báo%20chi%2025%20nam.pdf.
[8]Bảo hiểm tiền gửi Việt Nam, Thông cáo báo chí kỷ niệm 25 năm thành lập Bảo hiểm tiền gửi Việt Nam (số liệu đến ngày 30/9/2024), https://www.div.gov.vn/uploads/files/2024/Thong%20cao%20báo%20chi%2025%20nam.pdf.
[9]Bảo hiểm tiền gửi Việt Nam, Hội nghị sơ kết công tác Đảng 6 tháng đầu năm và triển khai nhiệm vụ 6 tháng cuối năm 2026, ngày 09/7/2026, div.gov.vn; Ngân hàng Nhà nước Việt Nam, tin về Hội nghị tổng kết năm 2025, triển khai nhiệm vụ năm 2026 của Bảo hiểm tiền gửi Việt Nam, ngày 12/01/2026, sbv.gov.vn.
[10]Bảo hiểm tiền gửi Việt Nam, Hội nghị sơ kết công tác Đảng 6 tháng đầu năm và triển khai nhiệm vụ 6 tháng cuối năm 2026, ngày 09/7/2026, div.gov.vn; Ngân hàng Nhà nước Việt Nam, tin về Hội nghị tổng kết năm 2025, triển khai nhiệm vụ năm 2026 của Bảo hiểm tiền gửi Việt Nam, ngày 12/01/2026, sbv.gov.vn.
[11]Đặng Duy Cường (Tổng Giám đốc Bảo hiểm tiền gửi Việt Nam), “Bảo hiểm tiền gửi Việt Nam – Nhìn lại 25 năm phát triển để hướng tới tương lai”, Cổng thông tin điện tử Bảo hiểm tiền gửi Việt Nam, ngày 06/11/2024, https://div.gov.vn/nhin-lai-25-nam-phat-trien-huong-toi-tuong-lai (số liệu đến tháng 9/2024).
[12]Phát biểu của Tổng Bí thư Tô Lâm khi thảo luận tại Đoàn đại biểu Quốc hội chiều 17/5/2025 (Kỳ họp thứ 9, Quốc hội khóa XV), dẫn theo: Mai Hà, “Tổng Bí thư: Phải huy động được sức dân, không để tiền nhàn rỗi”, Báo Thanh Niên điện tử, đăng lúc 21:34 ngày 17/5/2025, https://thanhnien.vn/tong-bi-thu-phai-huy-dong-duoc-suc-dan-khong-de-tien-nhan-roi-185250517162440549.htm. Câu thứ nhất đồng thời được dẫn tại: Mai Hương, “Tổng Bí thư Tô Lâm: Phải huy động được sức dân, không để tiền nhàn rỗi”, Người Quan Sát (nguoiquansat.vn), ngày 19/5/2025, https://nguoiquansat.vn/tong-bi-thu-to-lam-phai-huy-dong-duoc-suc-dan-khong-de-tien-nhan-roi-218715.html. Dự án luật này được thông qua thành Luật số 96/2025/QH15 ngày 27/6/2025 (hiệu lực từ ngày 15/10/2025). Tô Lâm được Quốc hội bầu giữ chức Chủ tịch nước ngày 07/4/2026.
[13]Tô Lâm, Phát biểu tại phiên khai mạc Kỳ họp thứ 8, Quốc hội khóa XV, sáng ngày 21/10/2024, toàn văn đăng tại: “Toàn văn phát biểu của Tổng Bí thư, Chủ tịch nước Tô Lâm tại Quốc hội”, Nhà Đầu tư (nhadautu.vn), ngày 21/10/2024, https://nhadautu.vn/toan-van-phat-bieu-cua-tong-bi-thu-chu-tich-nuoc-to-lam-tai-quoc-hoi-d89971.html; xem thêm: Anh Phương, “Tổng Bí thư, Chủ tịch nước Tô Lâm: Thể chế là ‘điểm nghẽn’ của ‘điểm nghẽn’”, Báo Sài Gòn Giải Phóng điện tử, ngày 21/10/2024, https://www.sggp.org.vn/tong-bi-thu-chu-tich-nuoc-to-lam-the-che-la-diem-nghen-cua-diem-nghen-post764593.html.
[14]Bộ Chính trị (2024), Nghị quyết số 57-NQ/TW ngày 22/12/2024 về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia (T/M Bộ Chính trị, Tổng Bí thư Tô Lâm ký), điểm 3 mục I “Quan điểm chỉ đạo”.
[15]Quốc hội (2025), Luật Bảo hiểm tiền gửi số 111/2025/QH15 ngày 10/12/2025 (Quốc hội khóa XV, Kỳ họp thứ 10; công bố theo Lệnh số 82/2025/L-CTN ngày 12/12/2025 của Chủ tịch nước), gồm 8 chương, 41 điều, có hiệu lực từ ngày 01/5/2026; Luật Bảo hiểm tiền gửi số 06/2012/QH13 hết hiệu lực từ cùng ngày (Điều 40). Các điều, khoản của Luật này được dẫn trực tiếp trong bài.
[16]Thư Anh, “Luật Bảo hiểm tiền gửi năm 2025 góp phần vào sự phát triển an toàn, lành mạnh của hoạt động ngân hàng”, Thị trường Tài chính Tiền tệ, ngày 29/01/2026, https://thitruongtaichinhtiente.vn/luat-bao-hiem-tien-gui-nam-2025-gop-phan-vao-su-phat-trien-an-toan-lanh-manh-cua-hoat-dong-ngan-hang-77456.html.
[17]Quốc hội (2012), Luật Bảo hiểm tiền gửi số 06/2012/QH13 ngày 18/6/2012, có hiệu lực từ ngày 01/01/2013: khoản 13 Điều 13 (tham gia vào quá trình kiểm soát đặc biệt); Điều 20 (phí bảo hiểm tiền gửi); Điều 22 (thời điểm phát sinh nghĩa vụ trả tiền bảo hiểm); Điều 23 (thời hạn 60 ngày); Điều 24 (Thủ tướng Chính phủ quy định hạn mức trả tiền bảo hiểm).
[18]International Association of Deposit Insurers – IADI (2014), Core Principles for Effective Deposit Insurance Systems (Bộ nguyên tắc cốt lõi về hệ thống bảo hiểm tiền gửi hiệu quả), phân loại ủy quyền của tổ chức bảo hiểm tiền gửi thành chi trả (paybox), chi trả mở rộng (paybox plus), giảm thiểu tổn thất (loss minimiser) và giảm thiểu rủi ro (risk minimiser); bản sửa đổi được Hội đồng điều hành IADI thông qua ngày 09/9/2025 (iadi.org).
[19]Tô Lâm, Phát biểu tại phiên khai mạc Kỳ họp thứ 8, Quốc hội khóa XV, sáng ngày 21/10/2024, toàn văn đăng tại: “Toàn văn phát biểu của Tổng Bí thư, Chủ tịch nước Tô Lâm tại Quốc hội”, Nhà Đầu tư (nhadautu.vn), ngày 21/10/2024, https://nhadautu.vn/toan-van-phat-bieu-cua-tong-bi-thu-chu-tich-nuoc-to-lam-tai-quoc-hoi-d89971.html; xem thêm: Anh Phương, “Tổng Bí thư, Chủ tịch nước Tô Lâm: Thể chế là ‘điểm nghẽn’ của ‘điểm nghẽn’”, Báo Sài Gòn Giải Phóng điện tử, ngày 21/10/2024, https://www.sggp.org.vn/tong-bi-thu-chu-tich-nuoc-to-lam-the-che-la-diem-nghen-cua-diem-nghen-post764593.html.
[20]Văn phòng Quốc hội (2026), Văn bản hợp nhất số 143/2026/VBHN-LQ-VPQH ngày 23/9/2026 hợp nhất Luật Các tổ chức tín dụng số 32/2024/QH15, được sửa đổi, bổ sung bởi Luật số 43/2024/QH15, Luật số 96/2025/QH15, Luật Phục hồi, phá sản số 142/2025/QH15 (khoản 5 Điều 86 thay cụm từ “pháp luật về phá sản” bằng “pháp luật về phục hồi, phá sản”) và Luật số 23/2026/QH16 ngày 24/8/2026 (hiệu lực từ ngày 01/12/2026; Điều 3 bổ sung điểm e khoản 2 Điều 114). Các điều, khoản của Luật Các tổ chức tín dụng trong bài được dẫn theo văn bản hợp nhất này.
[21]Nghị định số 280/2026/NĐ-CP ngày 13/7/2026 của Chính phủ (khoản 3 Điều 19; điểm a khoản 1, khoản 2 Điều 20).
[22]Văn phòng Quốc hội (2026), Văn bản hợp nhất số 154/2026/VBHN-LQ-VPQH ngày 28/9/2026 hợp nhất Luật Giao dịch điện tử số 20/2023/QH15 (Điều 8 về giá trị pháp lý của thông điệp dữ liệu; khoản 4 Điều 46 về giá trị pháp lý của lịch sử giao dịch trên tài khoản giao dịch điện tử).
[23]Quyết định số 1660/QĐ-TTg ngày 30/12/2022 của Thủ tướng Chính phủ phê duyệt Chiến lược phát triển bảo hiểm tiền gửi đến năm 2025, định hướng đến năm 2030.
[24]Bộ Chính trị (2024), Nghị quyết số 57-NQ/TW ngày 22/12/2024 về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia (T/M Bộ Chính trị, Tổng Bí thư Tô Lâm ký), điểm 3 mục I “Quan điểm chỉ đạo”.
[25]Thông tư số 04/2026/TT-NHNN ngày 31/3/2026 của Thống đốc Ngân hàng Nhà nước Việt Nam hướng dẫn một số nội dung về hoạt động bảo hiểm tiền gửi, có hiệu lực từ ngày 01/5/2026 (khoản 3, khoản 4 Điều 14; Mẫu 01/BHTG tại Phụ lục II, áp dụng từ ngày 01/11/2026).
[26]Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 ngày 26/6/2025, có hiệu lực từ ngày 01/01/2026 (khoản 4 Điều 30); Nghị định số 356/2025/NĐ-CP ngày 31/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp thi hành Luật Bảo vệ dữ liệu cá nhân.
[27]Luật Trí tuệ nhân tạo số 134/2025/QH15 ngày 10/12/2025, có hiệu lực từ ngày 01/3/2026.
[28]Thông tư số 01/2026/TT-NHNN ngày 16/3/2026 của Thống đốc Ngân hàng Nhà nước Việt Nam quy định việc cung cấp thông tin giữa Ngân hàng Nhà nước Việt Nam và Bảo hiểm tiền gửi Việt Nam, có hiệu lực từ ngày 01/5/2026.
[29]Tô Lâm, “Báo chí cách mạng Việt Nam trong thời đại số”, Báo Điện tử Chính phủ (baochinhphu.vn), ngày 18/6/2026; đăng lại trên Tạp chí Ngân hàng, ngày 18/6/2026, https://tapchinganhang.gov.vn/bao-chi-cach-mang-viet-nam-trong-thoi-dai-so-17431.html.
[30]Board of Governors of the Federal Reserve System (2023), Review of the Federal Reserve’s Supervision and Regulation of Silicon Valley Bank (Báo cáo rà soát công tác giám sát và điều tiết của Cục Dự trữ Liên bang đối với Ngân hàng Silicon Valley), tháng 4/2023.
[31]Luật An ninh mạng số 116/2025/QH15 ngày 10/12/2025, có hiệu lực từ ngày 01/7/2026 (điểm a khoản 3 Điều 13; điểm b khoản 2 Điều 25).
[32]Nghị quyết số 05/2025/NQ-CP của Chính phủ về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam; Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng số 23/2026/QH16 ngày 24/8/2026, có hiệu lực từ ngày 01/12/2026.
[33]Số liệu Ngân hàng Nhà nước Việt Nam công bố tại sự kiện “Chuyển đổi số ngành Ngân hàng năm 2026”, ngày 18/8/2026 (nhadautu.vn).
[34]Kế hoạch phối hợp số 513/KHPH-BCA-NHNNVN ngày 23/6/2026 giữa Bộ Công an và Ngân hàng Nhà nước Việt Nam trong công tác chống lừa đảo trực tuyến (dẫn theo Thời báo Tài chính Việt Nam, thoibaotaichinhvietnam.vn).
[35]Quyết định số 1660/QĐ-TTg ngày 30/12/2022 của Thủ tướng Chính phủ phê duyệt Chiến lược phát triển bảo hiểm tiền gửi đến năm 2025, định hướng đến năm 2030.
[36]International Association of Deposit Insurers – IADI (2014), Core Principles for Effective Deposit Insurance Systems (Bộ nguyên tắc cốt lõi về hệ thống bảo hiểm tiền gửi hiệu quả), phân loại ủy quyền của tổ chức bảo hiểm tiền gửi thành chi trả (paybox), chi trả mở rộng (paybox plus), giảm thiểu tổn thất (loss minimiser) và giảm thiểu rủi ro (risk minimiser); bản sửa đổi được Hội đồng điều hành IADI thông qua ngày 09/9/2025 (iadi.org).