Logo
Bảo hiểm tiền gửi Việt Nam
Deposit Insurance of Vietnam
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ
icon home Trang Chủ icon arrow Người gửi tiền nên biết

Ngân hàng không được cho vay mới để thu hồi nợ cũ

Thứ 4 , 09/12/2015
Ngân hàng Chính sách xã hội nghiêm cấm việc cho vay món mới để thu hồi nợ món vay cũ. Tuy nhiên trách nhiệm của người vay là phải chấp hành nghĩa vụ trả nợ, trả lãi đúng quy định của những món vay trước (nếu có).
Theo phản ánh trên Cổng thông tin điện tử Chính phủ, gia đình bà Trần Kim Ngoạ (tỉnh Đồng Tháp) vay vốn theo chương trình tín dụng học sinh sinh viên tại Ngân hàng Chính sách xã hội (NHCSXH) chi nhánh huyện Hồng Ngự để cho người con lớn đi học. Hiện người con này chưa có việc làm, nhưng gia đình vẫn trả lãi khoản vay đầy đủ.
 
Vừa qua, gia đình tiếp tục vay vốn cho người con thứ hai đi học. Khi bà Ngọa đến Ngân hàng nhận tiền thì được cho biết, phải trừ tiền nợ gốc khoản vay của người con lớn thì gia đình mới được cho vay. Bà Ngọa hỏi, Ngân hàng giải quyết như vậy có đúng quy định không?
Một trường hợp khác là gia đình ông Trần Văn Tâm cũng vay vốn Chương trình tín dụng đối với học sinh, sinh viên tại Ngân hàng Chính sách xã hội huyện từ năm 2012 và thực hiện trả lãi vay hàng tháng. Tuy nhiên, khi trả một phần nợ gốc, Ngân hàng yêu cầu gia đình phải thanh toán cả tiền lãi vay. Ông Tâm đề nghị giải đáp về cách tính và thu tiền lãi đối với khoản vay theo chương trình này?
 
Về hai vấn đề này, Ngân hàng Chính sách xã hội chi nhánh tỉnh Đồng Tháp đã có trả lời như sau:
Về cách tính lãi tiền vay, lãi tiền vay được tính kể từ ngày người vay nhận món vay đầu tiên đến ngày trả hết nợ gốc. Trong thời gian học sinh, sinh viên đang học tại trường (thời gian ân hạn) thì chưa bắt buộc người vay nộp lãi, nhưng người vay có thể thoả thuận với Ngân hàng để nộp lãi theo định kỳ hàng tháng. Khi kết thúc khoá học tối đa không quá 12 tháng thì phải thực hiện nghĩa vụ trả lãi theo định kỳ hàng tháng (gồm tiền lãi phát sinh hàng tháng và tiền lãi trong thời gian học tại trường (thời gian ân hạn) được phân bổ đều theo số tháng còn lại của thời gian trả nợ).
 
Lãi suất cho vay thực hiện theo quy định của Chính phủ từng thời kỳ. Khoản vay nhận tiền vào thời điểm nào được tính lãi suất hiện hành tại thời điểm đó (Ví dụ: Từ ngày 1/10/2007 lãi suất 0,5%/tháng; từ ngày 6/6/2014 lãi suất cho vay là 0,6%/tháng; từ ngày 5/6/2015 lãi suất cho vay là 0,55%/tháng...). Lãi suất nợ quá hạn bằng 130% lãi suất cho vay. Phương pháp tính lãi tính theo số dư nợ gốc thực tế còn nợ của hộ vay. Về chính sách trả nợ, khi giải ngân số tiền cho vay của kỳ học cuối cùng, Ngân hàng Chính sách xã hội nơi cho vay cùng người vay thoả thuận việc định kỳ hạn trả nợ của toàn bộ số tiền cho vay. Người vay phải trả nợ gốc và lãi tiền vay đầu tiên khi học sinh, sinh viên có việc làm, có thu nhập nhưng không quá 12 tháng kể từ ngày học sinh, sinh viên kết thúc khoá học.
 
Số tiền vay được phân kỳ trả nợ tối đa 6 tháng một lần, phù hợp với khả năng trả nợ của người vay do Ngân hàng và người vay thoả thuận ghi vào sổ vay vốn. Trường hợp hộ gia đình có nhiều học sinh, sinh viên thì thời hạn trả nợ được tính theo thời gian ra trường của từng học sinh, sinh viên.
 
Trường hợp trả nợ gốc trước thời hạn theo quy định được hưởng chính sách khuyến khích trả nợ trước hạn được tính như sau:
Số tiền lãi được giảm = Số tiền gốc trả nợ trước hạn x Số ngày trả nợ trước hạn x Lãi suất cho vay (%/tháng) / 30 ngày x 50%
Về gia hạn nợ: Đến thời điểm trả nợ cuối cùng, nếu người vay có khó khăn khách quan chưa trả được nợ thì được Ngân hàng Chính sách xã hội xem xét cho gia hạn nợ. Thời gian cho gia hạn nợ, tuỳ từng trường hợp cụ thể, Ngân hàng có thể gia hạn nợ một hoặc nhiều lần cho một khoản vay, nhưng thời gian gia hạn nợ tối đa bằng 1/2 thời hạn trả nợ.
Ngân hàng Chính sách xã hội khẳng định nghiêm cấm việc cho vay món mới để thu hồi nợ món vay cũ. Tuy nhiên trách nhiệm của người vay phải chấp hành nghĩa vụ trả nợ, trả lãi đúng quy định của những món vay trước (nếu có).
Các tin khác

Ngân hàng Nhà nước họp báo về kết quả điều hành chính sách tiền tệ và hoạt động ngân hàng 9 tháng: Thúc đẩy ngân hàng số, bảo đảm quyền lợi hợp pháp của người gửi tiền

Thúc đẩy ngân hàng số, bảo đảm an ninh, an toàn trong hoạt động thanh toán và cơ cấu lại...

Mua bán, cho thuê, cho mượn tài khoản thanh toán: Cảnh báo rủi ro và chế tài xử lý

Thời gian gần đây, các cơ quan chức năng liên tục phát hiện nhiều vụ mua bán, cho thuê...

Ngân hàng Nhà nước ban hành Chương trình hành động về bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng

Ngày 24/9/2026, Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) ký ban hành Quyết định số 2103/QĐ-NHNN kèm theo Chương trình hành động triển khai công tác bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng. Quyết định có hiệu lực kể từ ngày ký.

Tiền gửi dân cư tại các tổ chức tín dụng đạt 11,22 triệu tỷ đồng

Theo thống kê mới nhất của Ngân hàng Nhà nước (NHNN), đến cuối tháng 7/2026, tiền gửi của dân cư tại các tổ chức tín dụng (TCTD) đạt 11,22 triệu tỷ đồng, tăng 8,56% so với cuối năm 2025.

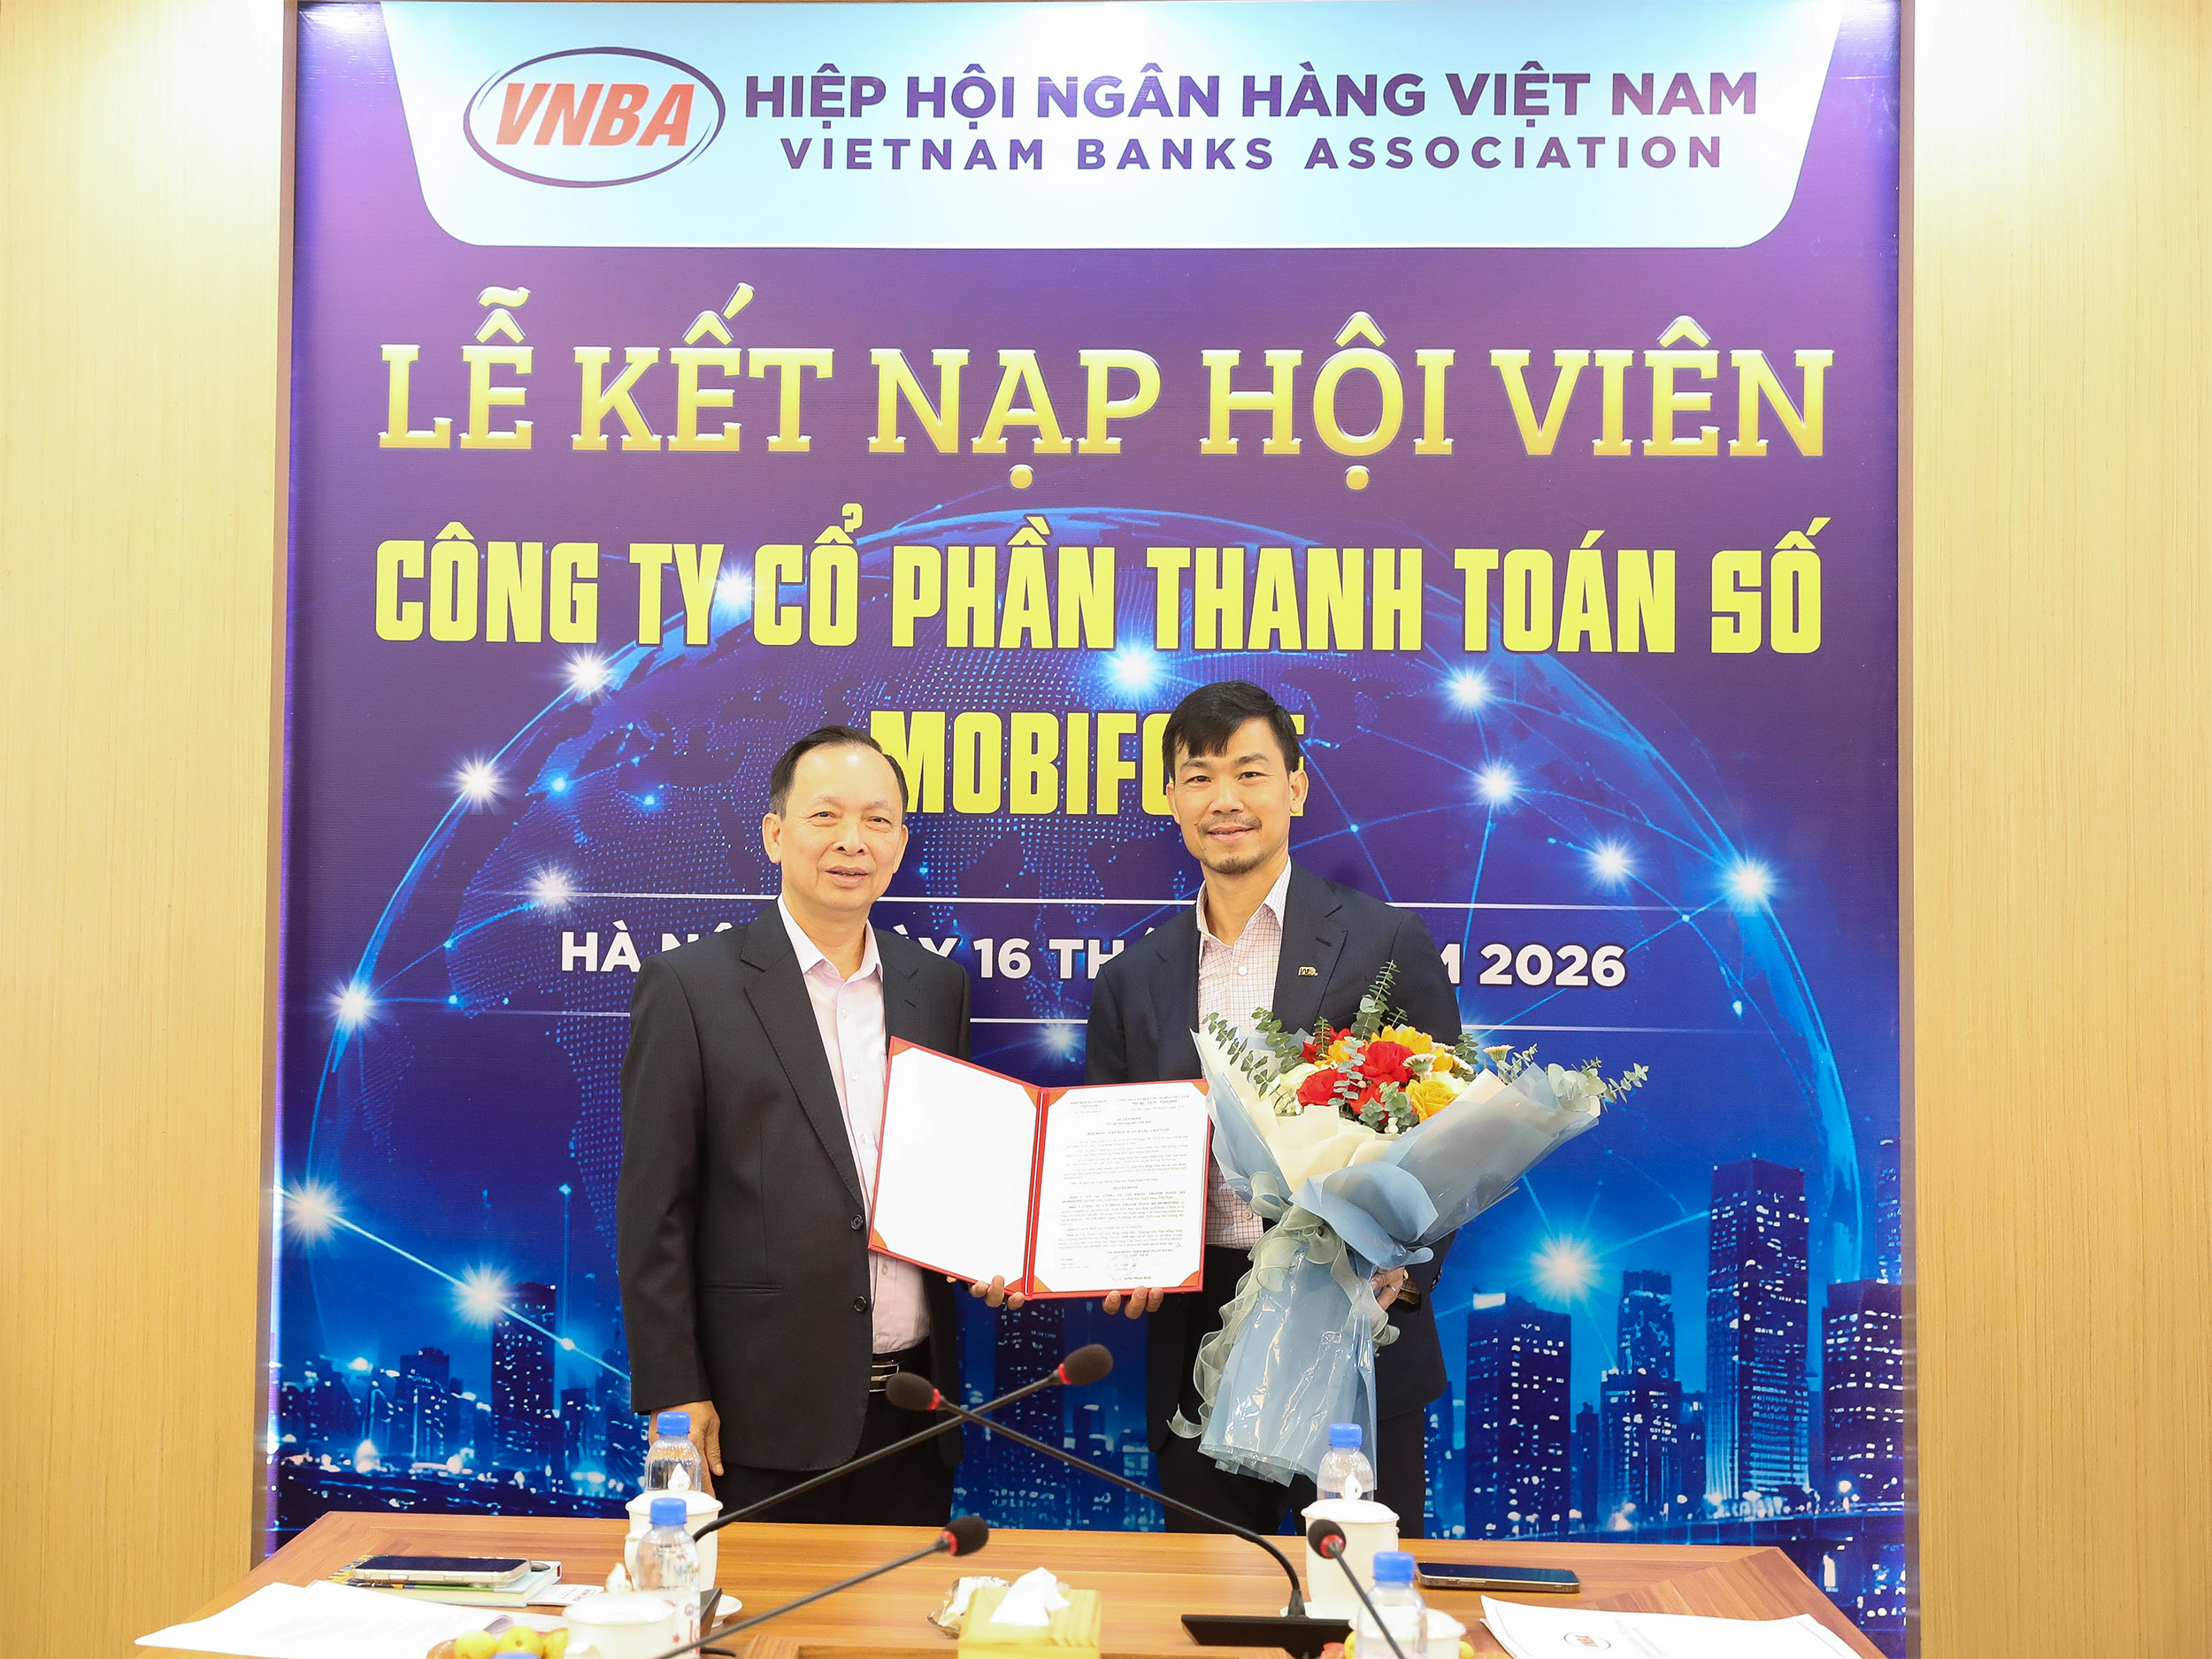
Công ty Cổ phần Thanh toán số MobiFone gia nhập  Hiệp hội Ngân hàng Việt Nam
Công ty Cổ phần Thanh toán số MobiFone gia nhập Hiệp hội Ngân hàng Việt Nam

Ngày 16/9/2026, Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức Lễ kết nạp Công ty Cổ phần Thanh toán số MobiFone (MDP) làm hội viên chính thức.

TIN ĐỌC NHIỀU
  • Thông tin chi trả tiền bảo hiểm cho người gửi tiền tại Quỹ tín dụng nhân dân Yên Hòa, xã Yên Mô, tỉnh Ninh Bình
  • Thông báo về việc trả tiền bảo hiểm cho người được bảo hiểm tiền gửi tại QTDND Yên Hòa, xã Yên Mô, tỉnh Ninh Bình
  • Chính sách bảo hiểm tiền gửi đến với hội viên phụ nữ phường Đại Mỗ, thành phố Hà Nội
  • Nâng cao kỹ năng phân tích, lập báo cáo giám sát tổ chức tham gia bảo hiểm tiền gửi
  • Chi nhánh Bảo hiểm tiền gửi Việt Nam khu vực Đông Bắc Bộ tuyên truyền Luật Bảo hiểm tiền gửi năm 2025 tới quỹ tín dụng nhân dân
  • Hội thao Khối thi đua số 5 năm 2026: Sôi nổi tranh tài, thắt chặt tinh thần đoàn kết
  • Đảng bộ Bảo hiểm tiền gửi Việt Nam tham dự Hội nghị toàn quốc nghiên cứu, học tập, quán triệt và triển khai thực hiện Nghị quyết Trung ương 4 khóa XIV
  • Vai trò của bảo hiểm tiền gửi đối với niềm tin công chúng trong thời đại số
  • Bảo hiểm tiền gửi Việt Nam tăng cường hợp tác, chia sẻ kinh nghiệm nghiệp vụ với Cơ quan Bảo vệ tiền gửi Lào
  • Ngân hàng Nhà nước yêu cầu tổ chức tín dụng giảm lãi suất, kiểm soát rủi ro và bảo đảm an toàn hoạt động ngân hàng
Quản lý ấn phẩm
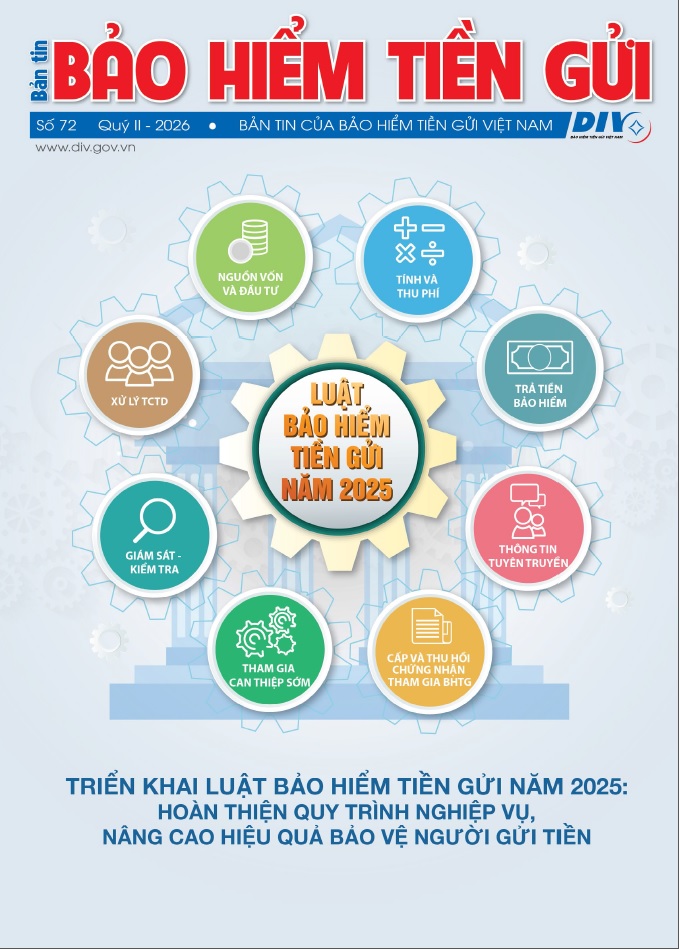
Bản tin Bảo hiểm tiền gửi số 72 Quý II năm 2026
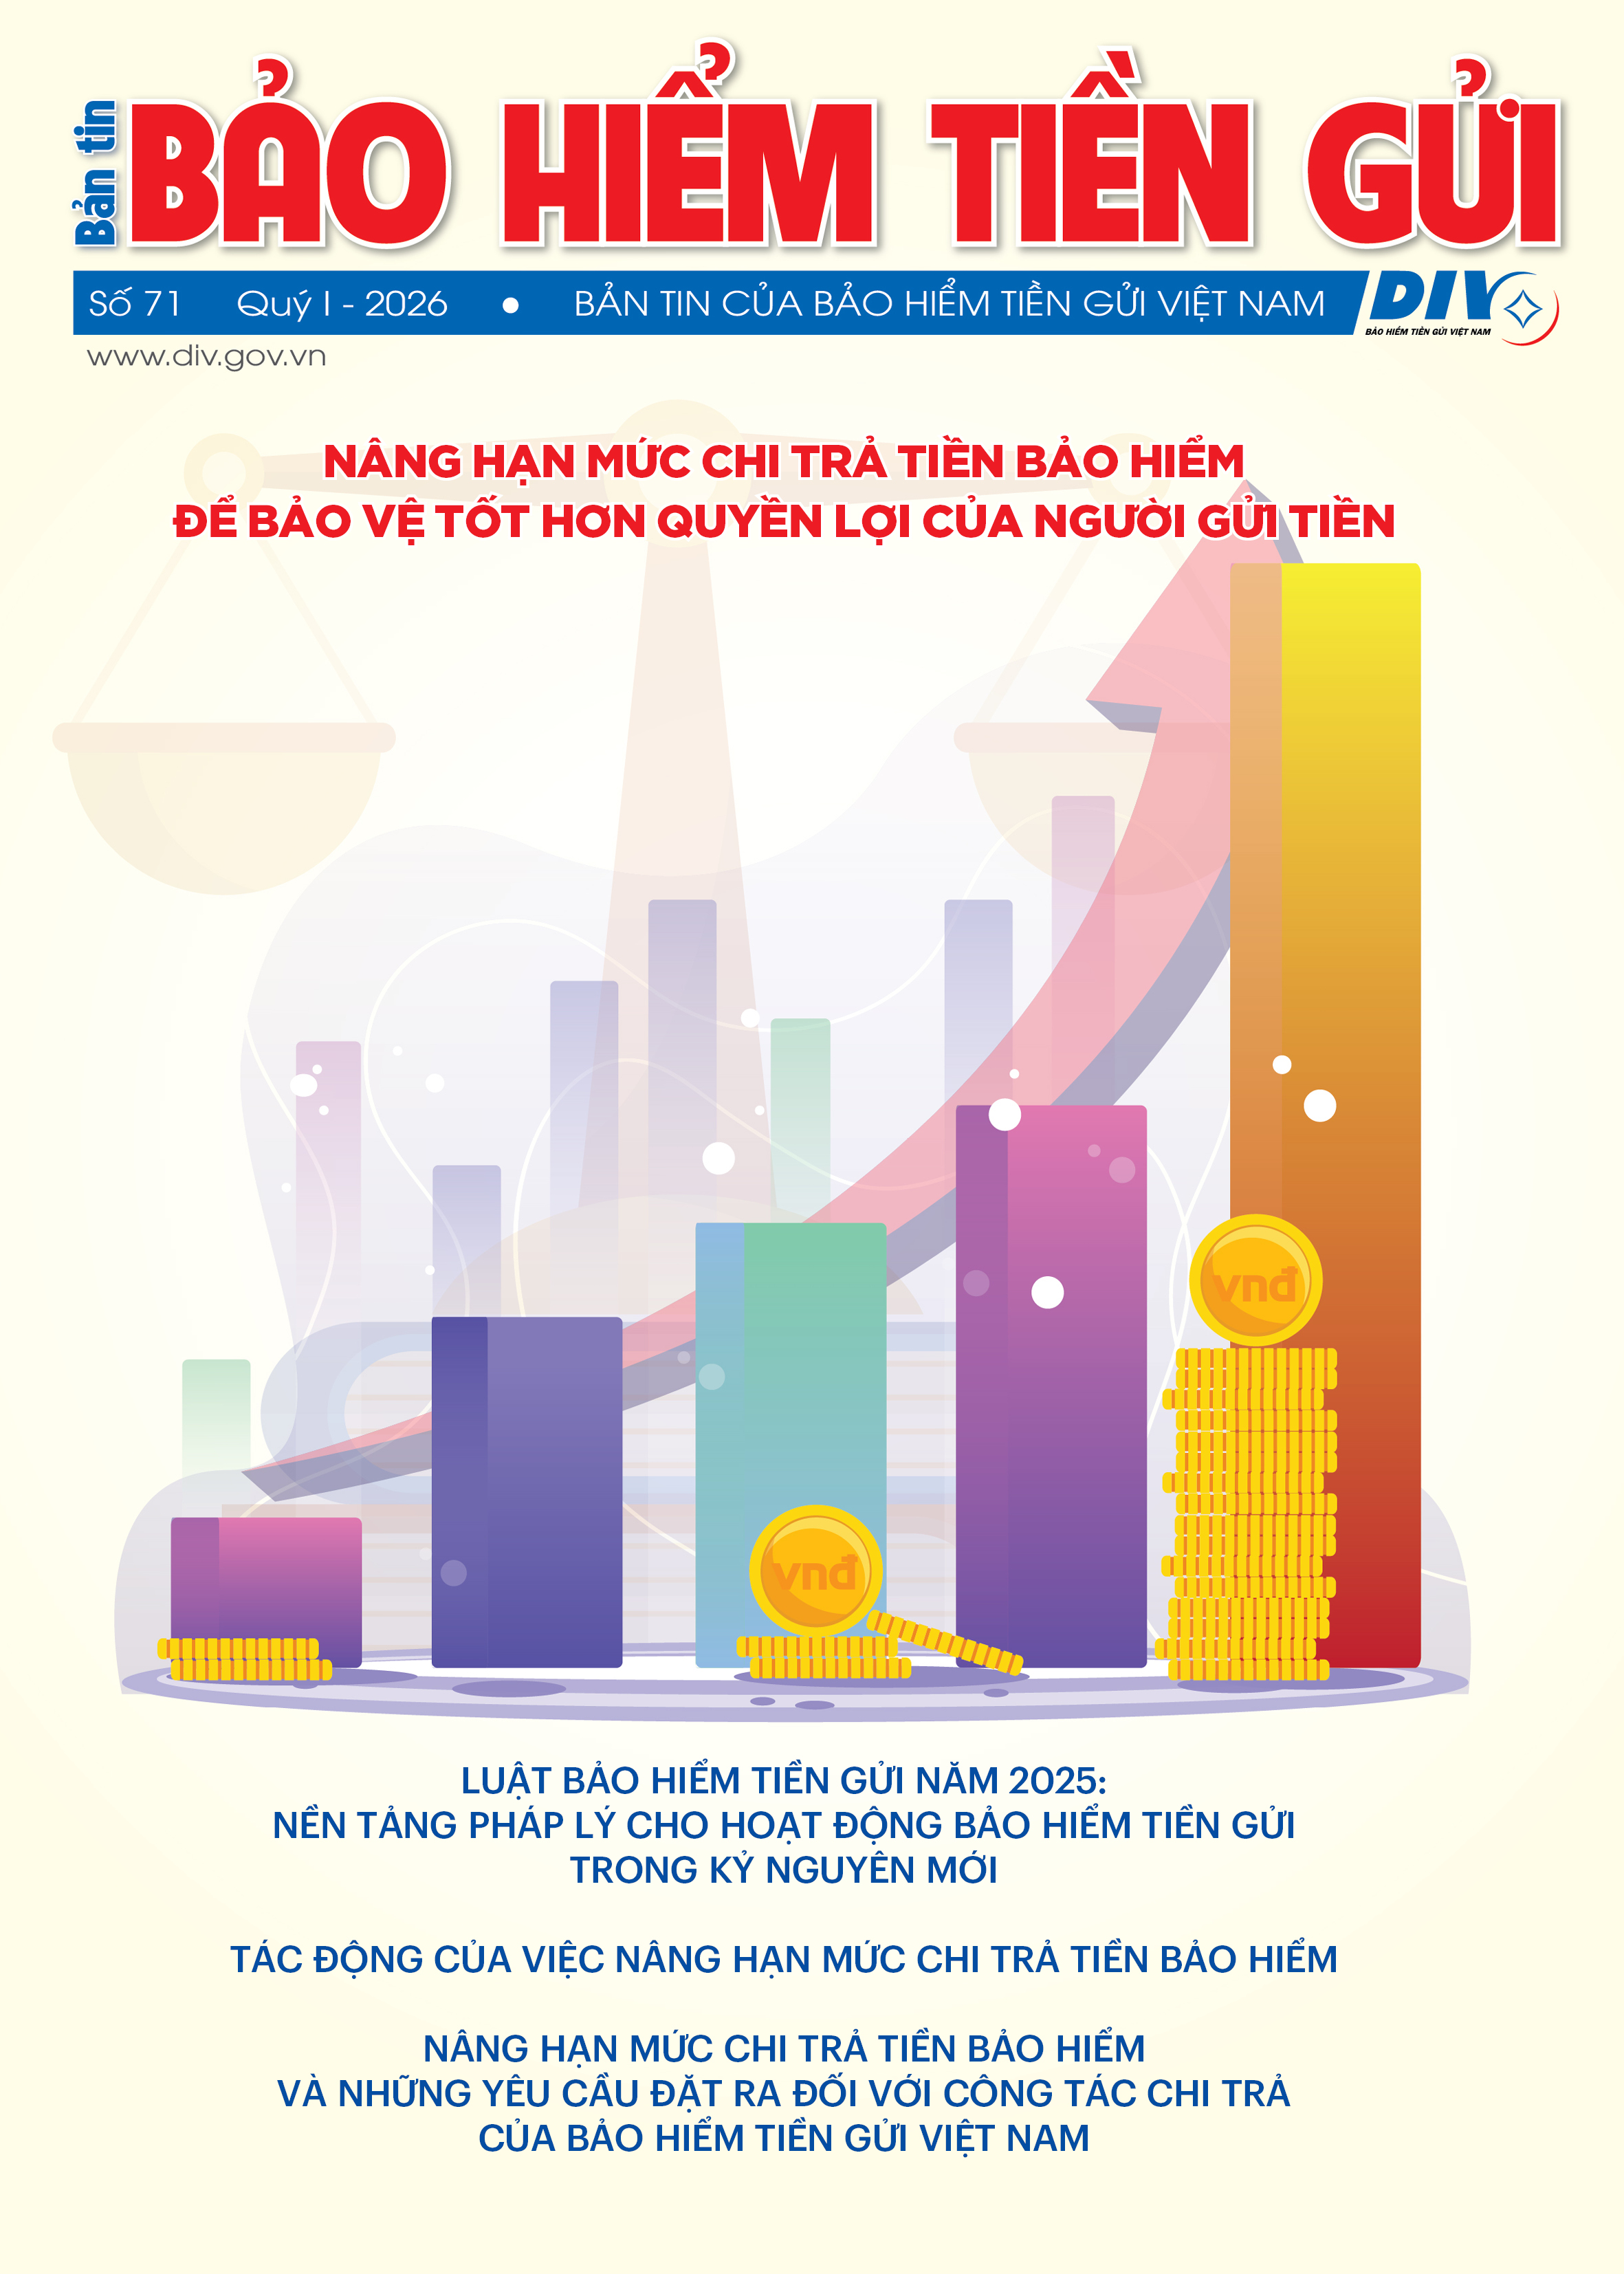
Bản tin Bảo hiểm tiền gửi số 71 Quý I năm 2026
	Bản tin Bảo hiểm tiền gửi số 70 Quý IV năm 2025
Bản tin Bảo hiểm tiền gửi số 69 Quý III năm 2025
Annual Report 2024
Bản tin Bảo hiểm tiền gửi số 68 Quý II năm 2025
Bản tin Bảo hiểm tiền gửi số 67 Quý I năm 2025
	Bản tin Bảo hiểm tiền gửi số 66 Quý IV năm 2024
Bản tin Bảo hiểm tiền gửi số 65 Quý III năm 2024
Annual Report 2023
Bản tin Bảo hiểm tiền gửi số 64 Quý II năm 2024
	Bản tin Bảo hiểm tiền gửi số 63 Quý I năm 2024
Bản tin Bảo hiểm tiền gửi số 62 Quý IV năm 2023
Annual Report 2022
Bản tin Bảo hiểm tiền gửi  số 61 Quý III năm 2023
 Bản tin Bảo hiểm tiền gửi  số 60 Quý II năm 2023
Bản tin Bảo hiểm tiền gửi  số 59 Quý I năm 2023
Bản tin bảo hiểm tiền gửi số 58 - Quý IV năm 2022
Bản tin bảo hiểm tiền gửi số 57 - Quý III năm 2022
Bản tin bảo hiểm tiền gửi số 56 - Quý II năm 2022

Chịu trách nhiệm nội dung website: ThS. Đặng Duy Cường

©Bản quyền 2026 được bảo lưu bởi Bảo hiểm tiền gửi Việt Nam

Lô D20, đường Tôn Thất Thuyết, phường Cầu Giấy, TP. Hà Nội.
(84-24)3974 2886
banbientap@div.gov.vn
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ