Logo
Bảo hiểm tiền gửi Việt Nam
Deposit Insurance of Vietnam
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ
icon home Trang Chủ icon arrow Người gửi tiền nên biết

Cạm bẫy ngọt ngào từ khoản vay góp làm đẹp

Thứ 5 , 02/08/2018
Hiện có nhiều thẩm mỹ viện mời gọi khách hàng đến chăm sóc da miễn phí nhưng thực chất là dụ người tiêu dùng mở thẻ vay tiền để trả góp cho các liệu trình từ hàng chục tới hàng trăm triệu đồng. 

Dễ vào tròng với cụm từ “miễn phí”

Chị Nguyễn Ngọc Mẫn (TP.HCM) kể rằng, cách đây không lâu, chị được nhân viên Thẩm mỹ viện Deaura gọi điện thoại liên tục với mục đích mời trải nghiệm dịch vụ chăm sóc da miễn phí.

Dù biết rằng trên đời chẳng có gì cho không, nhưng cũng vì nghe bùi tai, với lại cần phải chăm sóc sắc đẹp nên chị Mẫn nhận lời mời tham dự soi da và chăm sóc da vào một ngày cuối tuần.

Khi đến thẩm mỹ viện để soi da, chị được nhân viên tại đây nói rằng, da chị đã lão hóa dù chị mới ở tuổi 25. Theo đó, chị cần phải tham gia liệu trình chăm sóc đặc biệt để lưu giữ tuổi thanh xuân mãi mãi.

“Bước vào thẩm mỹ viện, gần như ai cũng có chung cảm xúc là da mình rất xấu cần phải cải thiện ngay. Riêng liệu trình tôi được nhân viên tại đây tư vấn là 42 triệu đồng/năm”, chị Mẫn chia sẻ và nói thêm rằng, chị đã bất ngờ với số tiền quá lớn. Khi nghe chị nói không đủ tài chính để thực hiện thì nhân viên tại đây tư vấn: chị chỉ cần trả 2 triệu đồng 1 tháng là được.

“Khi đó, nhân viên công ty đưa cho tôi phiếu điền thông tin của ngân hàng V. Họ nói, khách hàng như tôi sẽ được hỗ trợ 42 triệu đồng trả góp, hình thức thanh toán thì rất đơn giản, chỉ cần điền thông tin vào bảng đăng ký để mở thẻ tài khoản của ngân hàng này. Mỗi tháng tôi chỉ cần trả 2 triệu đồng cho đến khi hết nợ. Nghe qua rất hấp dẫn, nhưng tôi đã chợt tỉnh táo để từ chối”, chị Mẫn nói thêm.

Không được may mắn như chị Mẫn, chị Nguyễn Bảo Lan (Đồng Nai) cho biết, lần trước chị đã bị dụ vay khiến cuộc sống hiện tại của chị bị đảo lộn. Theo chia sẻ của chị Lan, một lần ra công viên chạy bộ, chị bị người quen làm ở Thẩm mỹ viện Orlance rủ đi làm đẹp miễn phí. Sau lần miễn phí đó, chị đã phải ôm cục nợ hơn 100 triệu đồng cho liệu trình lăn kim, bắn lazer… trẻ hóa làn da.

Số là, sau khi làm đẹp miễn phí, chị được một nhân viên tư vấn cũng đưa hợp đồng mở thẻ tín dụng của ngân hàng V. ra cho chị vay trả góp để làm đẹp. Nghĩ rằng mỗi tháng trả vài triệu đồng sẽ không ảnh hưởng gì nên chị quyết định ký hợp đồng để mở thẻ vay vì khi đó cũng có nhiều người trẻ ở đó đồng ý vay tạo thêm động lực cho chị. Tuy nhiên, giờ đây, công việc không còn thuận lợi, mỗi tháng lại phải trả tiền góp ngân hàng khiến chị rơi vào trầm cảm.

Thực tế, không riêng gì chị Lan, mà hiện có rất nhiều bạn trẻ chia sẻ rằng rơi vào cạm bẫy vay nợ làm đẹp trên các trang mạng xã hội. Theo ghi nhận, các trường hợp đều giống nhau là họ bị dụ đến các trung tâm làm đẹp miễn phí rồi tại đây nhân viên tư vấn dụ khách hàng vay ngân hàng để mua liệu trình.

Không vay nợ khi chưa sẵn sàng

Hiện tại, có nhiều thẩm mỹ viện đang sử dụng “chiêu thức” này để dụ khị người tiêu dùng và khi tìm hiểu dễ thấy các thẩm mỹ viện này đều có chung một người chủ. Hình thức hoạt động của các thẩm mỹ viện này là lôi kéo người tiêu dùng bằng những cụm từ sử dụng dịch vụ “miễn phí” trước, sau đó xài dịch vụ tính phí kiểu “trả góp”.

Về lý thuyết, những công ty này liên kết với ngân hàng hay công ty tài chính để thực hiện việc trả góp là một hình thức tài chính tốt cho người có ít tiền. Tuy nhiên, xét ở góc độ kinh tế thì những người muốn làm đẹp “trả góp” cần phải tính toán kỹ trước khi đặt bút ký mở thẻ nhận khoản vay.

Bởi, hiện có rất nhiều thẩm mỹ viện đưa ra gói giá cả rất cao để rồi dụ khách hàng trả góp. Đối với nhiều người trẻ, họ chỉ nhìn thấy khoản tiền góp hàng tháng ít chứ không cân nhắc được tiền lãi phải trả và thời gian trả nợ là bao lâu.

Cũng do ít kiến thức về tài chính nên khi bị dụ lao vào vòng xoáy vay nợ thẻ mà không có kế hoạch trả nợ từ trước, nhiều người dễ rơi vào tình trạng: không có khả năng chi trả, bị phạt vì chậm trả nợ, hoặc là bị xáo trộn cuộc sống…

Như vậy, có thể nói sẽ thật thuận tiện nếu có trong tay chiếc thẻ tín dụng, song mỗi người sẽ sa vào vũng lầy nếu không biết sử dụng nó một cách hiệu quả. Nói như một chuyên gia tài chính thì tuyệt chiêu của ngành công nghiệp cho vay nợ thẻ hiện đại là họ không bao giờ mong khách hàng nhanh chóng trả nợ.

Thực tế, những người ở thẩm mỹ viện chỉ đưa ra số tiền phải trả góp hàng tháng chứ không nói thời điểm kết thúc việc trả nợ. Vì họ đủ thông minh để biết rằng, nếu càng hạ thấp quy định về mức chi trả bắt buộc tối thiểu, thì người vay sẽ mạnh tay chi tiêu hơn và họ cũng sẽ có nhiều cơ hội làm giàu hơn.

Như vậy, cách tốt nhất giúp mỗi người kiểm soát tình hình là trước khi sử dụng dịch vụ trả góp nào đó, cần phải lên kế hoạch trả nợ một cách khôn ngoan. Đồng thời, cảnh giác với những chiêu trò dụ khị như làm đẹp miễn phí lần đầu, vay mua trả góp 0% lãi suất...

Hay trở lại câu chuyện của chị Mẫn, dù tỉnh táo chưa vay nhưng chị Mẫn đã chứng kiến rất nhiều bạn trẻ tuổi hơn chị mong muốn làm đẹp mà ký hợp đồng vay vài chục triệu đồng. Trong đó, chị Mẫn nói rằng, có bạn mới chỉ là sinh viên chưa đi làm, đang còn xin tiền gia đình để sống mà vẫn ký hợp đồng vay trả góp để thực hiện mục tiêu làm đẹp.

Thế nên chị Mẫn khuyên rằng, mỗi người đừng vì một phút yếu lòng mà mất thời gian của mình, đặc biệt mấy bạn trẻ tuổi có thể bị lừa vay ngân hàng tới 42 triệu đồng mà không hề tính trước…

Hiện nhiều công ty làm đẹp liên kết cho vay trả góp các liệu trình làm đẹp với lãi suất 0%. Tuy nhiên, người vay ít kiến thức tài chính sẽ không biết rằng, bên cạnh những ưu đãi có rất nhiều điều ràng buộc khắt khe. Chẳng hạn, chỉ cần chậm trả nợ trong vòng 1 ngày, và dù là lần đầu tiên lỗi hẹn, lãi suất sẽ ngay lập tức nhảy từ mức 0% lên vài chục %.


Các tin khác

Ngân hàng Nhà nước họp báo về kết quả điều hành chính sách tiền tệ và hoạt động ngân hàng 9 tháng: Thúc đẩy ngân hàng số, bảo đảm quyền lợi hợp pháp của người gửi tiền

Thúc đẩy ngân hàng số, bảo đảm an ninh, an toàn trong hoạt động thanh toán và cơ cấu lại...

Mua bán, cho thuê, cho mượn tài khoản thanh toán: Cảnh báo rủi ro và chế tài xử lý

Thời gian gần đây, các cơ quan chức năng liên tục phát hiện nhiều vụ mua bán, cho thuê...

Ngân hàng Nhà nước ban hành Chương trình hành động về bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng

Ngày 24/9/2026, Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) ký ban hành Quyết định số 2103/QĐ-NHNN kèm theo Chương trình hành động triển khai công tác bảo vệ quyền lợi người tiêu dùng trong lĩnh vực ngân hàng. Quyết định có hiệu lực kể từ ngày ký.

Tiền gửi dân cư tại các tổ chức tín dụng đạt 11,22 triệu tỷ đồng

Theo thống kê mới nhất của Ngân hàng Nhà nước (NHNN), đến cuối tháng 7/2026, tiền gửi của dân cư tại các tổ chức tín dụng (TCTD) đạt 11,22 triệu tỷ đồng, tăng 8,56% so với cuối năm 2025.

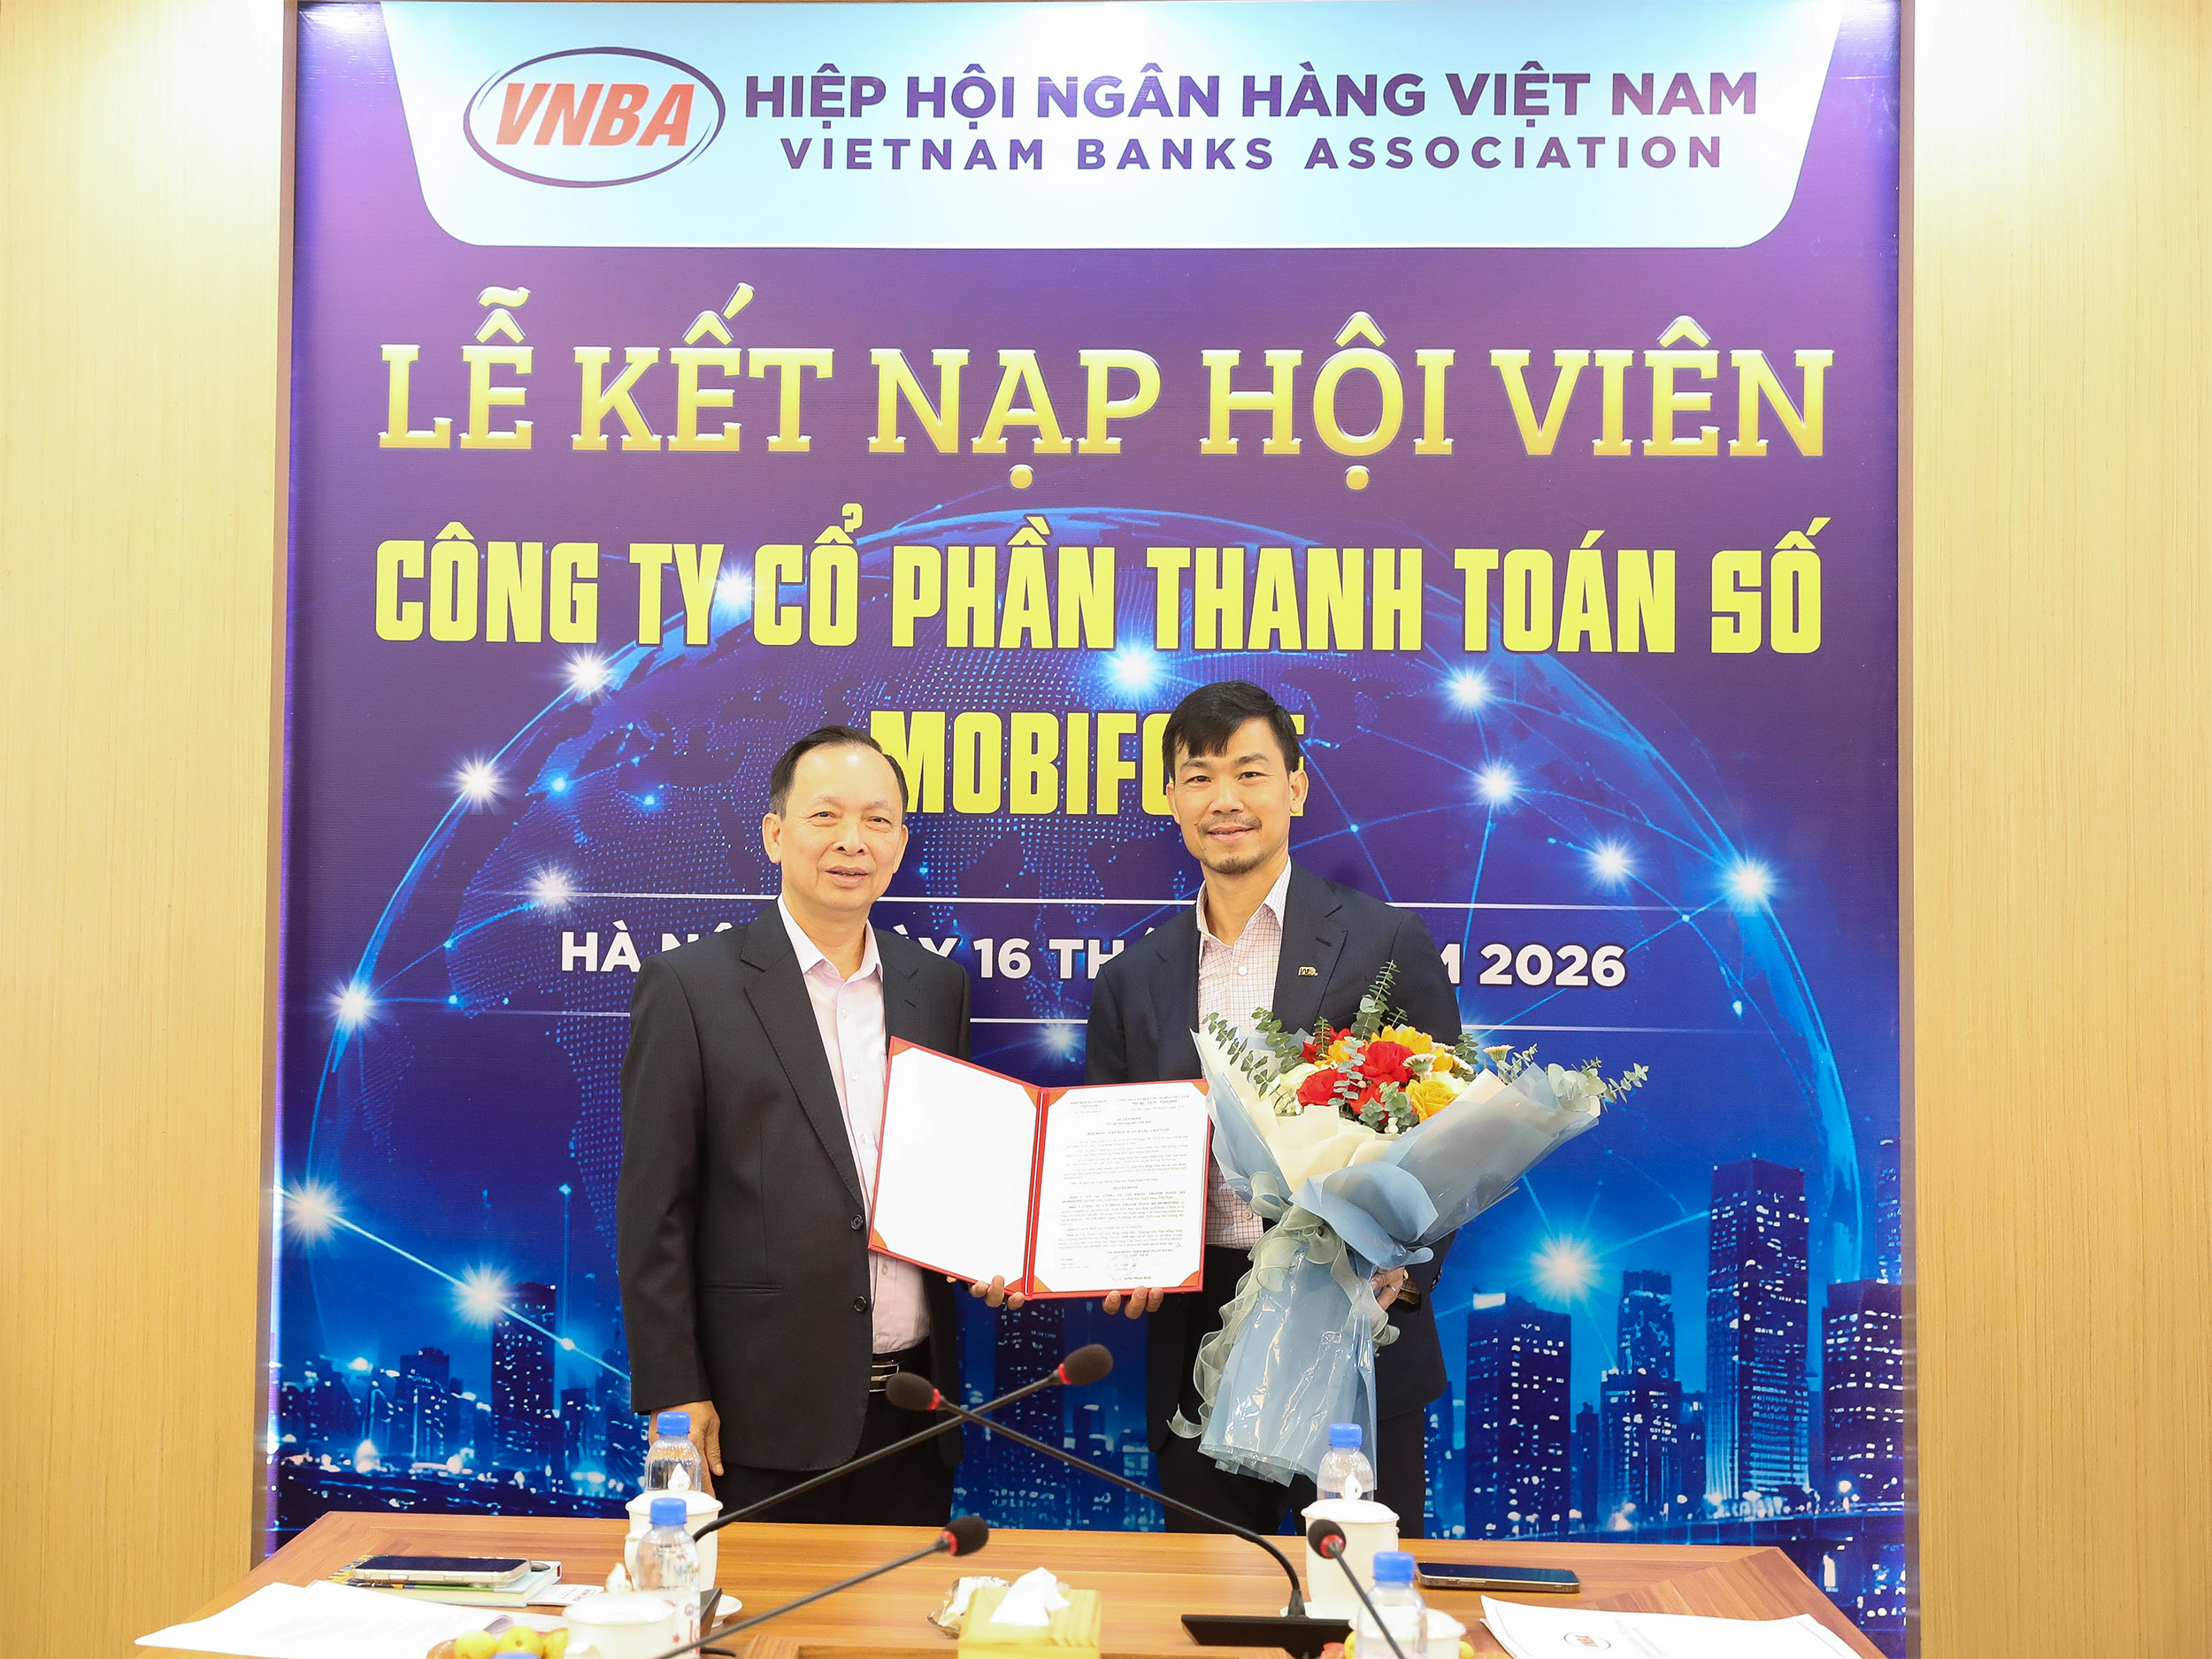
Công ty Cổ phần Thanh toán số MobiFone gia nhập  Hiệp hội Ngân hàng Việt Nam
Công ty Cổ phần Thanh toán số MobiFone gia nhập Hiệp hội Ngân hàng Việt Nam

Ngày 16/9/2026, Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức Lễ kết nạp Công ty Cổ phần Thanh toán số MobiFone (MDP) làm hội viên chính thức.

TIN ĐỌC NHIỀU
  • Thông tin chi trả tiền bảo hiểm cho người gửi tiền tại Quỹ tín dụng nhân dân Yên Hòa, xã Yên Mô, tỉnh Ninh Bình
  • Thông báo về việc trả tiền bảo hiểm cho người được bảo hiểm tiền gửi tại QTDND Yên Hòa, xã Yên Mô, tỉnh Ninh Bình
  • Chính sách bảo hiểm tiền gửi đến với hội viên phụ nữ phường Đại Mỗ, thành phố Hà Nội
  • Nâng cao kỹ năng phân tích, lập báo cáo giám sát tổ chức tham gia bảo hiểm tiền gửi
  • Chi nhánh Bảo hiểm tiền gửi Việt Nam khu vực Đông Bắc Bộ tuyên truyền Luật Bảo hiểm tiền gửi năm 2025 tới quỹ tín dụng nhân dân
  • Hội thao Khối thi đua số 5 năm 2026: Sôi nổi tranh tài, thắt chặt tinh thần đoàn kết
  • Đảng bộ Bảo hiểm tiền gửi Việt Nam tham dự Hội nghị toàn quốc nghiên cứu, học tập, quán triệt và triển khai thực hiện Nghị quyết Trung ương 4 khóa XIV
  • Vai trò của bảo hiểm tiền gửi đối với niềm tin công chúng trong thời đại số
  • Bảo hiểm tiền gửi Việt Nam tăng cường hợp tác, chia sẻ kinh nghiệm nghiệp vụ với Cơ quan Bảo vệ tiền gửi Lào
  • Ngân hàng Nhà nước yêu cầu tổ chức tín dụng giảm lãi suất, kiểm soát rủi ro và bảo đảm an toàn hoạt động ngân hàng
Quản lý ấn phẩm
Bản tin Bảo hiểm tiền gửi số 72 Quý II năm 2026
Bản tin Bảo hiểm tiền gửi số 71 Quý I năm 2026
	Bản tin Bảo hiểm tiền gửi số 70 Quý IV năm 2025
Bản tin Bảo hiểm tiền gửi số 69 Quý III năm 2025
Annual Report 2024
Bản tin Bảo hiểm tiền gửi số 68 Quý II năm 2025
Bản tin Bảo hiểm tiền gửi số 67 Quý I năm 2025
	Bản tin Bảo hiểm tiền gửi số 66 Quý IV năm 2024
Bản tin Bảo hiểm tiền gửi số 65 Quý III năm 2024
Annual Report 2023
Bản tin Bảo hiểm tiền gửi số 64 Quý II năm 2024
	Bản tin Bảo hiểm tiền gửi số 63 Quý I năm 2024
Bản tin Bảo hiểm tiền gửi số 62 Quý IV năm 2023
Annual Report 2022
Bản tin Bảo hiểm tiền gửi  số 61 Quý III năm 2023
 Bản tin Bảo hiểm tiền gửi  số 60 Quý II năm 2023
Bản tin Bảo hiểm tiền gửi  số 59 Quý I năm 2023
Bản tin bảo hiểm tiền gửi số 58 - Quý IV năm 2022
Bản tin bảo hiểm tiền gửi số 57 - Quý III năm 2022
Bản tin bảo hiểm tiền gửi số 56 - Quý II năm 2022

Chịu trách nhiệm nội dung website: ThS. Đặng Duy Cường

©Bản quyền 2026 được bảo lưu bởi Bảo hiểm tiền gửi Việt Nam

Lô D20, đường Tôn Thất Thuyết, phường Cầu Giấy, TP. Hà Nội.
(84-24)3974 2886
banbientap@div.gov.vn
  • Giới thiệu
    • Thông điệp của Chủ tịch Hội đồng quản trị Bảo hiểm tiền gửi Việt Nam
    • Tổng quan về Bảo hiểm tiền gửi Việt Nam
    • Chức năng, quyền và nghĩa vụ của Bảo hiểm tiền gửi Việt Nam
    • Cơ cấu tổ chức
      • Ban lãnh đạo qua các thời kỳ
      • Ban lãnh đạo hiện nay
      • Sơ đồ tổ chức
      • Mạng lưới Bảo hiểm tiền gửi Việt Nam
  • Dành cho người gửi tiền
    • Quyền và nghĩa vụ của người được bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi
    • Danh sách tổ chức tham gia BHTG
    • Thủ tục trả tiền bảo hiểm
  • Dành cho tổ chức tham gia bảo hiểm tiền gửi
    • Biểu tượng tham gia bảo hiểm tiền gửi (Bản điện tử)
    • Thủ tục tham gia bảo hiểm tiền gửi
    • Quyền và nghĩa vụ của tổ chức tham gia bảo hiểm tiền gửi
    • Hệ thống quản lý thu thập thông tin (ICM)
  • Thư viện
    • Video
    • Văn bản
      • Văn bản pháp luật về BHTG
      • Văn bản liên quan
      • Văn bản do BHTGVN ban hành
  • Thông tin báo chí
  • Ấn phẩm
    • Bản tin bảo hiểm tiền gửi
    • Báo cáo thường niên
    • Ấn phẩm khác
  • Liên hệ